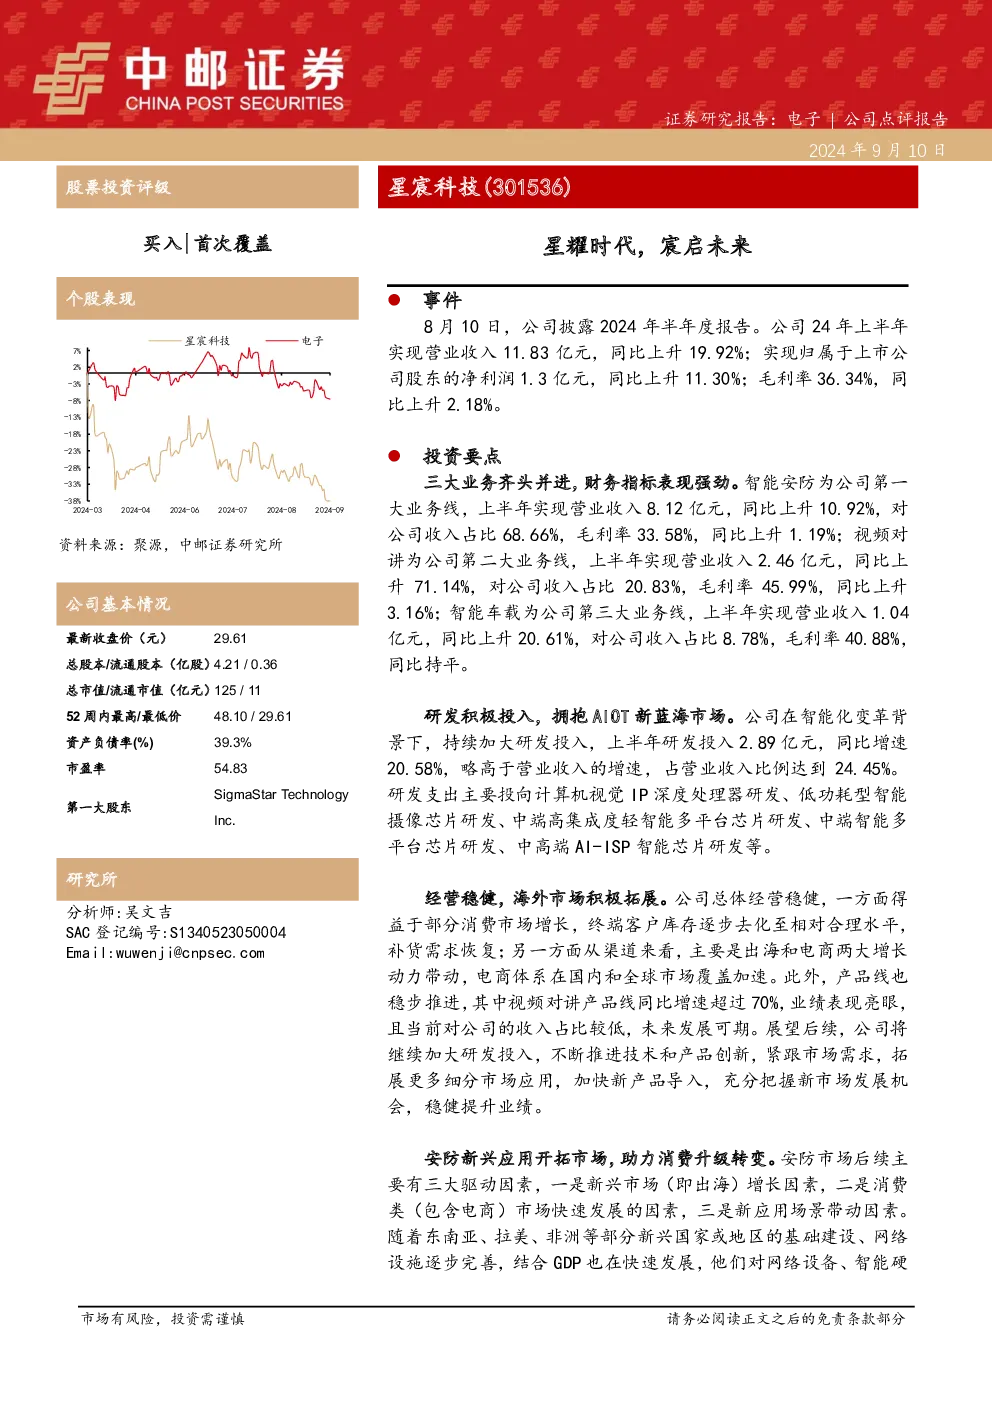
公司2024年上半年业绩表现强劲,三大业务齐头并进。具体数据如下:
- 营业收入11.83亿元,同比增长19.92%;
- 归属于上市公司股东的净利润1.3亿元,同比增长11.30%;
- 毛利率36.34%,同比上升2.18%。
业务表现:
- 智能安防:为公司第一大业务线,上半年实现营业收入8.12亿元,同比增长10.92%,收入占比68.66%,毛利率33.58%,同比上升1.19%。
- 视频对讲:为公司第二大业务线,上半年实现营业收入2.46亿元,同比增长71.14%,收入占比20.83%,毛利率45.99%,同比上升3.16%。
- 智能车载:为公司第三大业务线,上半年实现营业收入1.04亿元,同比增长20.61%,收入占比8.78%,毛利率40.88%,同比持平。
研发投入:
- 上半年研发投入2.89亿元,同比增长20.58%,占营业收入比例24.45%;
- 研发支出主要投向计算机视觉IP深度处理器、低功耗型智能摄像芯片、中端高集成度轻智能多平台芯片等。
经营与市场拓展:
- 公司总体经营稳健,受益于部分消费市场增长和终端客户库存去化;
- 海外市场和电商渠道是主要增长动力,视频对讲产品线同比增速超过70%。
未来展望:
- 公司将继续加大研发投入,推进技术和产品创新;
- 稳健拓展细分市场应用,加快新产品导入;
- 安防新兴应用开拓市场,助力消费升级转变;
- 视频对讲新应用拓展,车载前装加速布局;
- 算力产品积极布局,边缘AI大模型应用加速导入。
投资建议:
- 预计公司2024-2026年分别实现收入26/33/43亿元,归母净利润分别2.7/4.0/6.1亿元;
- 当前股价对应2024-2026年PE分别为46/31/21倍;
- 首次覆盖,给予“买入”评级。
风险提示:
- 技术风险、经营风险、法律风险、财务风险、内控风险、募投项目风险、国际贸易摩擦风险、市场竞争风险、行业波动风险、产业政策变化的风险、汇率波动风险。