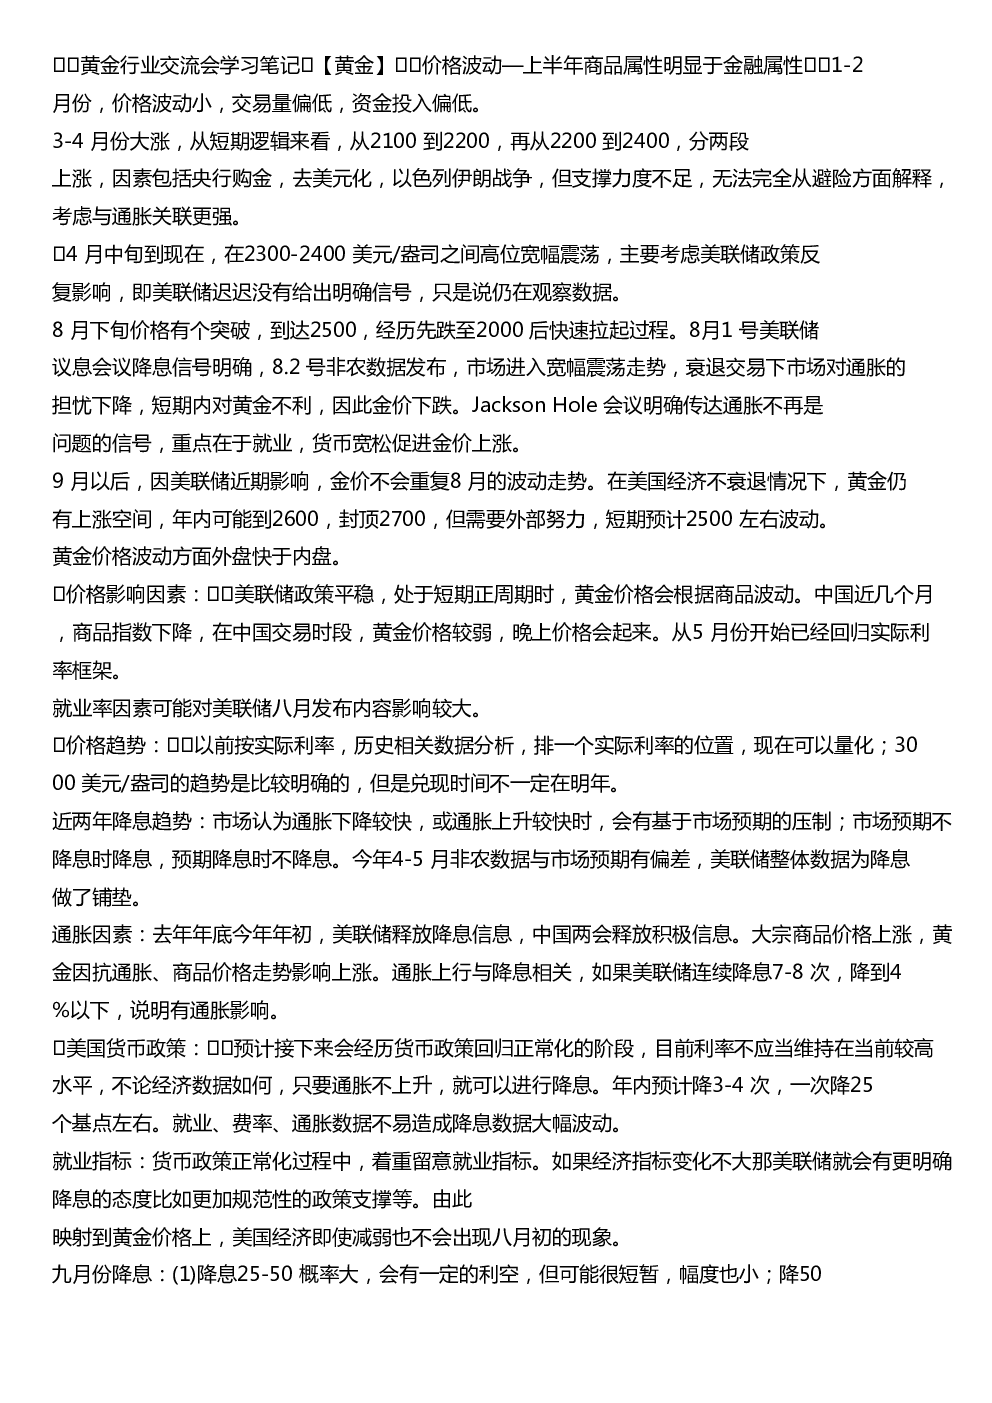
核心观点与关键数据
金价走势:
- 4月中旬至今在2300-2400美元/盎司高位宽幅震荡,主要受美联储政策不确定性影响。
- 8月下旬价格突破2500美元,经历先跌至2000后快速拉升,8月1日美联储降息信号明确后进入震荡,衰退交易下通胀担忧下降,短期内金价承压。
- Jackson Hole会议明确通胀不再是问题,关注就业,货币宽松利好金价。
- 9月后金价波动性降低,美国经济不衰退情况下仍有上涨空间,年内可能达2600,封顶2700,但需外部推动,短期预计2500左右波动。
价格影响因素:
- 美联储政策平稳时,金价随商品波动;中国交易时段金价较弱,夜间反弹。
- 5月起回归实际利率框架,就业率对美联储政策影响较大。
- 3000美元/盎司趋势明确,但兑现时间不确定。
- 近两年降息趋势:市场预期与实际降息存在偏差,4-5月非农数据偏差为降息铺垫。
- 通胀因素:去年底至今年初美联储释放降息信号,中国两会积极信息,大宗商品上涨推动金价。
美国货币政策:
- 预计货币政策回归正常化,年内降息3-4次,每次25基点,就业、费率、通胀数据不易造成大幅波动。
- 9月降息:
- 25-50基点概率大,利空短暂;降50基点以上概率小。
- 首次降息25基点未必推动金价上涨。
- 预期铜价上涨,金价冲高回落。
- 降息后可能加息:参考1995年及90年代美国经济黄金期,当前趋势性降息,通胀缓解,类似70年代中下旬滞胀情况。
就业指标:
- 货币政策正常化中需关注就业指标,若经济指标稳定,美联储降息态度更明确,黄金价格不会再现8月初下跌。
央行动态:
- 过去两年央行大量采购黄金,近三四个月放缓,未来预期大方向看涨。
铜价走势:
- 价格波动空间不大,受美国经济及外汇交易影响,缓降息预期下方向走错,持续托底。
- 短期经济稳定、潜在用户需求利好,有机会上涨但不会更高,可能下跌。
- 下跌原因:1万多跌至8000,跌幅30%,8月1日前跌至B仓,国内基本面差,衰退预期急,近期反弹少。
- 就业率反弹或降息1-2次后不再下跌,通胀较强利好铜价。
- 影响因素:
- 近期超跌30%,反映后续利空。
- 供给侧约束强,价格增速明确,已到底部。
- 5月起下游需求下降,7月中出口关税提升。
- 历史规律:降息后金价走强,工业金属走弱。
白银需求:
- 介于有色和黄金之间,需求不佳,战略购买需求存在。
- 俄罗斯连续十年购买2400多吨,中国购买十几个月,近三个月放缓,开始购买美债。
其他因素:
- 日元套利贷流动性:8月初至中旬股市波动反映衰退问题,非流动性导致,美元实际下跌,通胀预期走低。
- 美国衰退与通胀预期:英伟达季报反映美股脆弱,8月初衰退交易流动性一般,美元下跌非流动性导致,而是衰退预期减弱。
- 美股:再跌5%-10%可能性高,大选若特朗普上任,二次通胀风险大,油价铜价下跌,偏衰退。
- 利率定价:锚定经济而非通胀,美联储不完全依赖数据,通胀预期不变则利率影响小。
- 软着陆:美国经济非需求明显不行,通胀预期不显著下行,降息环境下利好黄金;基金下跌快则黄金可能超预期涨。