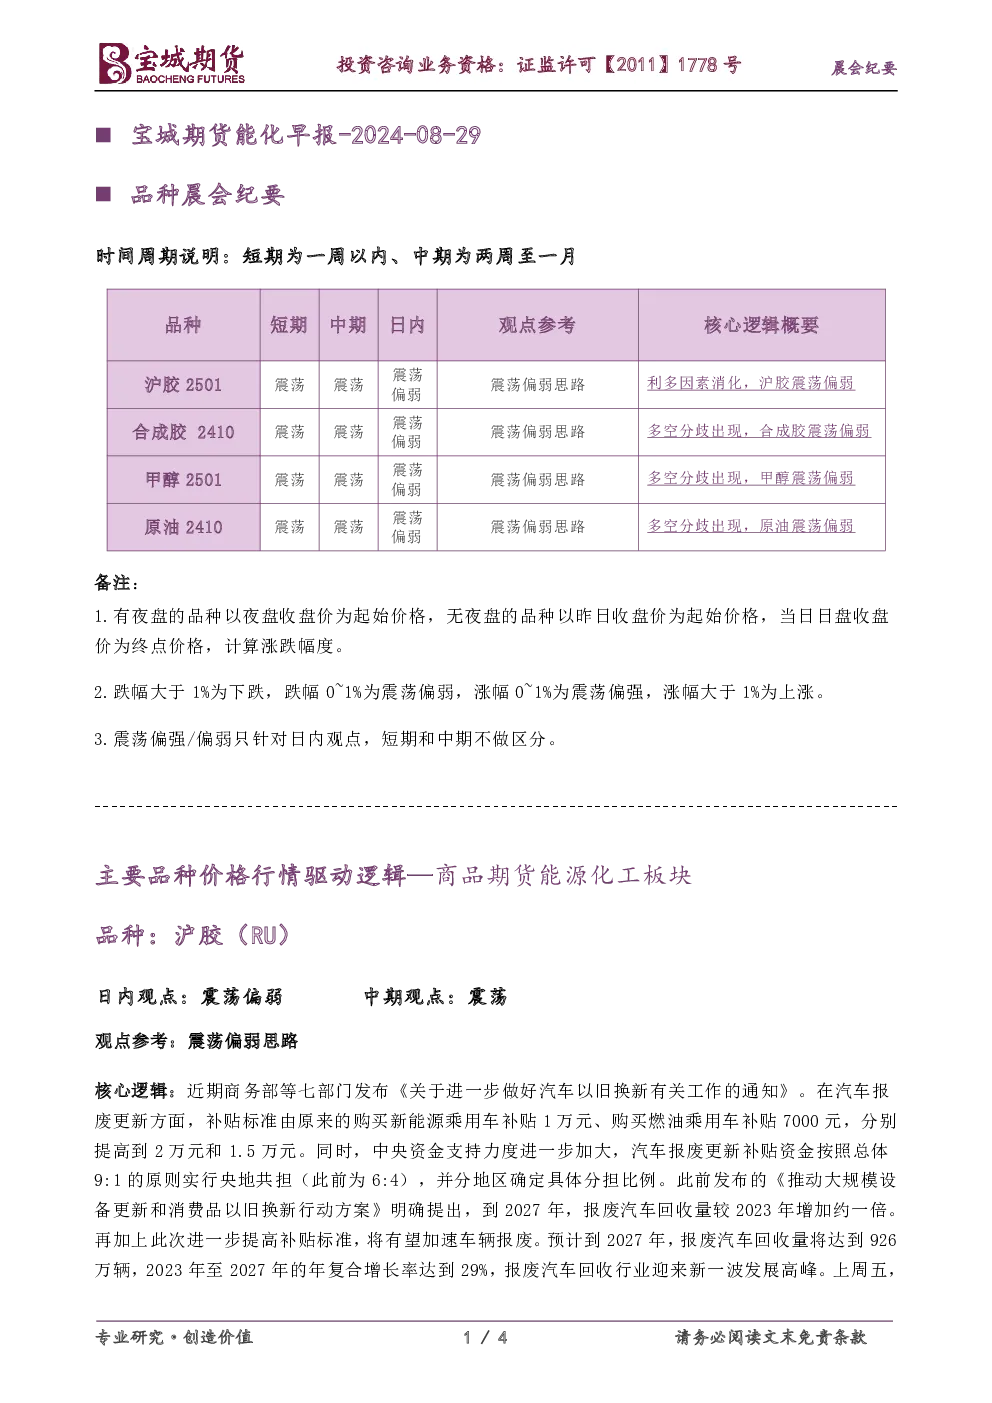
商品期货能源化工板块主要品种价格行情驱动逻辑总结
沪胶(RU)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:汽车以旧换新政策升级(补贴标准提高,央地共担比例调整),预计加速车辆报废,2027年报废汽车回收量将达926万辆,年复合增长率29%。杰克逊霍尔会议上美联储释放偏鸽派信号,宏观因子转向乐观,但短期胶价涨幅过大,利多因素逐渐消化。夜盘沪胶期货2501合约微涨0.45%至16750元/吨,维持上行趋势,预计本周四或维持震荡偏弱。
合成胶(BR)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:汽车以旧换新政策升级,加速车辆报废,预计2027年报废汽车回收量达926万辆,年复合增长率29%。美联储偏鸽派信号提振大宗商品,但短期胶价涨幅过大,利多因素消化。夜盘合成胶期货2410合约微涨0.42%至13185元/吨,维持上行趋势,预计本周四或维持震荡偏弱。
甲醇(MA)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:2024年下半年海外甲醇装置投产较多(预计525万吨/年),全球产能同比增长约4%。7月国内甲醇进口预计环比大幅增加20万吨至125-128万吨,其中伊朗到货量提升至80-85万吨。预计2024年全年甲醇进口量约1450万吨,2025年国内港口或面临进口冲击。煤炭期货价格涨幅趋缓,夜盘甲醇期货2501合约微跌0.16%至2535元/吨,预计本周四或维持震荡偏弱。
原油(SC)
- 日内观点:震荡偏弱
- 中期观点:震荡
- 核心逻辑:美联储杰克逊霍尔讲话释放鸽派信号,9月降息概率提升(25基点概率63.5%,50基点概率36.5%),年内降息幅度或达100基点。中东地缘冲突(以色列黎巴嫩、利比亚油田停产、乌克兰战事)增加原油供应风险。宏观因子转向乐观,地缘因素增强原油溢价空间。夜盘原油期货2410合约跌1.83%至551.8元/桶,跌破三条中短期均线,预计本周四或维持偏弱。