摘要
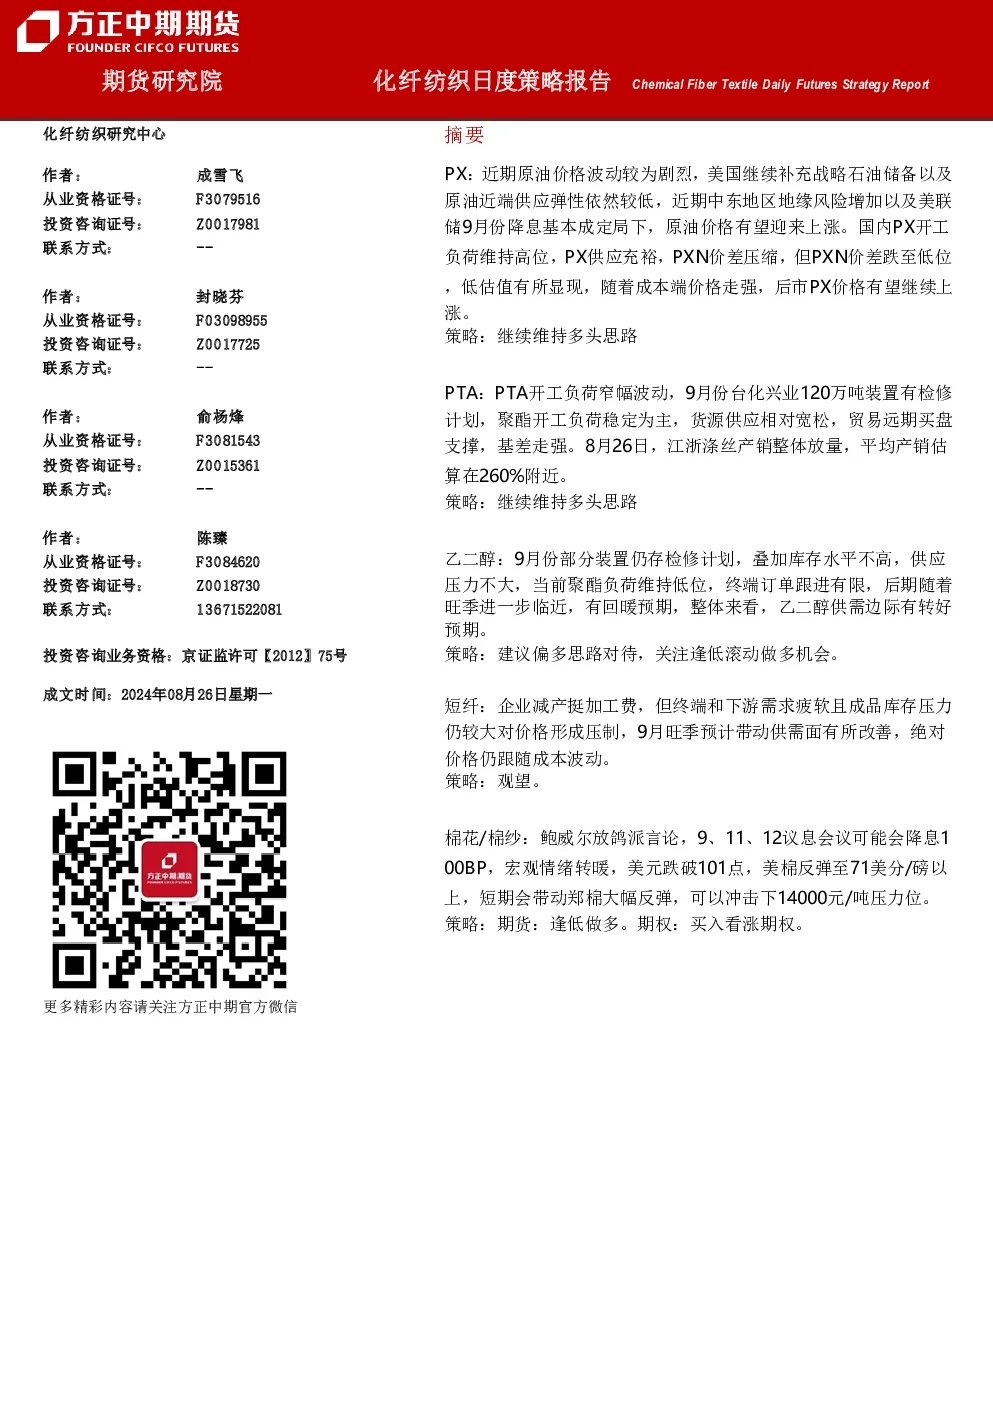
本报告分析了PX、PTA、乙二醇、短纤、棉花/棉纱等化纤纺织品种的市场观点和策略。
PX
- 核心观点:近期原油价格波动剧烈,地缘风险和美联储降息预期推动成本端走强。国内PX供应充裕,但PXN价差跌至低位,低估值显现。
- 关键数据:美国补充战略石油储备,中东地缘风险增加。
- 研究结论:随着成本端价格走强,PX价格有望继续上涨。
- 策略:维持多头思路。
PTA
- 核心观点:PTA开工负荷窄幅波动,台化兴业装置检修,聚酯开工负荷稳定,货源供应相对宽松,贸易远期买盘支撑,基差走强。
- 关键数据:8月26日江浙涤丝产销放量,平均产销估算在260%附近。
- 研究结论:供需面相对宽松,但买盘支撑基差走强。
- 策略:维持多头思路。
乙二醇
- 核心观点:9月份部分装置检修,库存水平不高,供应压力不大。聚酯负荷维持低位,终端订单有限,后期旺季预期回暖。
- 关键数据:供需边际转好预期。
- 研究结论:整体来看,乙二醇供需有改善预期。
- 策略:建议偏多思路,关注逢低滚动做多机会。
短纤
- 核心观点:企业减产挺加工费,但终端需求疲软,成品库存压力较大。
- 关键数据:9月旺季预计带动供需改善,价格仍跟随成本波动。
- 研究结论:绝对价格波动较大,短期供需压力明显。
- 策略:观望。
棉花/棉纱
- 核心观点:鲍威尔放鸽派言论,美联储降息预期增强,美元跌破101点,美棉反弹,带动郑棉大幅反弹。
- 关键数据:美棉反弹至71美分/磅以上,冲击14000元/吨压力位。
- 研究结论:短期郑棉大幅反弹,可冲击压力位。
- 策略:期货逢低做多,期权买入看涨期权。
第一部分 化纤纺织品种观点总结
各品种市场观点和策略详见上述内容。
第二部分 化纤纺织品种价格
数据来源:同花顺, 方正中期研究院(具体数据图表未展示)。
第三部分 化纤纺织数据图
数据来源:同花顺, 方正中期研究院(具体数据图表未展示)。
第四部分 化纤纺织期权策略
- PX:无
- PTA:无
- MEG:无
- PF:无
- CF:买入看涨期权
重要事项
本报告中的信息均源于公开资料,方正中期期货研究院对信息的准确性及完备性不作任何保证。报告中的观点、结论和建议仅供参考,不构成买卖出价和征价,投资者据此作出的任何投资决策与本公司和作者无关。方正中期期货有限公司不承担因根据本报告操作而导致的损失。