业绩创新高,原料&CDMO&制剂竞争力增强
一、业绩概览
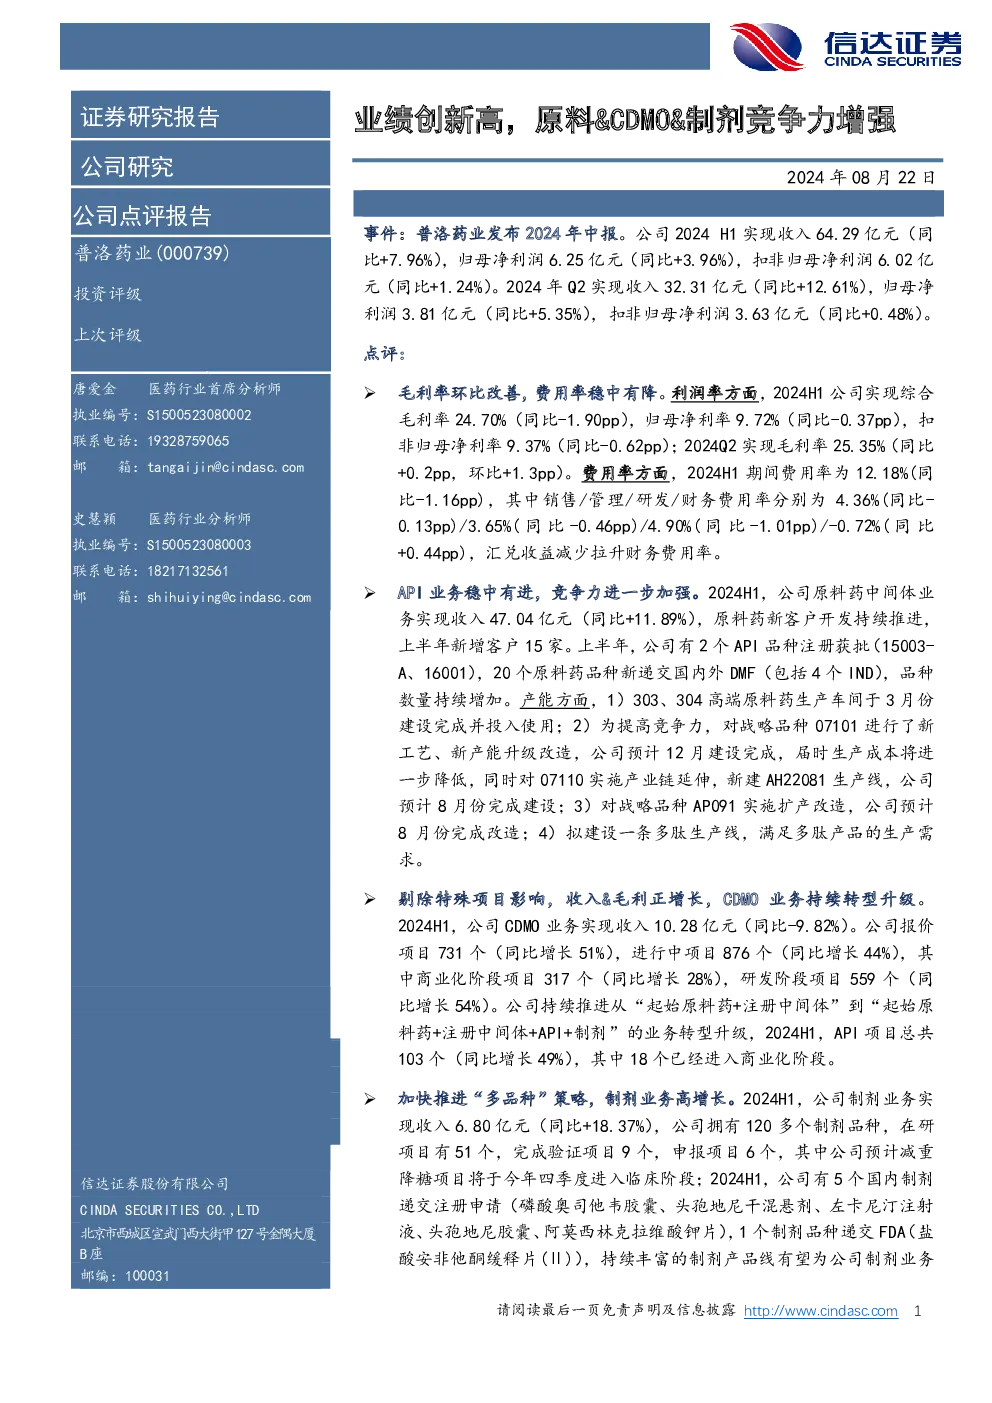
- 2024年上半年:公司实现收入64.29亿元,同比增长7.96%;归母净利润6.25亿元,同比增长3.96%;扣非归母净利润6.02亿元,同比增长1.24%。
- 2024年第二季度:实现收入32.31亿元,同比增长12.61%;归母净利润3.81亿元,同比增长5.35%;扣非归母净利润3.63亿元,同比增长0.48%。
二、毛利率与费用率
- 毛利率:2024年上半年综合毛利率为24.70%,同比下降1.90个百分点;二季度毛利率为25.35%,同比增长0.2个百分点,环比增长1.3个百分点。
- 费用率:2024年上半年期间费用率为12.18%,同比下降1.16个百分点;其中销售费用率下降0.13个百分点,管理费用率下降0.46个百分点,研发费用率下降1.01个百分点,财务费用率上升0.44个百分点。
三、主营业务分析
-
原料药:
- 收入:2024年上半年实现收入47.04亿元,同比增长11.89%。
- 新客户:新增15家客户。
- 新项目:新增2个API品种注册获批,20个原料药品种新递交国内外DMF。
- 产能:303、304高端原料药生产车间已完成建设;07101战略品种正在进行新工艺、新产能升级改造,预计年底完成;新增AH22081生产线,预计8月完成;AP091实施扩产改造,预计8月完成;计划建设多肽生产线。
-
CDMO:
- 收入:2024年上半年实现收入10.28亿元,同比下降9.82%。
- 项目:报价项目731个,同比增长51%;进行中项目876个,同比增长44%;商业化阶段项目317个,同比增长28%;研发阶段项目559个,同比增长54%。
-
制剂:
- 收入:2024年上半年实现收入6.80亿元,同比增长18.37%。
- 品种:拥有120多个制剂品种,在研项目51个,完成验证项目9个,申报项目6个。
- 进展:减重降糖项目预计今年四季度进入临床阶段;5个国内制剂品种递交注册申请,1个制剂品种递交FDA。
四、盈利预测
- 2024-2026年:预计营业收入分别为124.8/139.6/155.4亿元,同比增长8.8%/11.9%/11.3%;归母净利润分别为12.3/14.7/17.1亿元,同比增长16.9%/19.3%/16.0%;对应2024-2026年PE分别为14.1/11.9/10.2倍。
五、风险提示
- 宏观环境风险、财务风险、行业风险、经营风险、研发失败风险、核心技术人员流失风险等。