猜你想问
这份研报主要分析了李宁的哪些方面?
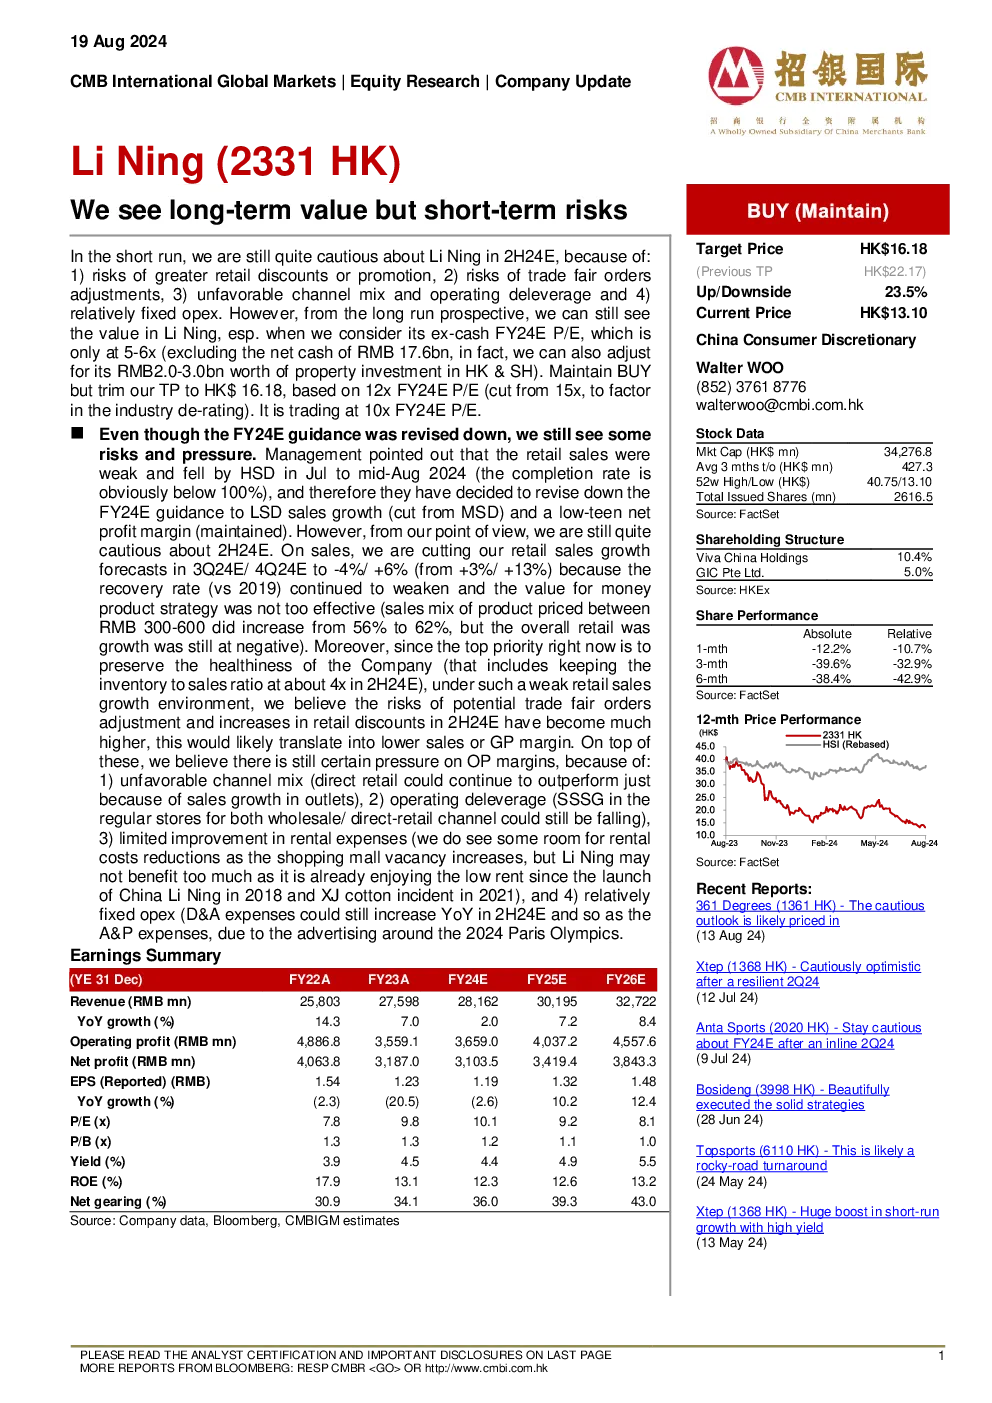
这份研报主要分析了李宁的短期风险与长期价值。短期来看,公司面临零售折扣、贸易展览会订单调整、渠道组合不利、运营杠杆效应及固定成本等风险。2024年上半年,李宁销售额同比增长2%至143.5亿元,但净利润同比下降7%至19.6亿元,毛利率提升至50.4%,营业利润率略有下降至16.8%。长期来看,李宁市盈率仅为5-6倍(剔除净现金后),具有较高投资价值,维持买入评级,目标价下调至16.18港元,基于2024财年市盈率12倍估值。报告还分析了财务状况、库存压力及市场表现,指出尽管短期存在挑战,但长期投资价值较好。
当前体育用品行业的趋势如何?
当前体育用品行业呈现多元化发展趋势,消费者需求更加细分化和个性化,线上渠道占比持续提升,品牌竞争加剧。国潮品牌崛起,本土品牌通过技术创新和设计升级增强竞争力。同时,行业面临零售环境不确定性增加、消费者信心波动及成本压力等挑战。李宁作为行业龙头,通过多品牌战略和数字化转型积极应对变化,直接零售渠道表现优于批发渠道,但需关注库存压力和渠道折扣风险。未来行业增长潜力仍存,但需关注宏观经济和消费者行为变化。
报告中李宁的关键财务数据有哪些?
报告中李宁的关键财务数据显示,2024年上半年收入为281.62亿元,毛利润为138.05亿元,营业利润为36.59亿元,净利润为31.03亿元。毛利率提升至50.4%,但营业利润率略有下降至16.8%,反映出成本控制压力。销售费用和管理费用分别增长2%和15%,需关注费用率变化。库存方面,尽管渠道库存状况健康,但零售销售额与库存比率上升,显示库存压力加大。报告还指出,李宁市盈率仅为5-6倍(剔除净现金后),具有较高估值吸引力。
李宁当前的市场表现如何?
李宁当前市场表现呈现分化态势。股价为13.10港元,市盈率为10倍,较历史平均水平有较大提升,但与同行相比略显疲弱。2024年上半年销售额同比增长2%,达到143.5亿元,但净利润同比下降7%至19.6亿元,显示出增长动能减弱。直接零售渠道继续优于批发渠道,但折扣和促销活动增多,影响利润率。报告认为,李宁在行业中的增长潜力仍较高,但需关注市场竞争加剧和消费者信心变化。
研报提示了哪些主要风险?
研报提示李宁面临的主要风险包括:短期零售折扣风险、贸易展览会订单调整风险、不利的渠道组合(批发渠道占比下降)及运营杠杆效应,可能导致利润率下降。此外,销售费用和管理费用增长较快,分别增加2%和15%,需加强成本控制。库存压力加大,零售销售额与库存比率上升,可能影响未来业绩。市场环境不确定性增加,消费者信心受宏观经济影响波动,竞争加剧也对公司构成挑战。建议投资者关注长期战略执行及市场环境变化。