猜你想问
这份研报的核心内容是什么?
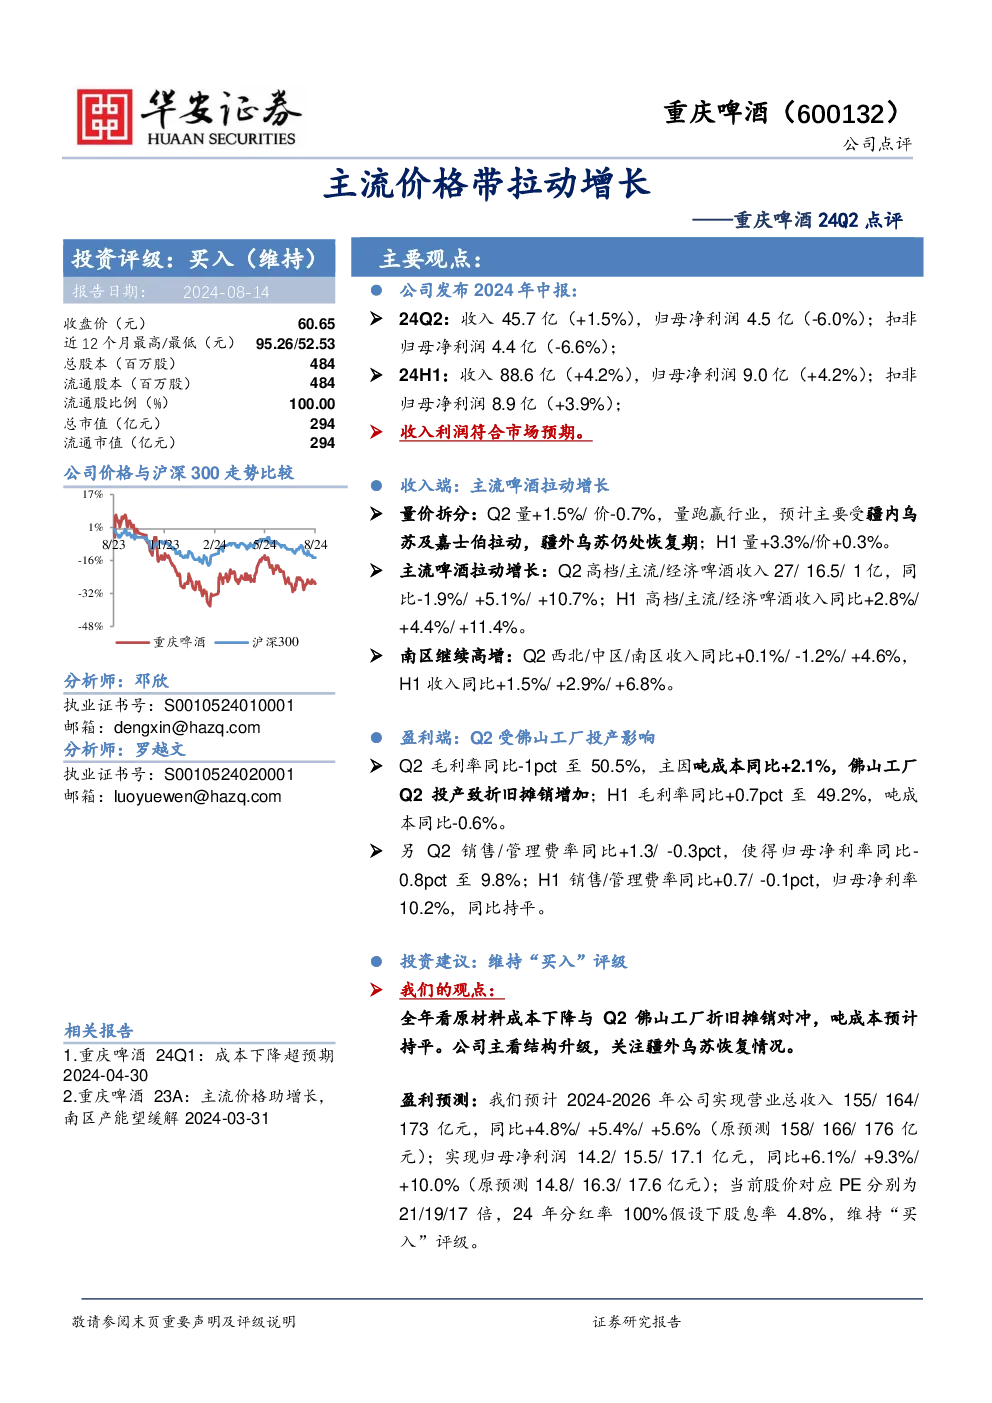
这份研报主要点评了重庆啤酒2024年第二季度的业绩表现,分析了公司在收入和利润方面的表现,以及收入和利润的驱动因素。报告指出,公司2024年第二季度的收入为45.7亿元,同比增长1.5%,但归母净利润为4.5亿元,同比下降6.0%。报告还分析了公司在不同啤酒产品线上的收入表现,以及不同区域的收入表现。此外,报告还讨论了公司毛利率和费用率的变化情况,以及这些变化对公司盈利能力的影响。最后,报告提出了对公司的投资建议,维持“买入”评级,并给出了未来几年的盈利预测。
食品饮料行业的发展趋势是什么?
食品饮料行业的发展趋势主要体现在以下几个方面:首先,消费者对健康、营养和安全的关注度不断提高,推动了健康食品和饮料的需求增长。其次,随着电子商务的快速发展,线上销售渠道成为食品饮料企业的重要增长点。此外,食品饮料企业也在积极进行产品创新和品牌升级,以满足消费者日益多样化的需求。最后,食品饮料企业还在加强供应链管理和成本控制,以提高企业的盈利能力。这些趋势将对食品饮料行业的发展产生深远影响。
报告重点分析了哪些方面?
报告重点分析了重庆啤酒的收入和利润表现,以及这些表现背后的驱动因素。报告详细分析了公司在不同啤酒产品线上的收入表现,以及不同区域的收入表现。报告还讨论了公司毛利率和费用率的变化情况,以及这些变化对公司盈利能力的影响。此外,报告还分析了公司在结构升级方面的努力,以及这些努力对公司未来发展的影响。最后,报告还讨论了公司在风险控制方面的措施,以及这些措施对公司稳健经营的重要性。
当前市场对重庆啤酒的判断是什么?
当前市场对重庆啤酒的判断主要体现在以下几个方面:首先,市场对重庆啤酒2024年第二季度的业绩表现有一定的预期,但实际表现略低于预期。其次,市场对重庆啤酒的结构升级和区域发展有一定的关注,认为这些因素将对公司未来的发展产生积极影响。此外,市场对重庆啤酒的风险控制措施也有一定的认可,认为这些措施将有助于公司稳健经营。最后,市场对重庆啤酒的投资建议也存在一定的分歧,部分投资者认为公司具有投资价值,而部分投资者则持谨慎态度。这些判断将对重庆啤酒的未来发展产生一定的影响。
研报提到了哪些风险提示?
研报提到了以下几个风险提示:首先,需求不及预期可能导致公司的收入和利润增长受到影响。其次,市场竞争加剧可能压缩公司的利润空间。此外,原材料成本超预期上涨可能增加公司的生产成本,从而影响公司的盈利能力。最后,分红不及预期可能影响投资者的回报。这些风险提示提醒投资者在投资重庆啤酒时需要谨慎考虑,并采取相应的风险控制措施。