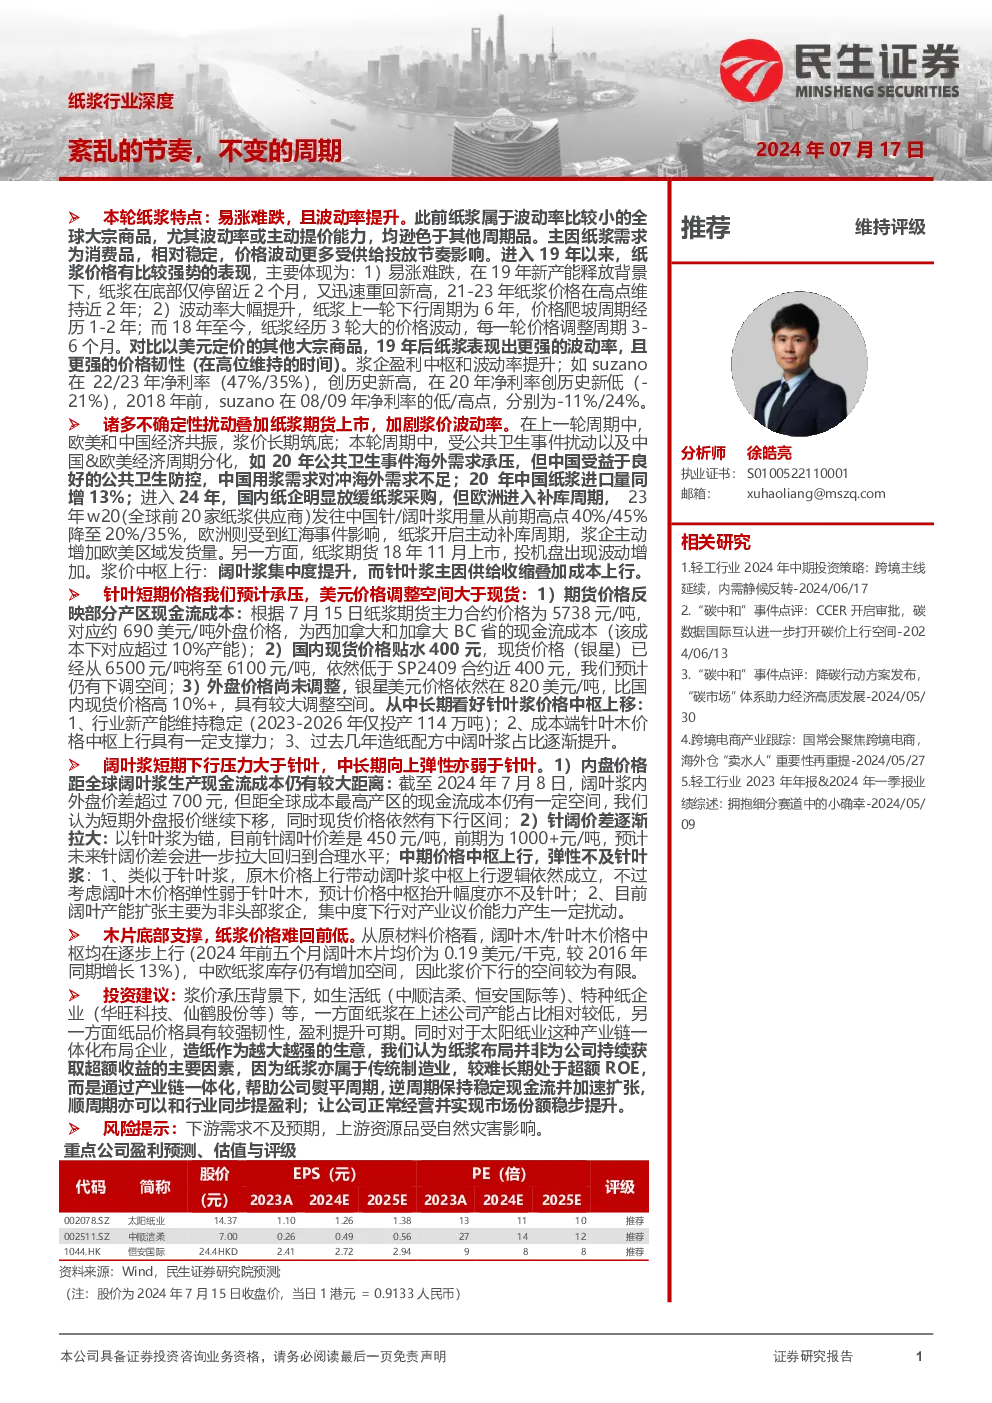
根据所提供的研报内容,以下是针对纸浆行业深度分析的总结:
纸浆行业特点及周期性
- 特点:近五年,纸浆市场展现出“易涨难跌”的特性,波动率显著提升。相较于其他周期商品,纸浆的需求稳定,价格波动更多地受到供给投放节奏的影响。
- 周期性变化:
- 价格表现:2019年以来,纸浆价格有强势表现,即使在新产能释放背景下,价格也能迅速反弹至高位,并在高位维持近2年时间。
- 波动率增加:相比之前的6年周期,当前纸浆价格波动周期缩短至3-6个月,价格调整更加频繁。
波动率提升原因
- 宏观经济因素:公共卫生事件的全球影响导致中国和欧美经济周期的分化,中国在公共卫生防控方面的优势使得用浆需求能对冲海外需求不足,而欧美地区的纸浆需求承压。
- 期货市场影响:纸浆期货的上市增加了市场的投机性,导致价格波动加剧。
- 供需关系:全球前20家纸浆供应商的发往中国针叶/阔叶浆量在2023年出现下滑,而欧洲则因红海事件开启了主动补库周期,这些因素共同作用于供需平衡。
价格带演变
- 阔叶浆:集中度提升是价格上移的关键因素。2018年Suzano收购Fibria后成为全球最大的阔叶浆供应商,通过调整生产和库存,阔叶浆价格得到强干预。成本端,尽管存在波动,但长期来看,阔叶木价格中枢上行趋势稳固。
- 针叶浆:供给收缩和成本上行共同推动价格中枢上移。北美和欧洲地区的针叶浆产能退出,叠加针叶木成本的上升(从2019年的60欧元/立方米上涨至2023年的近80欧元/立方米),加剧了价格的上行趋势。
景气度展望
- 需求与供给:新产能的密集投放对价格形成压力,尤其是在阔叶浆领域。下游需求的逐步恢复与过量供给之间的矛盾导致纸价承压。
- 价格走势:预计8月以后浆价将呈现出稳中有降的趋势。针叶浆价格上行的弹性可能弱于阔叶浆,中长期看,价格中枢有望上移,但上行空间受限于成本端的支撑和产能的稳定增长。
投资建议
- 生活纸与特种纸企业:在纸浆价格承压背景下,关注生活纸(如中顺洁柔、恒安国际)和特种纸企业(如华旺科技、仙鹤股份),这些企业受纸浆影响较小,且纸品价格具有较强韧性,有望提升盈利能力。
- 太阳纸业:作为产业链一体化布局的企业,太阳纸业的造纸业务展现了“越大越强”的特性。虽然纸浆布局不是其主要收益来源,但通过产业链一体化战略,公司能够平滑周期波动,保持稳定的现金流,并在顺周期时加速盈利增长。
风险提示
- 下游需求:若下游市场需求不及预期,可能对纸浆价格形成压力。
- 上游资源品:自然灾害等因素可能影响原料供应,增加价格波动风险。
结论
纸浆行业当前展现出复杂的价格波动模式,主要由供需失衡、宏观经济因素和期货市场投机行为共同作用。未来,价格走势预计将受到新产能投放、需求恢复程度以及成本因素的多重影响。投资策略应聚焦于具有稳定供应链、多元化业务布局的纸企,以抵御周期波动带来的风险。