根据所提供的研报内容,杰克股份(603337.SH)近期的表现和未来的预期情况如下:
业绩概览:
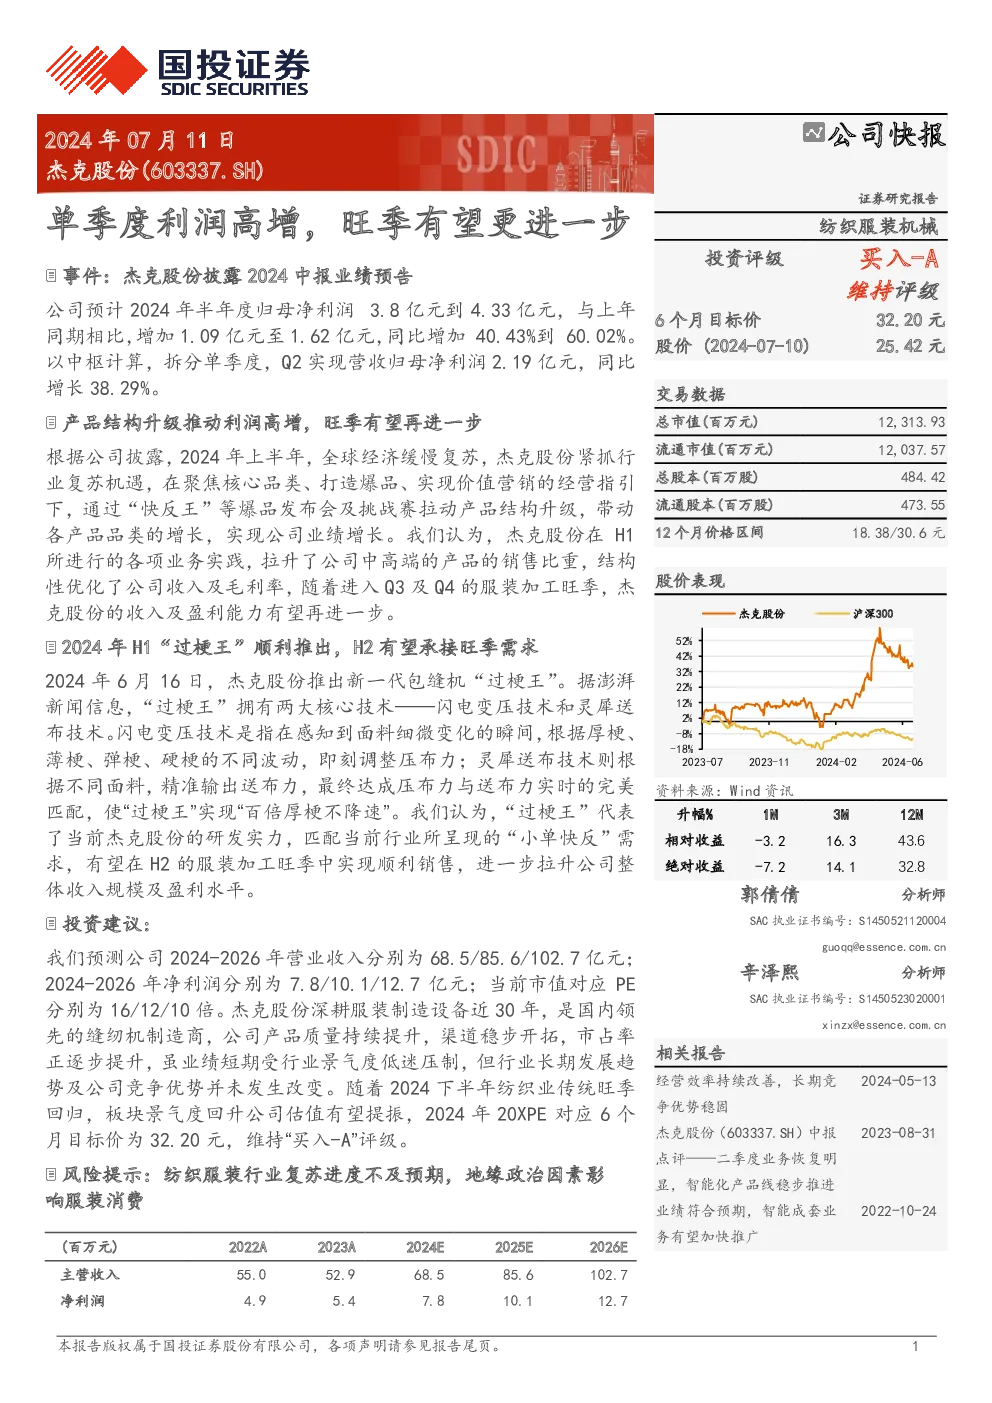
- 单季度利润高增:杰克股份在2024年第二季度实现了2.19亿元的归母净利润,同比增长38.29%,显示出强劲的盈利增长。
- 产品结构升级:通过推出“快反王”等爆品发布会及挑战赛,杰克股份成功推动了产品结构升级,带动各产品品类的增长,进而推动了整体业绩的提升。
财务指标:
- 市值与流通市值:总市值为12,313.93百万元,流通市值为12,037.57百万元。
- 股价表现:股价在过去一年内经历了波动,但总体上有所上升,尤其是在过去三个月和一年内,分别上涨了14.1%和32.8%。
- 估值:根据预测,杰克股份的PE(市盈率)在2024-2026年间分别为16、12、10倍,PB(市净率)分别为2.9、2.8、2.4倍。
研发与产品:
- 新产品发布:2024年6月16日,杰克股份推出了新一代包缝机“过梗王”,主打闪电变压技术和灵犀送布技术,旨在匹配当前行业的小单快反需求,预计在服装加工旺季能够实现顺利销售,进一步提升公司收入和盈利能力。
投资建议与风险提示:
- 投资建议:分析师预测杰克股份未来三年的营业收入和净利润将持续增长,基于此,给出“买入-A”的评级,目标价为32.20元,认为随着下半年纺织业传统旺季的回归,板块景气度的提升将提振公司估值。
- 风险提示:纺织服装行业的复苏进度可能存在不确定性,地缘政治因素可能影响服装消费。
财务预测:
- 收入与利润预测:预测杰克股份2024-2026年的营业收入分别为68.5、85.6、102.7亿元,净利润分别为7.8、10.1、12.7亿元。
- 估值水平:预测期内的市盈率从2022年的24.9倍降至2026年的9.7倍,市净率从2022年的2.9倍降至2026年的1.9倍。
财务比率:
- 盈利能力:净利润率从9.0%提升至12.3%,净资产收益率从11.5%提升至19.2%。
- 成长性:预计净利润和收入将以中至高个位数百分比的速度增长。
- 效率指标:固定资产周转率、存货周转率、应收账款周转率等财务指标均呈上升趋势,显示运营效率的提高。
估值模型:
- 估值模型包括PE、PB、DCF(现金流折现)、P/S等多种方法,用于评估公司的价值。
综上所述,杰克股份展现出强劲的业绩增长潜力和市场竞争力,尤其是在产品结构优化和技术创新方面取得了显著进展。分析师的积极评价和乐观预期,结合公司自身的战略执行,预示着未来业绩的良好前景。然而,投资者仍需关注宏观经济环境、行业动态以及地缘政治等因素对公司业务的影响。