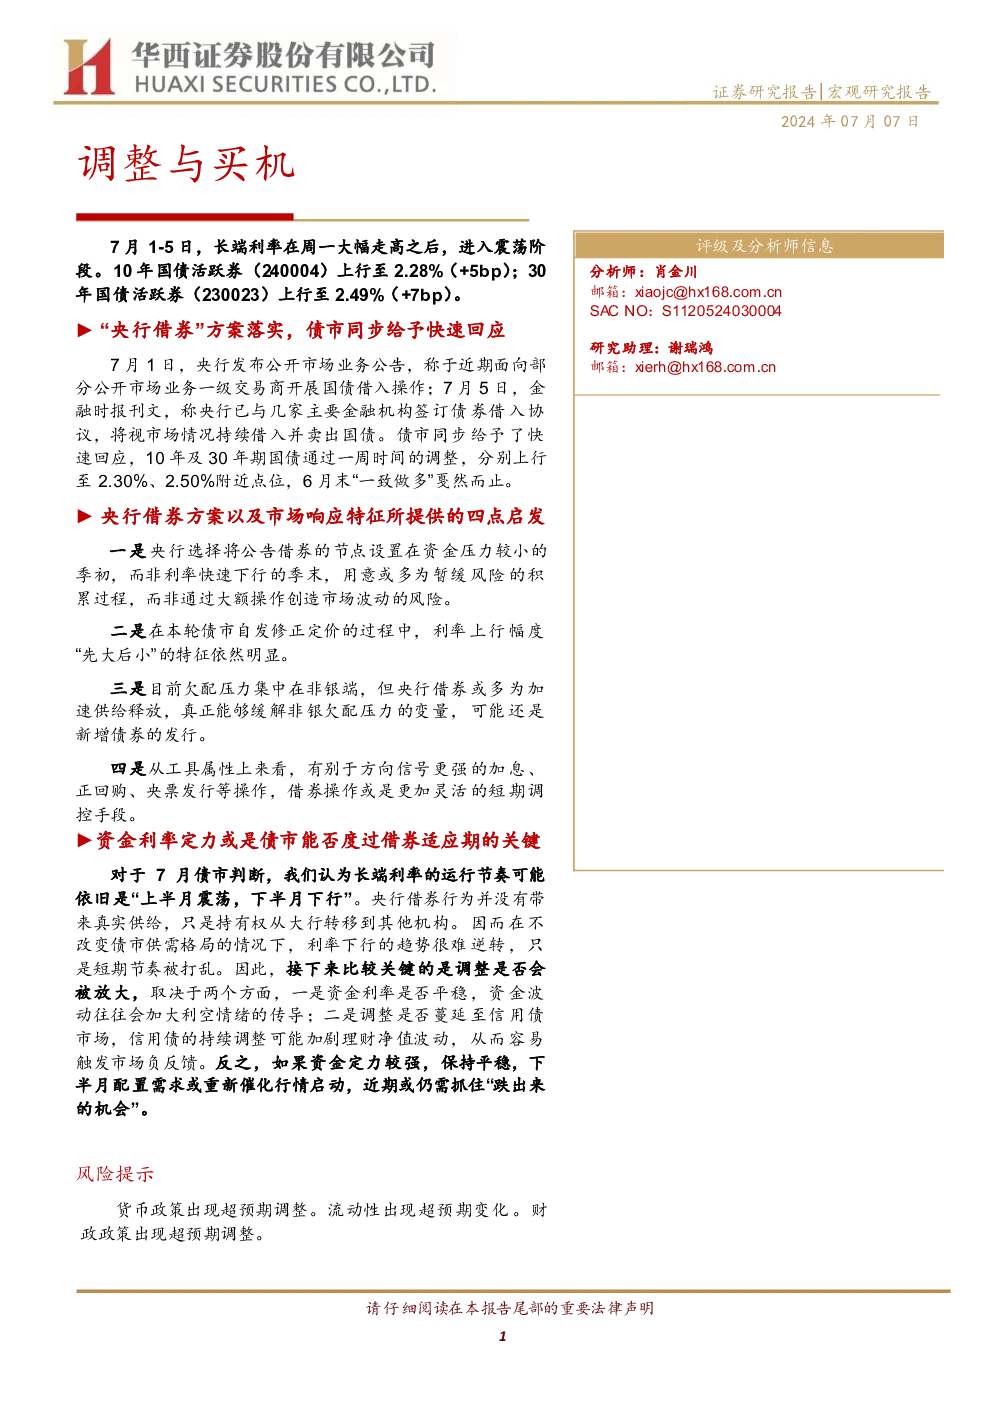
根据提供的文字内容,报告的主要内容可以总结如下:
市场行情回顾
- 长端利率:7月1日至5日期间,长端利率在周一大幅走高后进入震荡阶段。10年国债活跃券上行至2.28%(+5bp),30年国债活跃券上行至2.49%(+7bp)。
调整与买机
- 央行借券方案:央行宣布近期将面向部分一级交易商开展国债借入操作,随后金融时报报道央行已与几家主要金融机构签订债券借入协议,并表示会根据市场情况持续借入并卖出国债。
- 市场响应:债市对此快速作出反应,10年和30年期国债分别上行至2.30%和2.50%附近。这一系列操作导致6月末的“一致做多”趋势中断。
- 市场启发:
- 央行选择在季初而非季末进行借券操作,以避免增加市场波动。
- 在债市自发修正过程中,利率上行幅度呈现出“先大后小”的特点。
- 目前的欠配压力主要集中在非银领域,但真正的缓解因素可能是新增债券的发行。
- 央行借券是一种相对灵活的短期调控手段。
资金利率与债市展望
- 资金利率定力:资金利率的稳定与否将决定债市能否顺利度过借券适应期。
- 市场预测:预计7月债市将呈现“上半月震荡,下半月下行”的态势。央行借券操作虽能维持利率在合理区间,但不会改变市场供需格局,利率趋势难以逆转。
- 关键因素:资金利率的稳定性、信用债市场的表现将决定市场走向。
理财规模与业绩
- 理财规模:跨季首周,理财规模快速回升,环比增长0.9万亿元至29.66万亿元。
- 业绩表现:理财产品的净值变动呈现分化,纯债类产品的表现优于混合类产品。
其他关注点
- 政策与风险提示:关注6月通胀数据、进出口数据、金融数据,以及7月税期对流动性的影响。同时,关注美国通胀数据对全球市场的影响。
- 海外信号:全球宽松推进的积极信号对国内利率下行形成支撑。
结论
总结而言,报告分析了7月债市的动态,重点关注了央行借券操作对市场的影响、资金利率的稳定性、理财规模的变化及海外经济环境的潜在影响。对于投资者来说,资金利率的稳定性和信用债市场的表现将成为市场走向的关键因素。