周大福(1929.HK)FY2024年度业绩点评报告
业绩概览
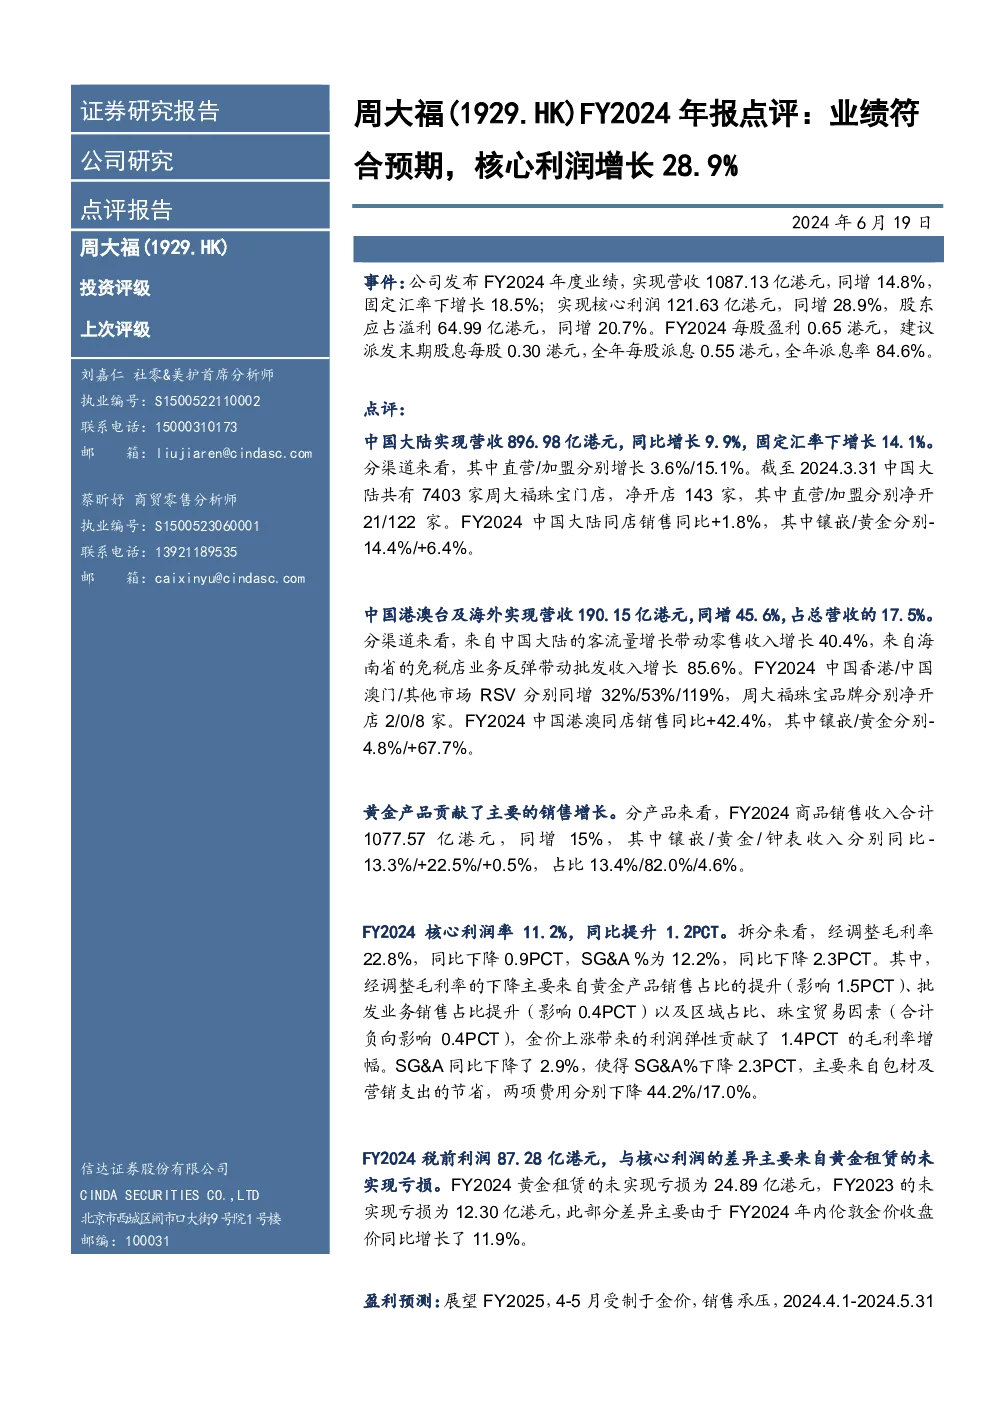
周大福发布了FY2024年度业绩报告,显示营收总额为1087.13亿港元,同比增长14.8%,固定汇率下增长18.5%。核心利润达到121.63亿港元,同比增长28.9%。股东应占溢利为64.99亿港元,同比增长20.7%。每股盈利为0.65港元,建议末期股息每股0.30港元,全年每股派息总额为0.55港元,派息率为84.6%。
中国大陆市场
- 中国大陆市场营收为896.98亿港元,同比增长9.9%,固定汇率下增长14.1%。
- 分渠道来看,直营渠道增长3.6%,加盟渠道增长15.1%。
- 截至2024年3月31日,中国大陆周大福珠宝门店总数为7403家,净新增143家,其中直营净增21家,加盟净增122家。
- 同店销售同比增长1.8%,镶嵌产品销售额下降14.4%,黄金产品销售额增长6.4%。
港澳台及海外市场
- 港澳台及海外市场营收为190.15亿港元,同比增长45.6%,占总营收的17.5%。
- 来自中国大陆的客流量增长带动零售收入增长40.4%,海南省的免税店业务反弹带动批发收入增长85.6%。
- 中国香港、中国澳门及其他市场零售销售值分别同比增长32%、53%、119%,周大福珠宝品牌净新增店铺分别为2家、0家、8家。
- 同店销售同比增长42.4%,镶嵌产品销售额下降4.8%,黄金产品销售额增长67.7%。
产品销售与利润
- 主要依赖黄金产品的销售增长,商品销售收入合计1077.57亿港元,同比增长15%。
- 分产品看,镶嵌产品收入同比下降13.3%,黄金产品收入同比增长22.5%,钟表产品收入同比增长0.5%。
利润与成本
- 核心利润率提升至11.2%,较去年增加1.2个百分点。
- 经调整毛利率为22.8%,同比下降0.9个百分点,SG&A(销售、一般及行政开支)百分比为12.2%,同比下降2.3个百分点。
- 经调整毛利率下降主要受黄金产品销售占比提升(影响1.5个百分点)、批发业务销售占比提升(影响0.4个百分点)以及区域占比、珠宝贸易因素的影响(合计负向影响0.4个百分点)。金价上涨带来的利润弹性贡献了1.4个百分点的毛利率增幅。
- SG&A同比下降2.9%,使得SG&A百分比下降2.3个百分点,主要得益于包材及营销支出的节省,这两项费用分别下降44.2%、17.0%。
税务与租赁损失
- 税前利润为87.28亿港元,黄金租赁的未实现亏损为24.89亿港元,较去年增加约12.30亿港元,主要由于年内伦敦金价收盘价同比增长了11.9%。
未来展望与风险提示
- 预计FY2025集团零售值下滑20.2%,中国大陆及中国港澳同店销售分别下滑27.6%、-32.0%。
- 盈利预测包括FY2025-FY2027收入与净利润预测,预计收入分别为1055、1092、1118亿港元,净利润分别为68.57、71.15、73.07亿港元。
- 关键风险提示包括开店不及预期、同店增长不及预期、金价剧烈波动、新产品推广不及预期、行业竞争加剧等。
财务指标
- 提供了FY2023至FY2027的关键财务指标预测,包括收入、净利润、毛利率、净资产收益率(ROE)、每股收益(EPS)、市盈率(P/E)、市净率(P/B)等。
资产与负债
- 描述了资产负债表、利润表的关键数据点,包括流动资产、营业成本、存货、应收账款、短期借款、长期投资、固定资产、无形资产等。
现金流量