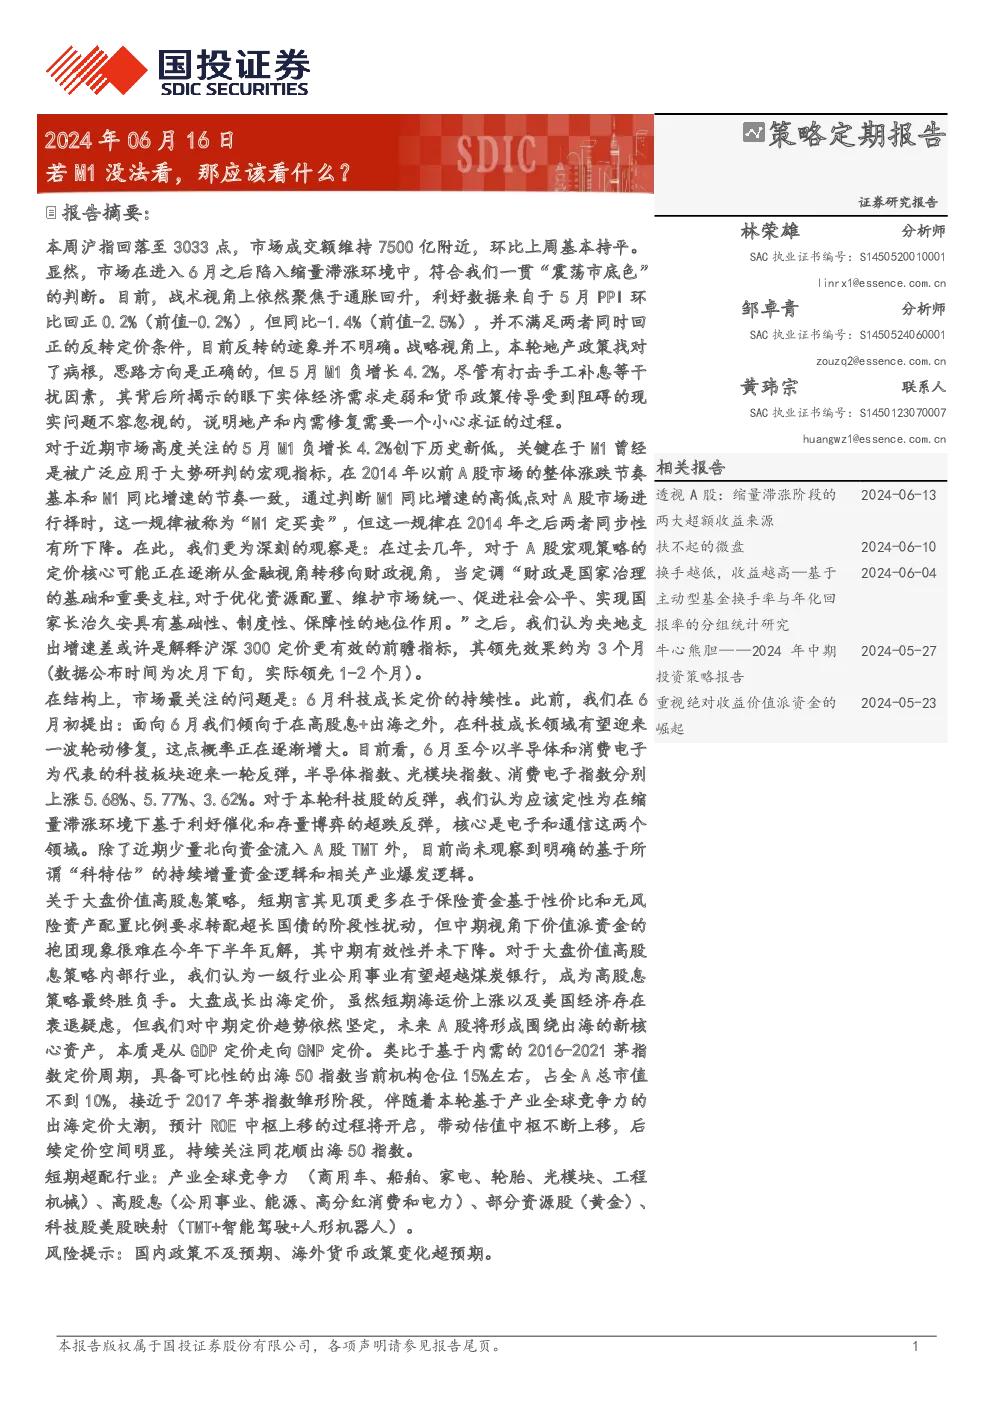
2024年6月16日 国投证券策略定期报告摘要
市场回顾与展望:
- 市场表现:本周,上证综指收于3033点,市场成交量维持在7500亿水平,较上周基本持平,显示市场进入6月后呈现出缩量滞涨状态。
- 策略分析:战术层面聚焦通胀回升迹象,但5月PPI环比回正幅度有限,未满足反转定价条件。战略层面指出地产政策已找准问题关键,但5月M1货币供应量同比负增长4.2%,反映实体经济需求疲软和货币政策传导受阻。
M1与宏观经济:
- M1定买卖:传统观点认为M1同比增速与A股市场走势高度相关,但近年来其有效性有所下降。新的观察表明,财政政策可能正逐渐取代金融政策成为市场定价的核心力量。
- 央地财政支出增速差:这一指标被认为更能准确反映沪深300指数的走势,尤其是在2017年后,其与沪深300的相关性显著增强。
科技成长板块:
- 6月科技成长定价:6月初期,市场倾向关注科技成长领域的轮动修复机会,尤其是半导体、消费电子等板块,显示出在缩量滞涨环境下基于利好催化和存量博弈的超跌反弹特征。
大盘价值高股息策略:
- 短期波动:近期市场波动更多归因于保险资金调整配置等因素,但中期视角下,价值派资金的集中持股现象预计不会迅速瓦解。
- 行业选择:公用事业行业有望成为高股息策略的关键胜负手,重点关注具有提价预期和ROE中枢上移的领域。
大盘成长出海定价:
- 中期趋势:尽管存在短期不确定性,但中期对A股围绕出海核心资产的定价趋势保持坚定信心,强调从GDP定价转向GNP定价。
- 出海定价持续性:短期依赖于国内外通胀差异和全球PMI指数扩张情况,中期担忧集中在大宗商品价格引发的二次通胀风险。
投资策略:
- 重点行业:推荐产业全球竞争力领域(商用车、船舶、家电、轮胎、光模块、工程机械)、高股息(公用事业、能源、高分红消费和电力)、部分资源股(黄金)、科技股美股映射(TMT+智能驾驶+人形机器人)作为短期超配方向。
风险提示:
- 国内政策不及预期:包括但不限于财政、货币政策执行力度不足影响市场情绪。
- 海外货币政策变化:海外央行超预期紧缩可能对全球金融市场造成冲击。
报告总结:
面对2024年的市场环境,报告强调了结构性投资的重要性,特别是在当前的震荡市场中,关注点集中在科技成长、价值高股息、制造全球化竞争力以及出海定价等领域。市场策略建议围绕上述领域布局,同时提醒投资者关注国内外政策动态和海外货币政策变化带来的潜在风险。