燕京啤酒:民族品牌的精品王者
公司概览:
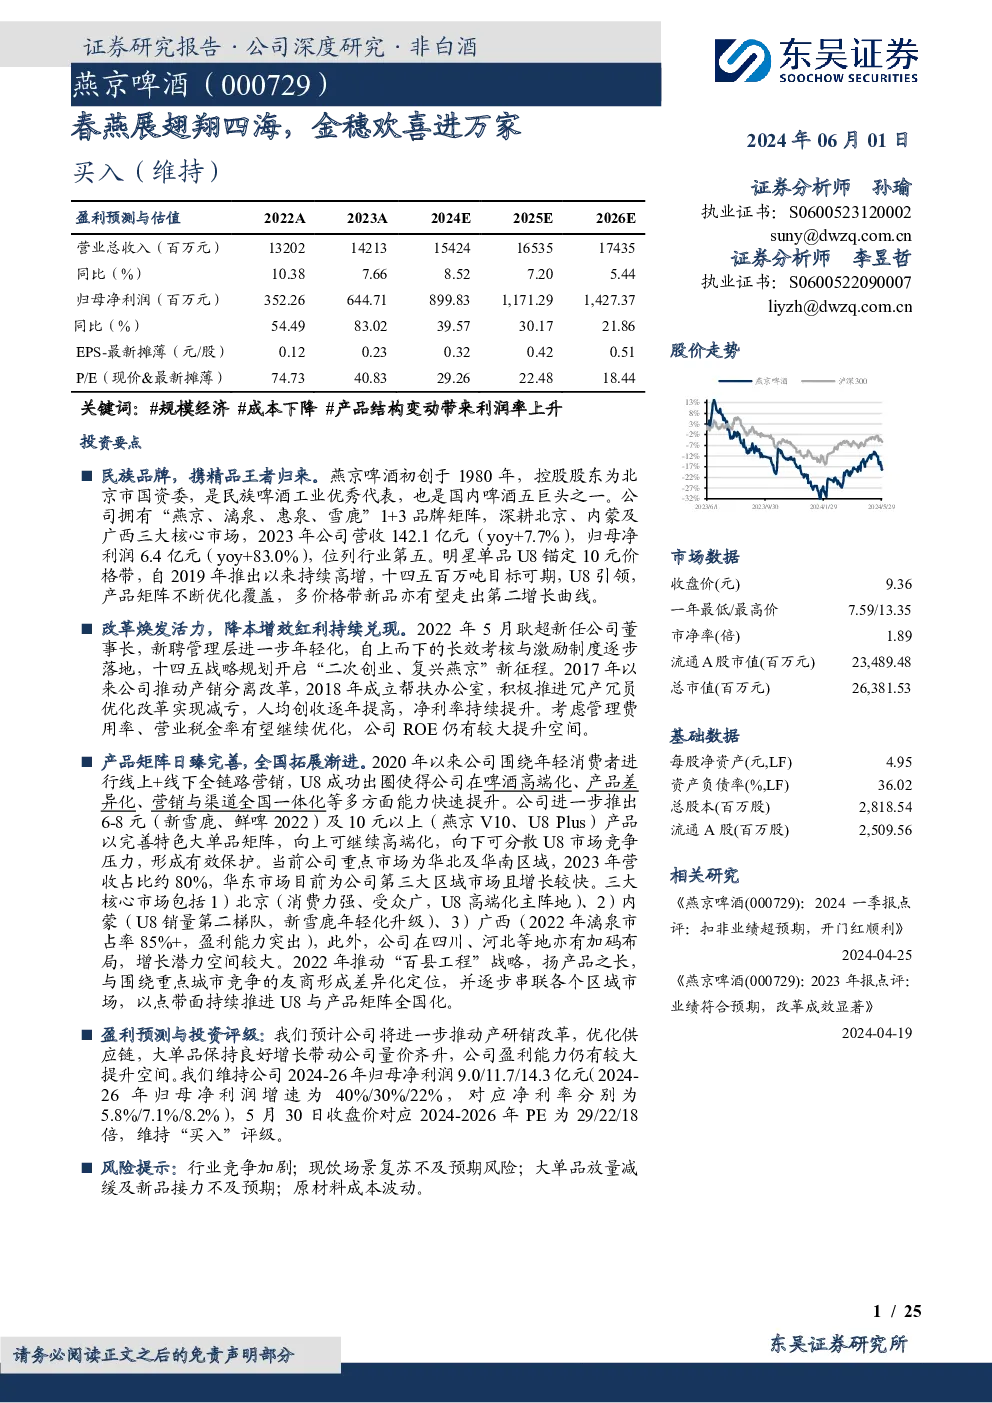
燕京啤酒,作为民族啤酒工业的杰出代表,始于1980年,由北京市国资委控股,是中国啤酒行业的五大巨头之一。公司以“燕京、漓泉、惠泉、雪鹿”为核心品牌,深耕北京、内蒙古及广西三大核心市场。在2023年的财报中,公司实现了营收142.1亿元(同比增长7.7%),归母净利润6.4亿元(同比增长83.0%)的亮眼成绩。
产品策略:
- 明星单品U8:自2019年推出以来,U8锚定了10元价格带,持续高速增长,有望实现十四五期间的百万吨销售目标。U8引领产品矩阵优化,多价格带的新品推出有望开辟第二增长曲线。
- 产品矩阵优化:公司通过产品矩阵的不断优化,覆盖多个价格带,既提升了高端化,也分散了U8的市场竞争压力,形成了协同效应。
内部改革与活力焕发:
- 管理层更新:2022年,耿超接任董事长,带来新的管理团队,推动了一系列改革措施,如长效考核与激励制度的实施,旨在提升团队效率与凝聚力。
- 降本增效:通过内部改革,公司的人均创收逐年提高,净利率持续提升,显示出降本增效的积极效果。
市场拓展与全国化战略:
- 市场布局:公司重点市场集中在华北、华南及华东,通过“百县工程”战略深入县镇市场,实现差异化竞争,推动U8全国化。
- 品牌营销:U8的成功经验被应用于其他大单品,通过线上线下全链路营销,增强了品牌的全国认知度。
预测与投资建议:
- 盈利预测:预计公司将继续推动产品结构升级和产研销改革,2024年至2026年归母净利润将分别达到9.0亿元、11.7亿元、14.3亿元,对应PE分别为29倍、22倍、18倍。
- 投资评级:鉴于公司潜力的快速释放和市场前景看好,维持“买入”评级。
风险提示:
- 行业竞争加剧:市场环境的变化可能导致竞争加剧,影响公司市场份额。
- 现饮场景复苏不确定性:疫情后的现饮场景恢复速度可能影响销售。
- 大单品增长放缓与新品接力不足:大单品的增长速度和新品的市场接受度是关注的重点。
- 原材料成本波动:原材料价格的变动可能影响公司的成本控制和利润空间。
结论:
燕京啤酒通过内部改革、产品矩阵优化和市场拓展策略,展现出强劲的增长势头和潜力。随着明星单品U8的成功以及多价格带新品的布局,公司正迈向更加繁荣的未来。然而,市场环境的不确定性、竞争加剧以及成本控制等挑战仍需密切关注。