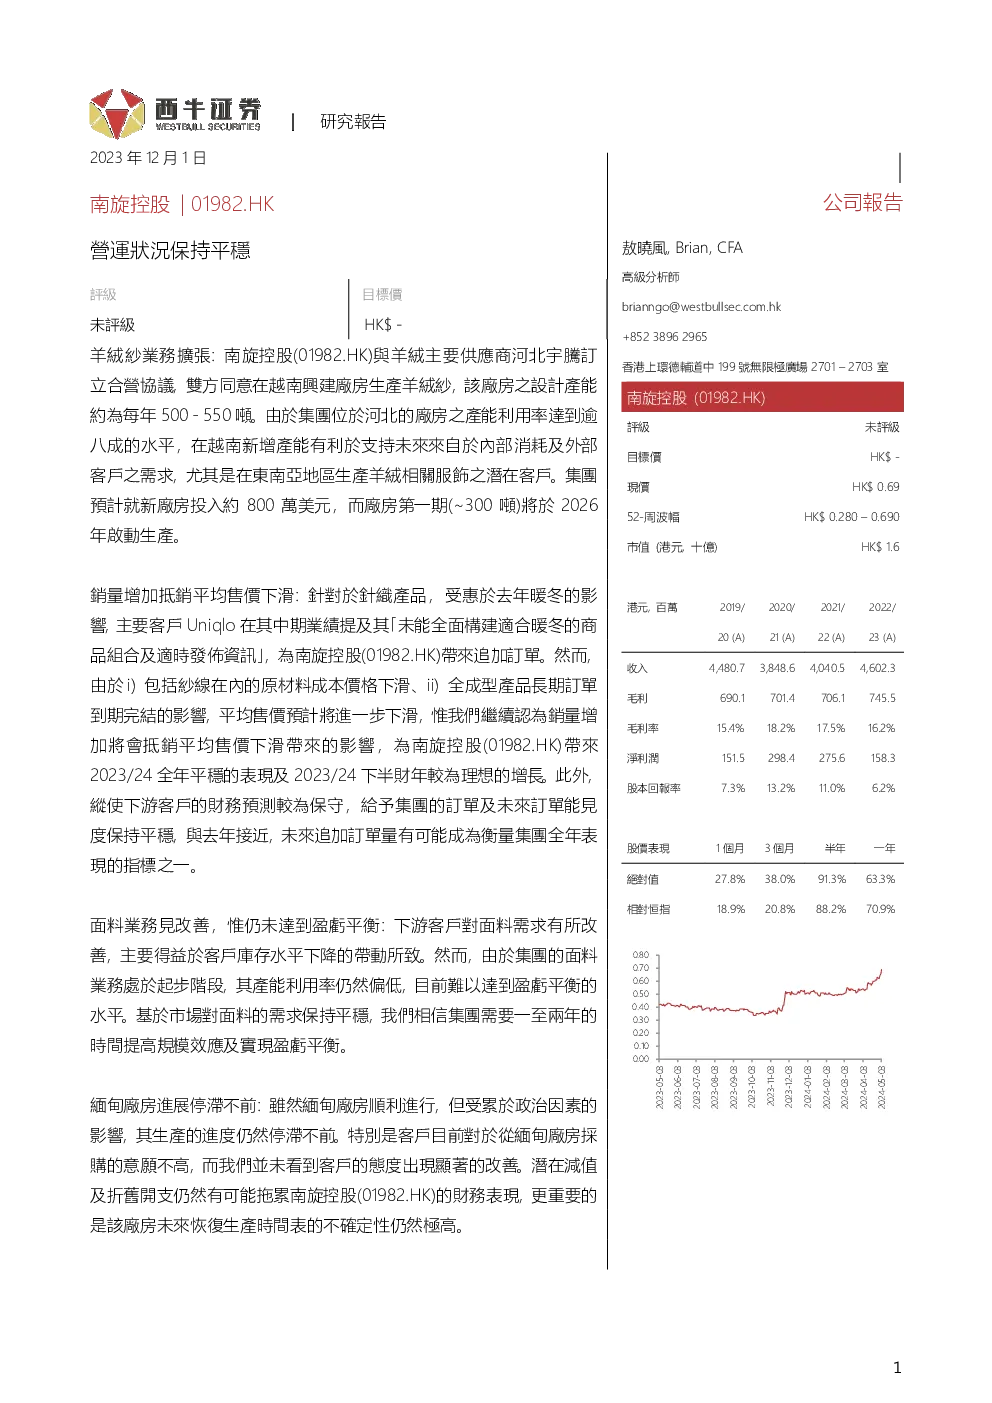
南旋控股(01982.HK)运营状况保持平稳
南旋控股(01982.HK)近期发展态势良好,公司与羊绒主要供应商河北宇腾订立合营协议,计划在越南兴建厂房生产羊绒纱线,设计产能为每年约500至550吨。此举旨在满足集团内部消耗和外部客户需求的增长,特别是在东南亚地区对羊绒相关服饰的潜在市场需求。预计新厂投资总额约为800万美元,首期产能(约300吨)将于2026年启动生产。
销量增加抵消平均售价下滑
针对针织产品业务,得益于去年冬季温暖的气候影响,主要客户优衣库在中期业绩中提及未能全面构建适合暖冬的商品组合及及时发布信息,从而为南旋控股带来了额外订单。然而,原材料成本价格的下滑以及全成型产品长期订单到期的影响,导致预计平均售价将进一步下滑。尽管如此,销量的增加预计将抵消平均售价下滑带来的影响,为南旋控股带来2023/24财年的平稳表现及2023/24下半财年的理想增长。同时,下游客户的财务预测相对保守,给予集团的订单及未来订单可见度保持稳定,与去年接近,未来追加订单量有可能成为衡量全年表现的关键指标。
面料业务见改善,但仍面临挑战
面料业务方面,市场需求有所改善,主要得益于客户库存水平的下降。然而,由于该业务仍处于起步阶段,产线利用率较低,难以达到盈亏平衡点。市场对面料的需求保持平稳,集团预计需要大约1至2年的时间来提升规模效应并实现盈亏平衡。
缅甸工厂进展停滞
尽管缅甸工厂建设顺利,但由于政治因素的影响,生产进度停滞不前。客户对于从缅甸工厂采购的意愿不高,且未见到客户态度的显著改善。潜在的减值及折旧开支可能继续影响南旋控股的财务表现,更重要的是,该工厂恢复生产的时间表高度不确定。
风险因素与市场展望
南旋控股面临的风险因素包括主流客户订单份额流失、针织产品市场规模缩小、未能找到新的成长动力、未能维持预期的派息比率以及人民币兑美元升值的可能性。市场展望方面,南旋控股的股价表现强劲,过去一个月涨幅达27.8%,过去一年涨幅为63.3%,相对恒生指数的涨幅分别为18.9%至70.9%。相较于行业平均值,南旋控股的市值较小,市盈率较低,预测市盈率接近行业平均水平,市账率和市销率相对较低,表明公司估值较为合理。未来,南旋控股需关注市场份额的稳定性、市场需求的持续性以及成本控制能力,以应对市场变化和潜在风险。