市场周报概要
市场动态与调整
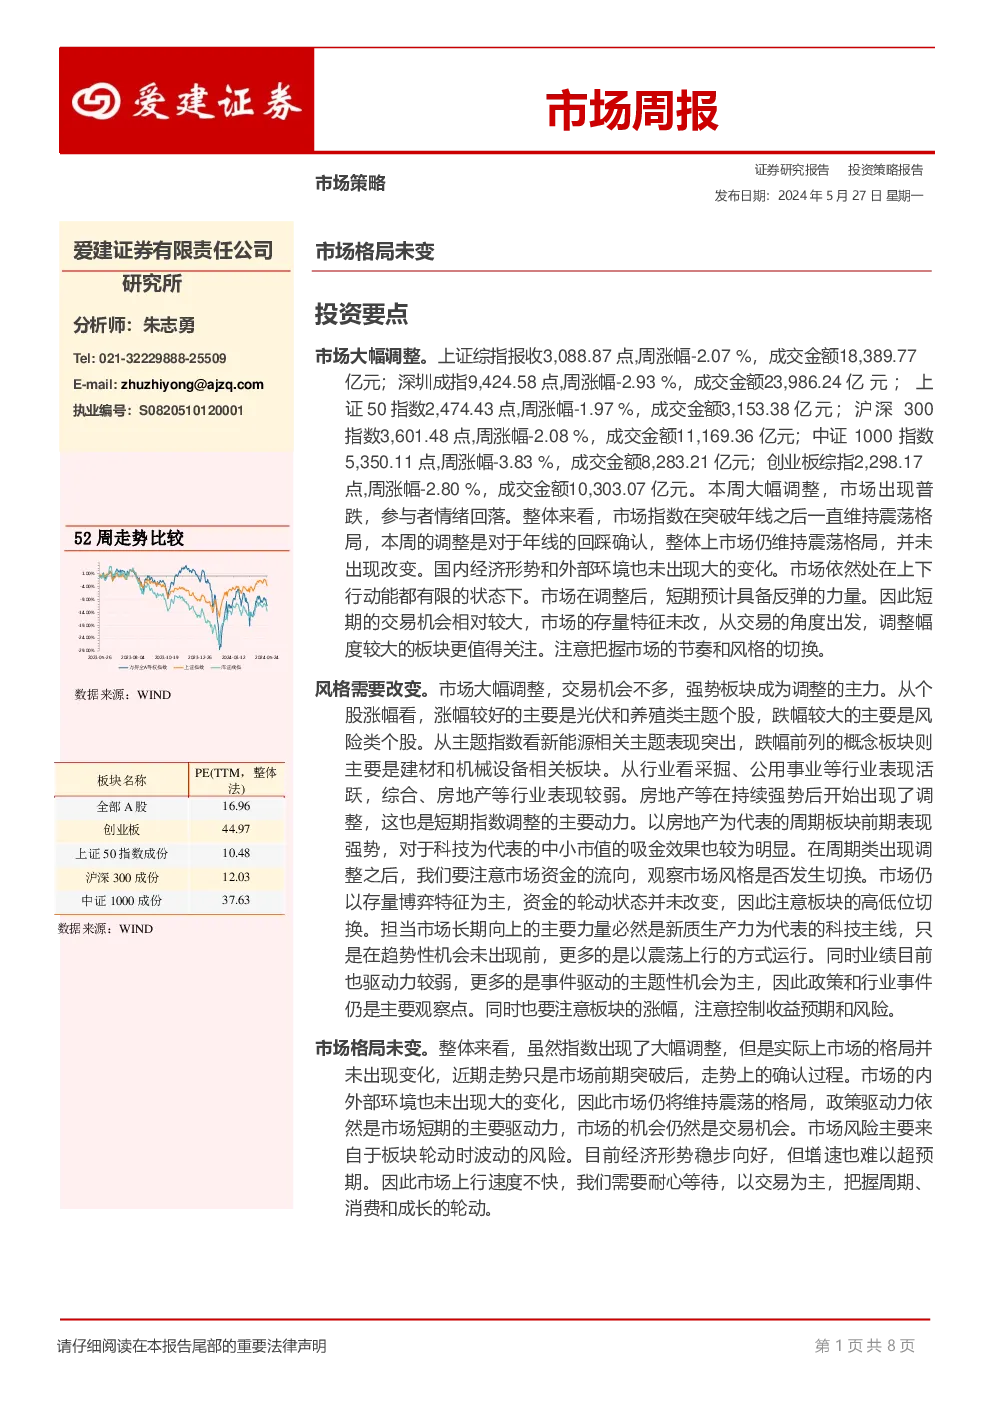
本周,中国股市经历了一波显著的调整,主要指数普遍下跌。上证综指收于3,088.87点,周跌幅为2.07%,成交额达到18,389.77亿元。深圳成指录得9,424.58点,周跌幅为2.93%,成交额为23,986.24亿元。其他主要指数亦呈现相似跌幅,显示市场出现普遍下跌。
市场格局与风格变化
尽管市场大幅调整,但其格局并未发生根本性变化。市场仍然维持震荡态势,参与者情绪受到抑制。当前市场主要受制于经济形势和外部环境的变化不大,且市场处于上下行动能有限的状态。市场存在短期反弹的潜力,尤其是调整幅度较大的板块。
行业与主题分析
行业层面,采掘、公用事业等行业表现出活跃迹象,而房地产、综合、房地产等行业则相对疲软。新能源相关的主题指数表现突出,而建材、机械设备等板块则跌幅居前。光伏和养殖类主题个股涨幅较好,风险类个股跌幅较大。
风格与投资策略
市场风格需要转变,特别是在交易机会减少的情况下,强势板块成为了调整的主力。投资者应关注市场节奏和风格切换,尤其是板块间的高低位切换。长期来看,新质生产力代表的科技主线将成为市场主要力量,但在趋势性机会未现之前,市场将通过震荡上行的方式运行。
估值与风险考量
当前市场整体估值水平较低,为投资者提供了较高的安全边际。但业绩增长乏力,更多依赖于事件驱动的主题性投资机会。政策和行业事件成为主要观察点。同时,板块间的涨幅差异提醒投资者注意收益预期和风险控制。
风险提示与展望
市场风险主要来自板块轮动带来的波动。经济形势稳步向好,但增速难以超出预期,导致市场上涨速度不快。投资者应耐心等待,以交易策略为主,关注周期、消费和成长板块的轮动。
结论
本周股市大幅调整,市场格局虽未变,但内部结构发生了变化,风格需要调整。市场整体处于低估值状态,为投资者提供了良好的买入时机。然而,投资者仍需关注板块轮动风险,把握市场节奏和风格切换,特别是关注科技主线的发展潜力。同时,经济基本面的稳定为市场提供了支撑,但增速预期有限,需谨慎评估风险。