凯莱英公司快报
要点概览
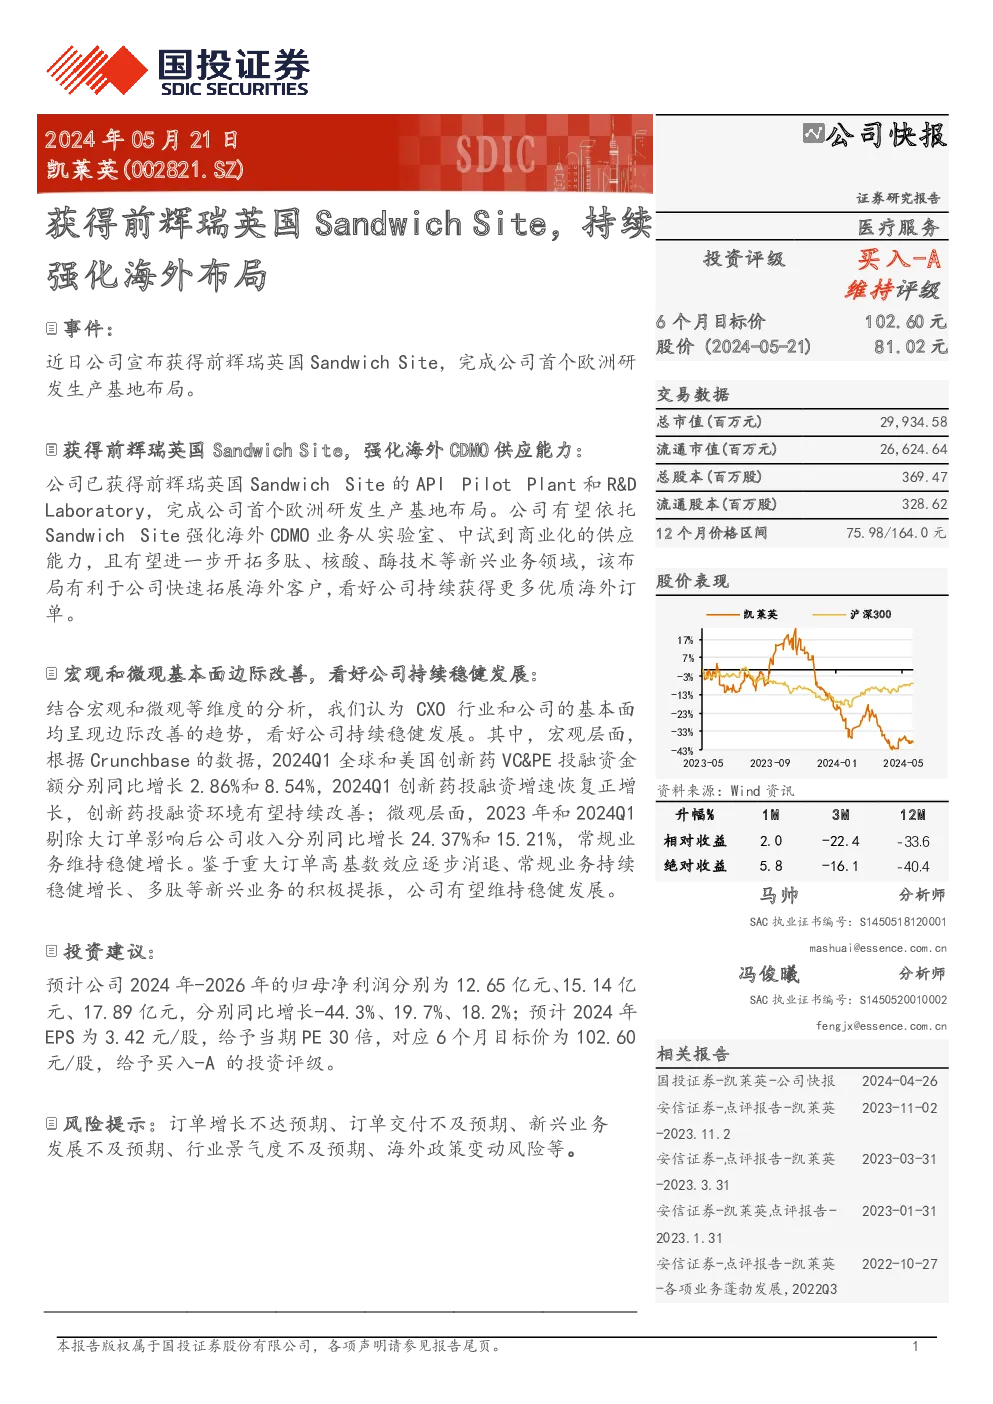
凯莱英(002821.SZ)获得了前辉瑞英国Sandwich Site的API Pilot Plant和R&D Laboratory,这标志着公司首个欧洲研发生产基地的布局完成,强化了其海外CDMO供应能力。通过这一布局,公司有望加速拓展海外客户基础,获得更多优质海外订单。
宏观经济与微观数据分析
结合宏观和微观层面的分析,医疗外包行业(CXO)以及凯莱英的业务均呈现出边际改善的趋势。宏观数据显示,全球和美国创新药领域的风险投资和私募股权融资金额在2024年第一季度分别同比增长了2.86%和8.54%,创新药投融资环境持续改善。微观层面,剔除大型订单的影响,公司收入在2023年和2024年第一季度分别同比增长了24.37%和15.21%,显示常规业务稳健增长。
投资建议与预期
预计凯莱英在未来几年的盈利将持续增长,具体如下:
- 2024年:归母净利润预计为12.65亿元,同比增长-44.3%;
- 2025年:归母净利润预计为15.14亿元,同比增长19.7%;
- 2026年:归母净利润预计为17.89亿元,同比增长18.2%。
基于此,给予公司当期PE为30倍的目标价为102.60元/股,并给予买入-A的投资评级。
风险提示
投资凯莱英需注意以下风险:
- 订单增长不达预期的风险;
- 订单交付不及预期的风险;
- 新兴业务发展的不确定性;
- 行业整体景气度下降的风险;
- 海外政策变动带来的不确定性。
财务预测与估值
公司预计在未来的几年内将保持稳健的增长态势,具体的财务预测包括收入、净利润、每股收益、每股净资产等指标,均展现出良好的增长趋势。同时,提供了详细的财务报表预测和估值数据汇总,涵盖了利润表、资产负债表、现金流量表等多个方面,用于评估公司的财务健康状况和投资价值。
公司评级
凯莱英被赋予了“买入”的评级,意味着未来6个月内其投资收益率有望领先沪深300指数至少15%以上,显示出对公司长期发展前景的乐观态度。风险评级为“A”,表示正常风险,预期投资收益率的波动不会超过沪深300指数的波动范围。
结论
凯莱英通过获得前辉瑞英国Sandwich Site,进一步强化了其在欧洲的CDMO供应能力,预计随着宏观经济环境的改善和公司业务的稳健增长,未来几年将维持稳健发展。投资建议基于详尽的财务预测和风险评估,强调了公司作为医疗外包行业领导者的发展潜力和投资价值。