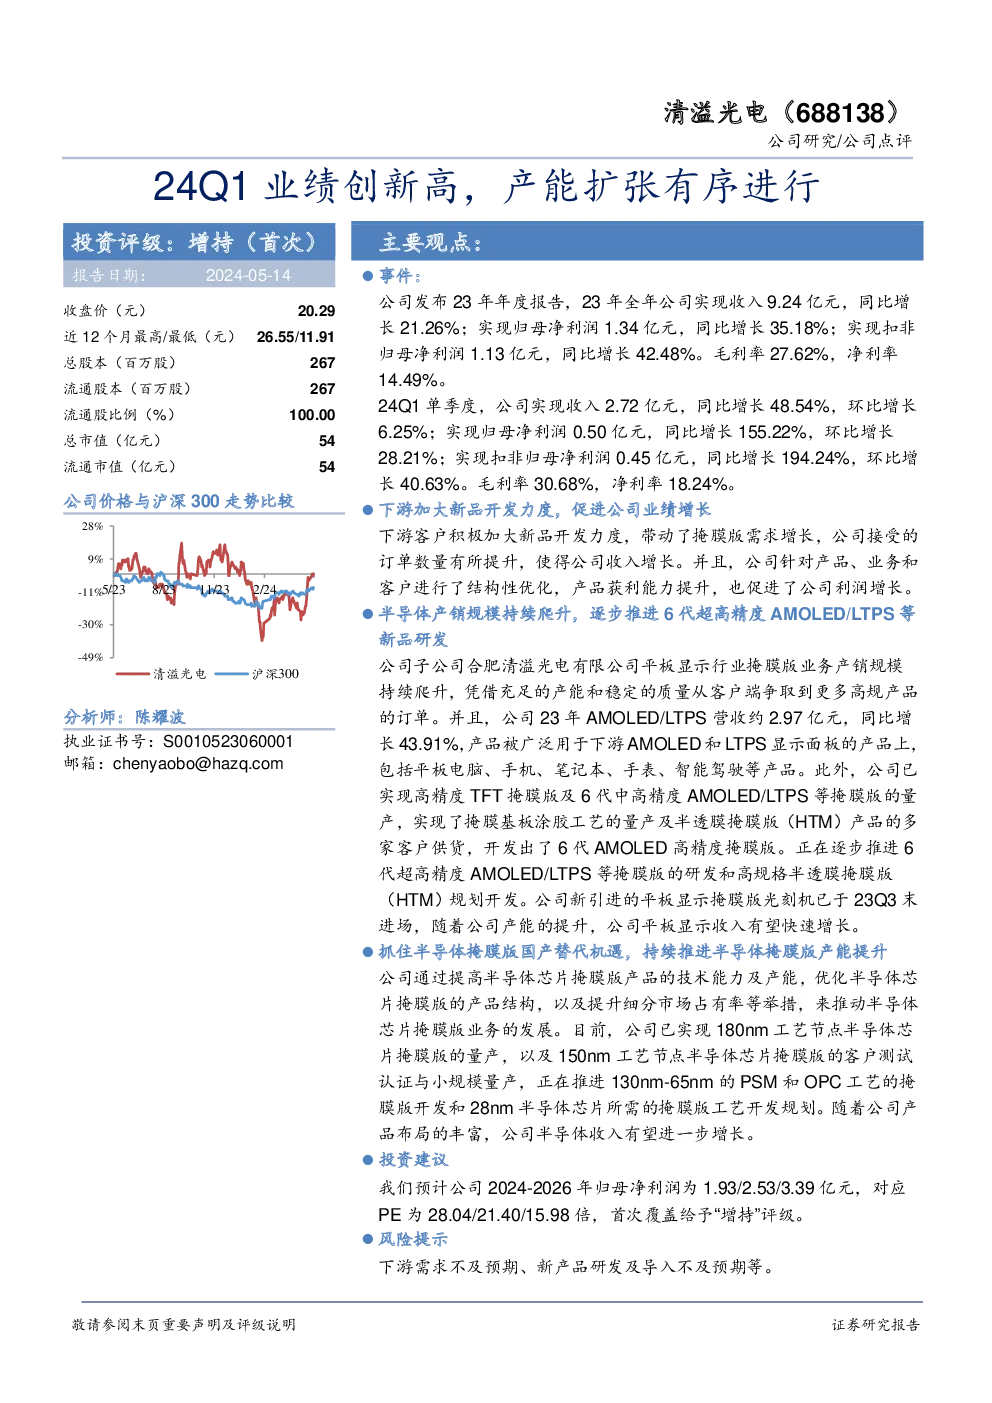
清溢光电2023年业绩及未来发展展望
主要观点:
- 2023年业绩亮点:清溢光电全年实现收入9.24亿元,同比增长21.26%,归母净利润1.34亿元,同比增长35.18%。单季度数据显示,24Q1收入2.72亿元,同比增长48.54%,净利润0.50亿元,同比增长155.22%。
- 下游需求推动:下游客户加大新品开发,带动掩膜版需求增长,促进订单数量提升,从而推动公司收入增长。
- 产品与业务优化:通过产品、业务和客户结构的优化,产品获利能力提升,进一步推动利润增长。
- 半导体业务进展:合肥清溢光电产能持续增长,成功研发并量产6代AMOLED、MicroLED掩膜版,支持多种终端产品应用。同时,计划推进6代超高精度AMOLED/LTPS等掩膜版的研发。
- 国产替代机遇:抓住半导体掩膜版国产替代机遇,提升产能和产品质量,推动业务发展。
- 财务预测:预计2024-2026年归母净利润分别为1.93亿元、2.53亿元、3.39亿元,对应PE分别为28.04倍、21.40倍、15.98倍,首次覆盖给予“增持”评级。
风险提示:
投资建议:
- 预计清溢光电未来三年净利润复合增长率较高,随着产能扩张和产品线丰富,公司半导体收入有望进一步增长。
- 考虑到公司在国内掩膜版市场的领先地位和国产替代趋势,首次覆盖给予“增持”评级。
财务预测概览:
- 2024-2026年:营业收入分别增长至11.11亿元、14.06亿元、17.09亿元,净利润分别增长至1.93亿元、2.53亿元、3.39亿元。
发展策略:
- 持续技术研发:加强高精度掩膜版、HTM产品等的研发,满足市场需求。
- 市场拓展:进一步开拓国内外市场,特别是新兴市场和细分领域。
- 产能建设:提升现有产能,扩大生产规模,满足快速增长的需求。
- 客户服务:深化与现有客户的合作关系,同时积极开拓新客户资源。
结论
清溢光电在2023年实现了稳健增长,特别是在掩膜版领域展现出强大的竞争力和增长潜力。公司通过优化产品结构、提升产能、抓住国产替代机遇,为未来几年的持续增长奠定了坚实基础。考虑到其在行业内的领先地位和未来发展战略,预计其业绩将继续保持强劲势头。