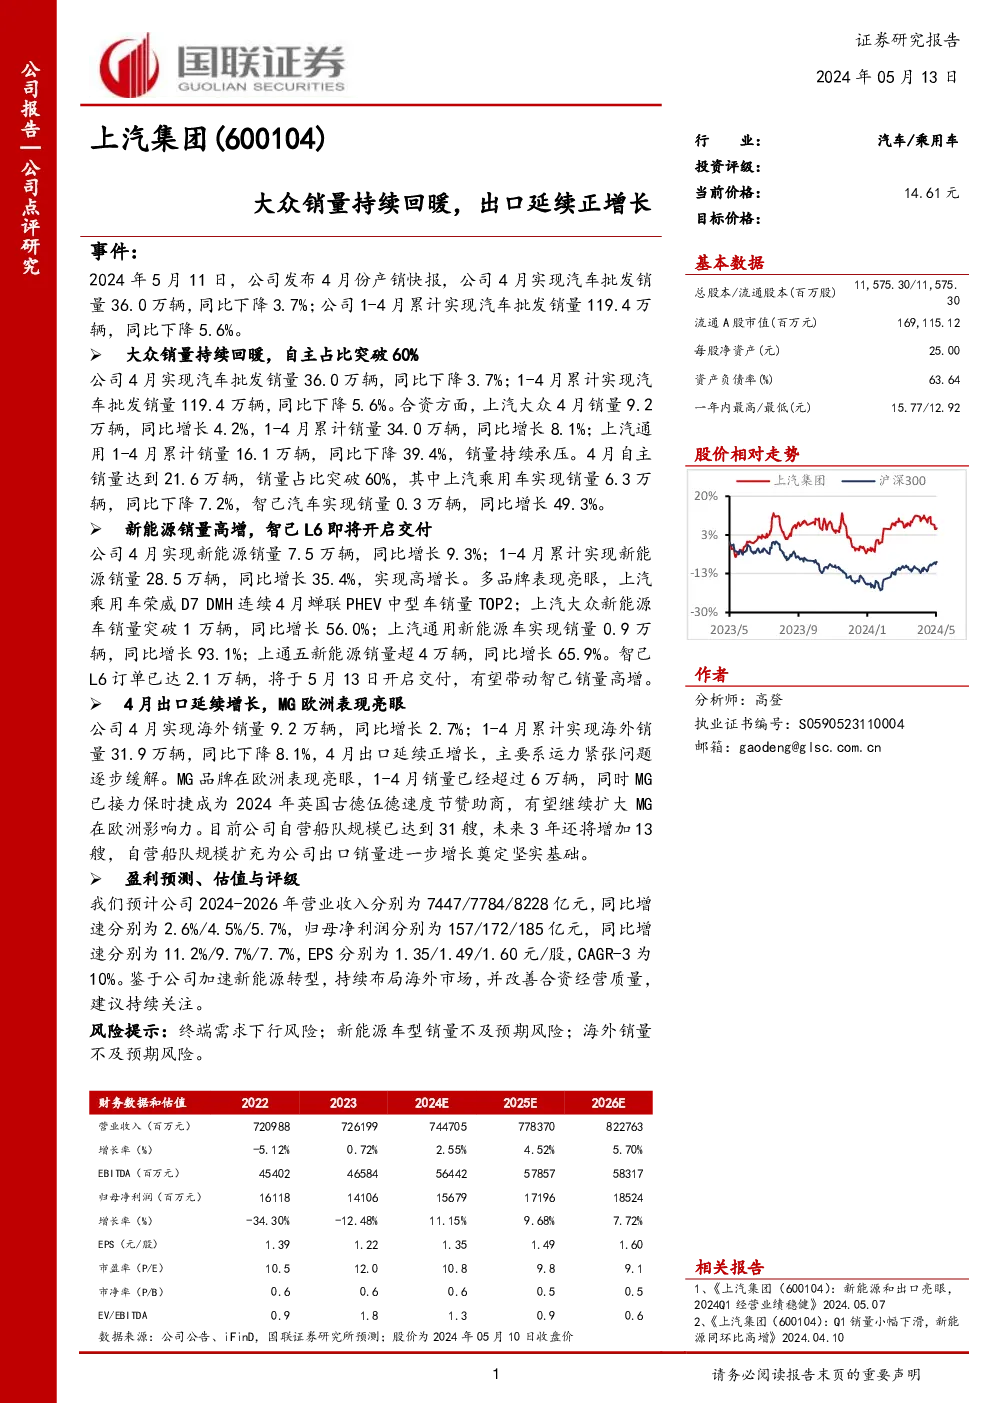
上汽集团(600104)公司点评研究报告
主要亮点:
销量回暖与新能源增长:
- 4月销量表现:上汽集团4月份实现汽车批发销量36.0万辆,同比下降3.7%,1-4月累计销量119.4万辆,同比下降5.6%。
- 合资与自主:合资品牌中,上汽大众销量回暖,同比增长4.2%,而上汽通用则持续承压,1-4月累计销量下降39.4%。自主销量占比突破60%,其中上汽乘用车销量6.3万辆,智己汽车销量0.3万辆,同比增长49.3%。
- 新能源销量:4月新能源销量7.5万辆,同比增长9.3%,累计28.5万辆,同比增长35.4%。各品牌表现亮眼,上汽乘用车、上汽大众、上汽通用五菱等均有高增长。
出口与海外市场:
- 4月出口:4月出口销量9.2万辆,同比增长2.7%,累计31.9万辆,同比下降8.1%,4月出口延续增长趋势。
- MG欧洲表现:MG品牌在欧洲市场销量超过6万辆,MG成为2024年英国古德伍德速度节赞助商,预计将提升其在欧洲的影响力。
财务预测:
- 营收与净利润:预计2024-2026年营业收入分别为7447亿至8228亿元,复合年增长率约为5%,归母净利润分别为157亿至185亿元,复合年增长率约为7.7%。
- 估值:市盈率从10.5倍降至9.1倍,市净率稳定在0.6倍左右。
投资建议:
- 鉴于上汽集团加速新能源转型,持续布局海外市场,并改善合资经营质量,建议持续关注。风险提示包括终端需求下行、新能源车型销量不及预期、海外销量风险。
财务数据概览:
营收与净利润:
- 2022-2026年:营业收入预计从720988亿元增长至822763亿元,复合年增长率约为5.7%;归母净利润从16118亿元增长至18524亿元,复合年增长率约为7.7%。
市盈率与市净率:
- 市盈率:从10.5倍下降至9.1倍。
- 市净率:保持在0.6倍左右。
投资评级与目标价格:
- 投资评级:暂未明确给出,建议关注分析师的具体评级。
- 目标价格:未提供详细说明。
关键数据与图表:
- 营收:从720988亿元增长至822763亿元,复合年增长率约为5.7%。
- 净利润:从16118亿元增长至18524亿元,复合年增长率约为7.7%。
- 市盈率:从10.5倍降至9.1倍。
- 市净率:稳定在0.6倍左右。
结论:
上汽集团在面对市场挑战的同时,通过加快新能源汽车的转型,强化海外市场布局,以及优化合资品牌经营策略,展现出稳健的增长态势。随着新能源汽车销量的持续增长和海外市场的积极拓展,上汽集团有望在未来几年保持良好的发展势头。投资者应关注其在新能源领域的进展和海外市场的发展潜力,同时注意行业整体环境变化带来的潜在风险。