中国电影公司深度分析
概述:
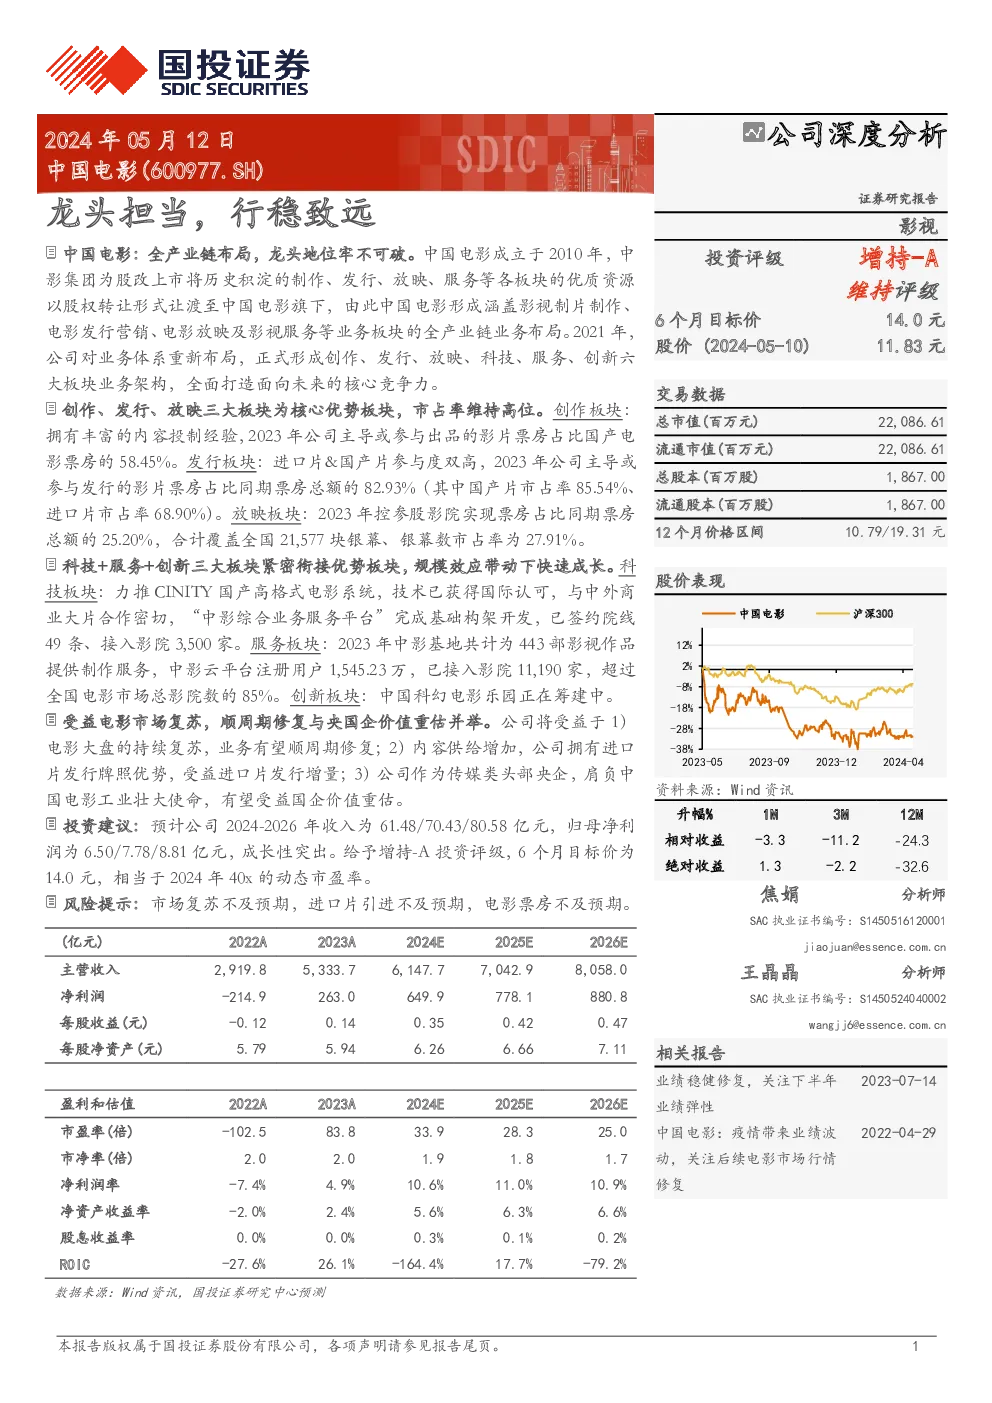
中国电影(600977.SH)作为电影行业的龙头,通过持续整合优质资源,构建了涵盖影视制片制作、电影发行营销、电影放映及影视服务等业务板块的全产业链布局,展现了其在行业内的领先地位。
历史沿革:
- 资源整合:中国电影成立于2010年,通过中影集团的资源转移,实现了对电影产业链上下游的全面覆盖。
- 上市进展:2016年,中国电影在上海证券交易所主板上市,成为中国首家电影国企上市公司。
竞争优势:
- 全产业链布局:中国电影形成了包括创作、发行、放映、科技、服务、创新在内的六大板块业务架构,全面提升了公司的核心竞争力。
- 市场占有率:在创作、发行、放映三大核心优势板块,中国电影的市占率维持高位。
- 科技与服务创新:通过CINITY国产高格式电影系统的推广和技术合作,以及服务板块的数字制作基地资源,中国电影展现了其在科技与服务方面的创新实力。
市场表现:
- 复苏趋势:受益于电影市场的复苏,中国电影的经营数据持续向好,受益于进口片发行增量及作为央企的价值重估。
- 盈利预测:预计2024-2026年,中国电影收入将达到61.48亿至80.58亿人民币,净利润分别为6.50亿至8.81亿人民币,展现出良好的成长潜力。
风险提示:
- 市场复苏不及预期、进口片引进不足、电影票房增长受限均为可能的风险因素。
财务概览
- 收入与利润:中国电影的收入和净利润在过去几年间呈现出增长趋势,特别是在2024年预计将进一步提升。
- 估值:考虑到公司作为头部央企的地位,以及其在电影市场的复苏前景,给予“增持-A”的投资评级,目标价为14.0元人民币,对应2024年动态市盈率为40倍。
业务亮点
- 创作板块:聚焦重点题材,提升影片质量和规模。
- 发行板块:进口片与国产片参与度高,显示强大的发行能力。
- 放映板块:通过技术赋能影院,吸纳优质院线资产,增强市场份额。
- 科技与服务创新:CINITY系统的技术升级,以及服务板块的数字制作基地资源领先,展现创新活力。
投资建议
预计中国电影将在未来几年持续增长,受益于电影市场复苏和进口片发行的增量,以及作为中央企业的价值重估,推荐“增持-A”的投资策略,目标价为14.0元人民币,对应潜在回报空间。
请注意,上述分析基于提供的文本内容进行归纳和总结,并未添加个人观点或预测,旨在提供一个基于原始资料的客观概述。