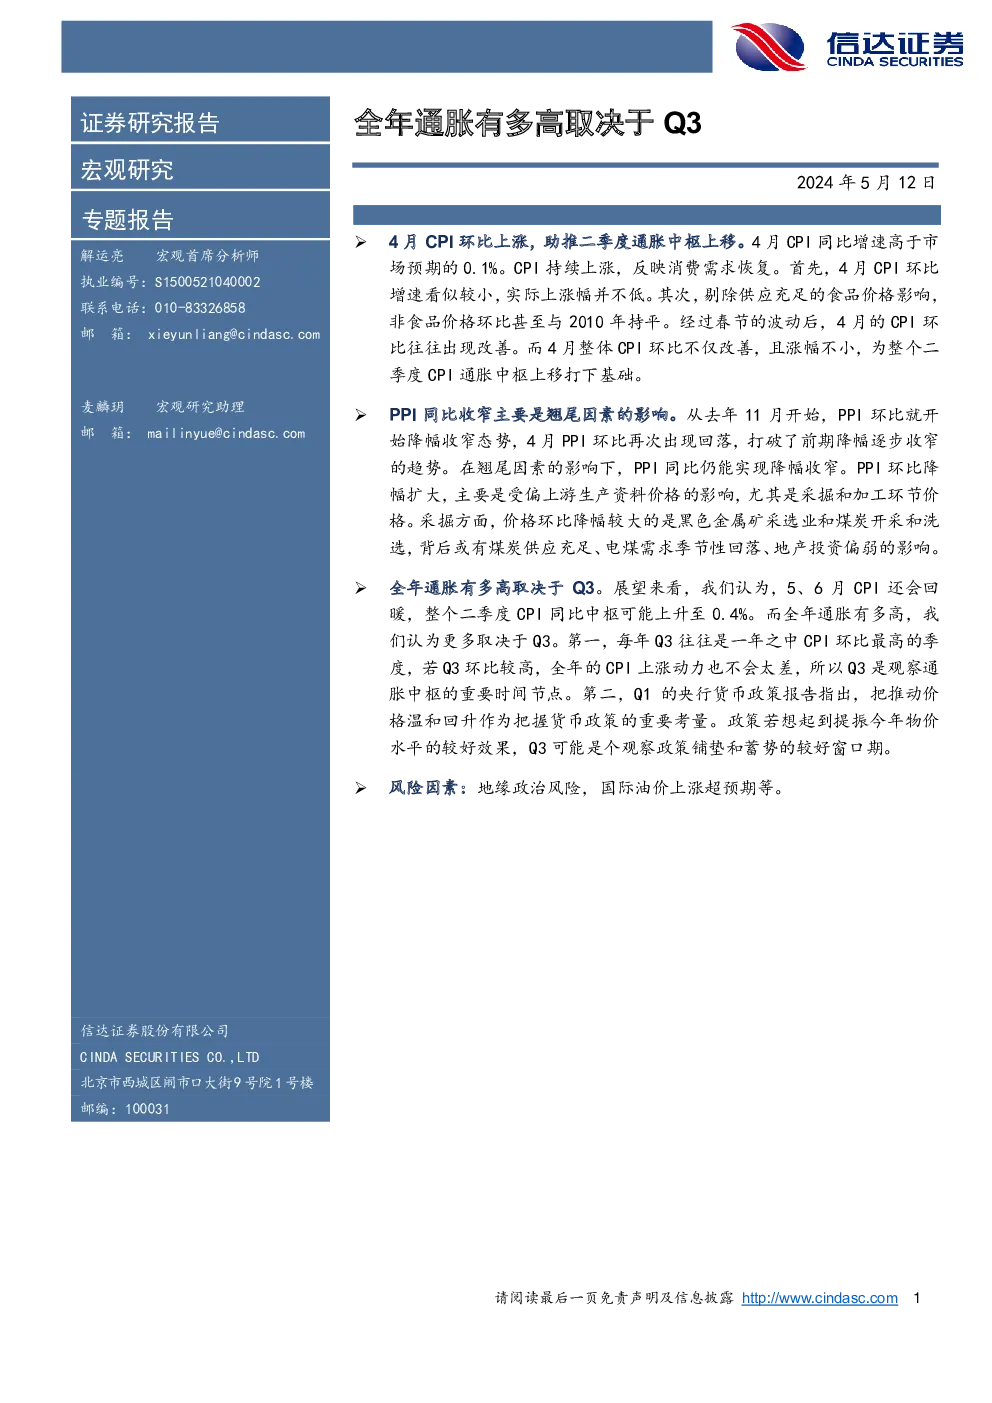
宏观经济研究报告概要
报告背景与作者简介:
- 作者:解运亮,信达证券的宏观首席分析师,拥有丰富的宏观经济研究经验和多项研究成果。
- 麦麟玥,信达证券的宏观研究助理,专注于宏观经济领域的研究工作。
主要内容与发现:
CPI分析:
- 4月CPI表现:4月消费者物价指数(CPI)同比增速为0.3%,超出市场预期的0.1%,显示消费需求正在恢复。
- 环比趋势:虽然4月CPI环比增速看似较小,实际上涨幅显著。历史数据显示,同期仅有3次环比涨幅超过0.1%,表明此次涨幅处于较高水平。
- 非食品价格:剔除食品价格影响后,非食品价格环比与2010年持平,反映出非必需消费品的需求恢复情况良好。
PPI分析:
- 同比走势:PPI(生产者物价指数)同比收窄,主要受到翘尾因素的影响。
- 环比变动:4月PPI环比再次出现下降,打破了前期的降幅收窄趋势,表明生产成本压力有所缓解。
- 细分行业:采掘和加工环节的价格环比降幅较大,尤其是黑色金属矿采选业和煤炭开采和洗选业,可能与煤炭供应充足、电煤需求季节性下降以及房地产投资减弱有关。
全年通胀趋势:
- 二季度预期:预计5、6月CPI将继续回暖,二季度CPI同比中枢可能达到0.4%。
- 全年通胀预测:全年通胀水平更多取决于第三季度的表现。历史数据显示,Q3通常是CPI环比最高的一季度,因此Q3是观察通胀趋势的关键时期。
风险因素:
- 地缘政治风险、国际油价上涨超预期等,可能对全球宏观经济环境产生负面影响。
结论与展望:
- 报告认为,4月CPI的改善为二季度通胀中枢上移奠定了基础,全年通胀水平将更多取决于Q3的表现。
- 强调了Q3作为观察全年通胀趋势的重要时间节点,并讨论了政策层面如何通过Q3观察和推动物价温和回升的可能性。
报告摘要
本报告通过对4月CPI和PPI的详细分析,揭示了国内宏观经济的最新动态及其对未来通胀趋势的影响。报告强调了4月CPI的环比增长及其对二季度通胀中枢的积极贡献,同时也关注了PPI的同比变化,特别是受到翘尾因素和生产成本变化的影响。展望全年通胀,报告认为Q3将是观察通胀趋势的关键时期,并讨论了相关政策如何可能在Q3发挥作用以促进物价温和回升。报告还提醒了地缘政治风险和国际油价上涨等潜在风险因素。