公司业绩概览
年度报告概览:
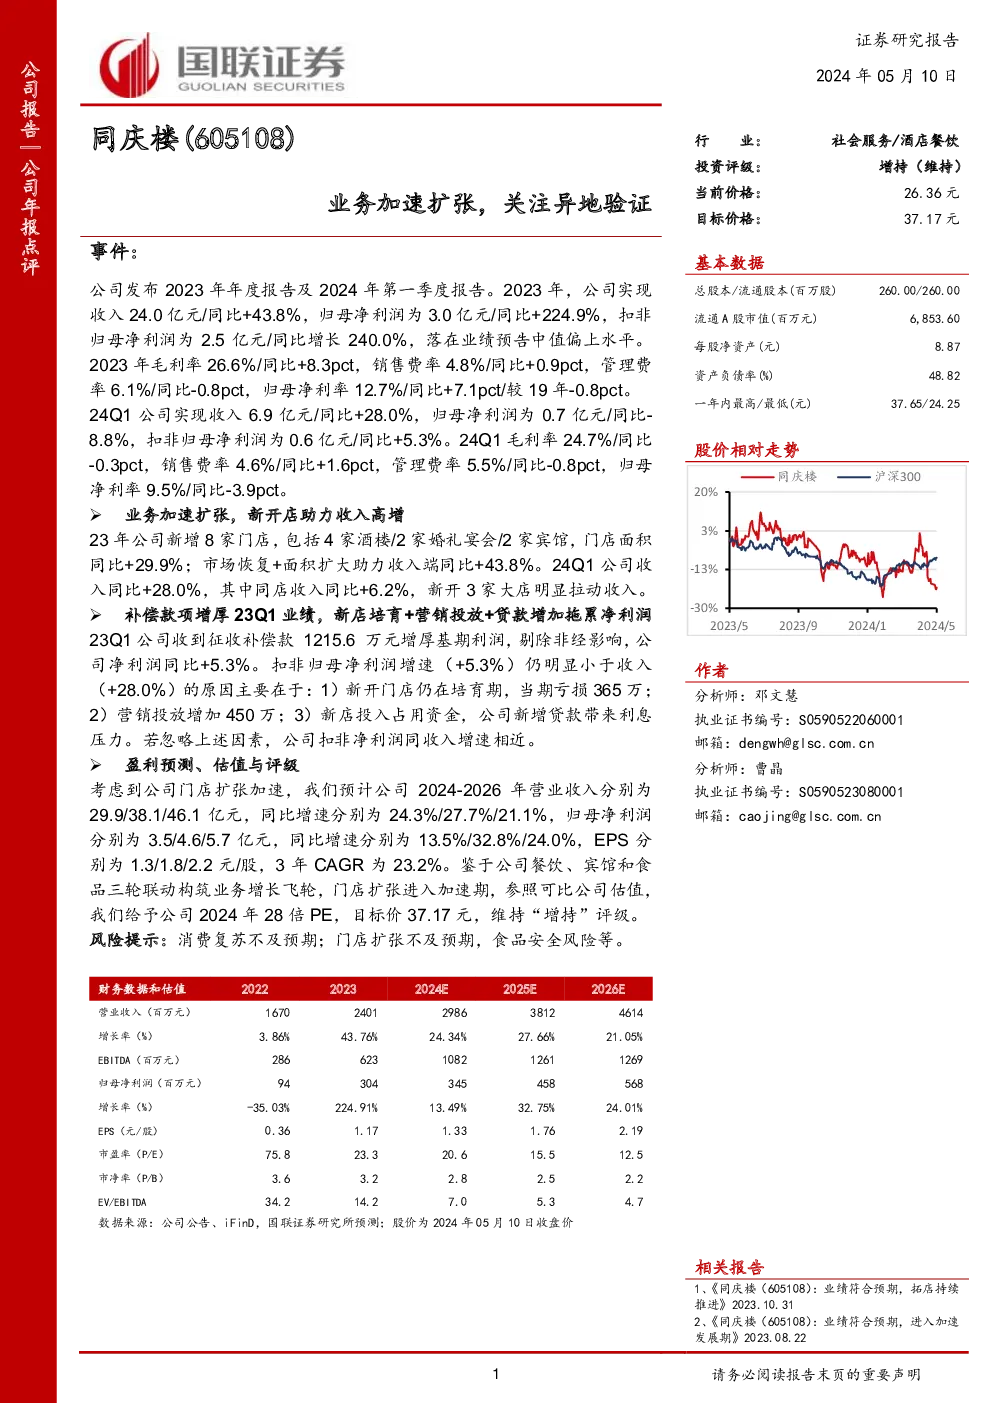
- 2023年:公司实现了显著的增长,总收入达到24.0亿元,同比增长43.8%。归母净利润为3.0亿元,同比增长224.9%,扣非归母净利润为2.5亿元,同比增长240.0%,位于业绩预告的中值偏上水平。
- 2023年毛利率:26.6%,较上年同期上升8.3个百分点。
- 费用率变化:销售费率4.8%,同比增长0.9个百分点;管理费率6.1%,同比下降0.8个百分点。
- 净利率:归母净利率为12.7%,较上年同期提升7.1个百分点,但较2019年下降0.8个百分点。
季度报告概览:
- 2024年第一季度:收入为6.9亿元,同比增长28.0%。归母净利润为0.7亿元,同比下降8.8%;扣非归母净利润为0.6亿元,同比增长5.3%。
- 2024年第一季度毛利率:24.7%,较上年同期下降0.3个百分点。
- 费用率变化:销售费率4.6%,同比增长1.6个百分点;管理费率5.5%,同比下降0.8个百分点。
- 净利率:归母净利率为9.5%,同比下降3.9个百分点。
主要驱动因素:
- 业务加速扩张:2023年公司新增8家门店,包括4家酒楼、2家婚礼宴会、2家宾馆,门店面积同比增长29.9%,市场恢复与面积扩大共同推动收入增长。
- 新开店助力:2024年第一季度,公司收入同比增长28.0%,其中同店收入同比增长6.2%,新开3家大店显著拉动收入增长。
盈利预测与估值:
- 未来三年收入预测:预计2024年至2026年的营业收入分别为29.9亿元、38.1亿元、46.1亿元,同比增长24.3%、27.7%、21.1%。
- 净利润预测:归母净利润分别为3.5亿元、4.6亿元、5.7亿元,同比增长13.5%、32.8%、24.0%。
- EPS预测:预计每股收益分别为1.3元、1.8元、2.2元,复合年均增长率(CAGR)为23.2%。
- 估值与评级:基于餐饮、宾馆和食品业务的联动增长潜力以及门店扩张加速,给予公司2024年28倍市盈率(PE),目标价37.17元,维持“增持”评级。
风险提示:
- 消费复苏不及预期:可能影响公司业务增长速度。
- 门店扩张不及预期:可能导致资源分配不均衡,影响整体业绩。
- 食品安全风险:对品牌形象和财务表现构成潜在威胁。