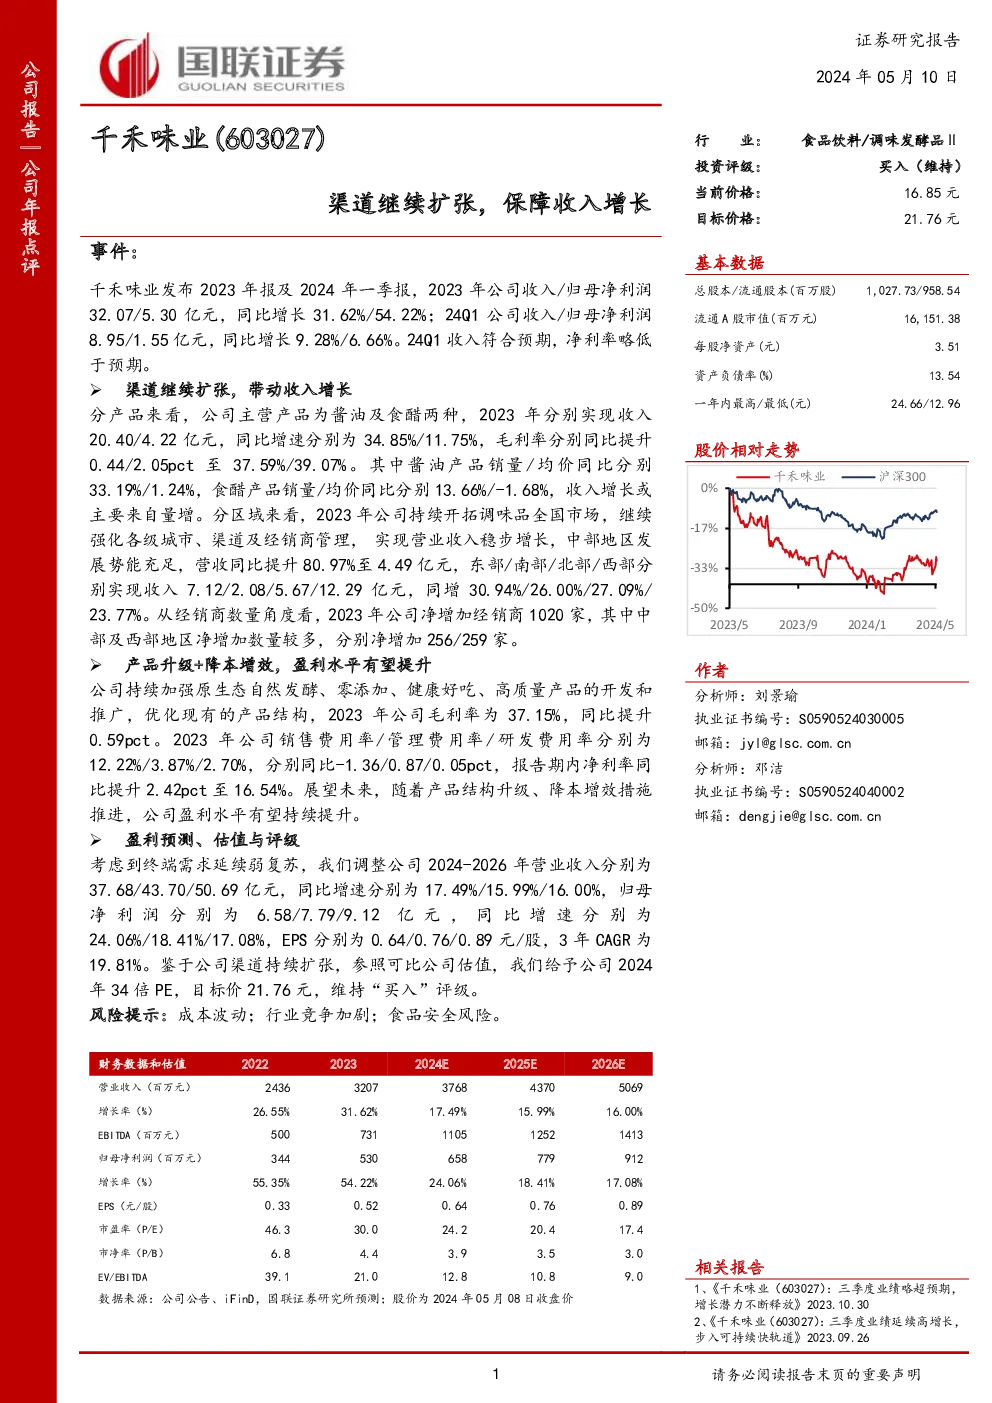
千禾味业在2023年度及2024年第一季度业绩表现良好,实现了收入与归母净利润的显著增长。具体而言,2023年全年公司总收入达到32.07亿元,同比增长31.62%;归母净利润为5.30亿元,同比增长54.22%。2024年第一季度,公司收入为8.95亿元,同比增长9.28%;归母净利润为1.55亿元,同比增长6.66%。虽然第一季度的收入增长符合预期,但净利率略低于预期。
渠道扩张是推动收入增长的关键因素。千禾味业通过持续拓展销售渠道,强化各级城市、渠道及经销商管理,特别是在中部地区的市场发展势头强劲,2023年中部地区营业收入同比增长80.97%至4.49亿元。此外,东部、南部、北部和西部地区的收入分别同比增长30.94%、26.00%、27.09%和23.77%。同时,经销商网络的扩大也是推动增长的重要动力,2023年公司净增加了1020家经销商,尤其是中部和西部地区的新增数量较为显著。
产品层面,千禾味业以酱油和食醋为主营产品,2023年分别实现收入20.40亿元和4.22亿元,同比增长34.85%和11.75%。酱油产品销量和平均售价分别同比增长33.19%和1.24%,而食醋产品销量和平均售价分别同比增长13.66%和下降1.68%。收入增长主要得益于销量的增长。产品结构优化和升级是提升盈利水平的关键,2023年公司毛利率为37.15%,同比提升0.59个百分点。
在成本控制和效率提升方面,公司通过优化产品结构和加强研发,实现了销售费用率、管理费用率和研发费用率的优化,从而提升了整体盈利水平。2023年净利率同比提升2.42个百分点至16.54%。
对于未来,预计随着产品结构升级和降本增效措施的进一步实施,公司的盈利能力将持续提升。基于此,我们对千禾味业进行了盈利预测,预计其2024年至2026年的营业收入分别为37.68亿元、43.70亿元和50.69亿元,同比增长率为17.49%、15.99%和16.00%;归母净利润分别为6.58亿元、7.79亿元和9.12亿元,同比增长率为24.06%、18.41%和17.08%。按照2024年给予34倍市盈率的估值,目标价为21.76元,维持“买入”评级。
风险方面,包括成本波动、行业竞争加剧以及食品安全风险等,需要持续关注。