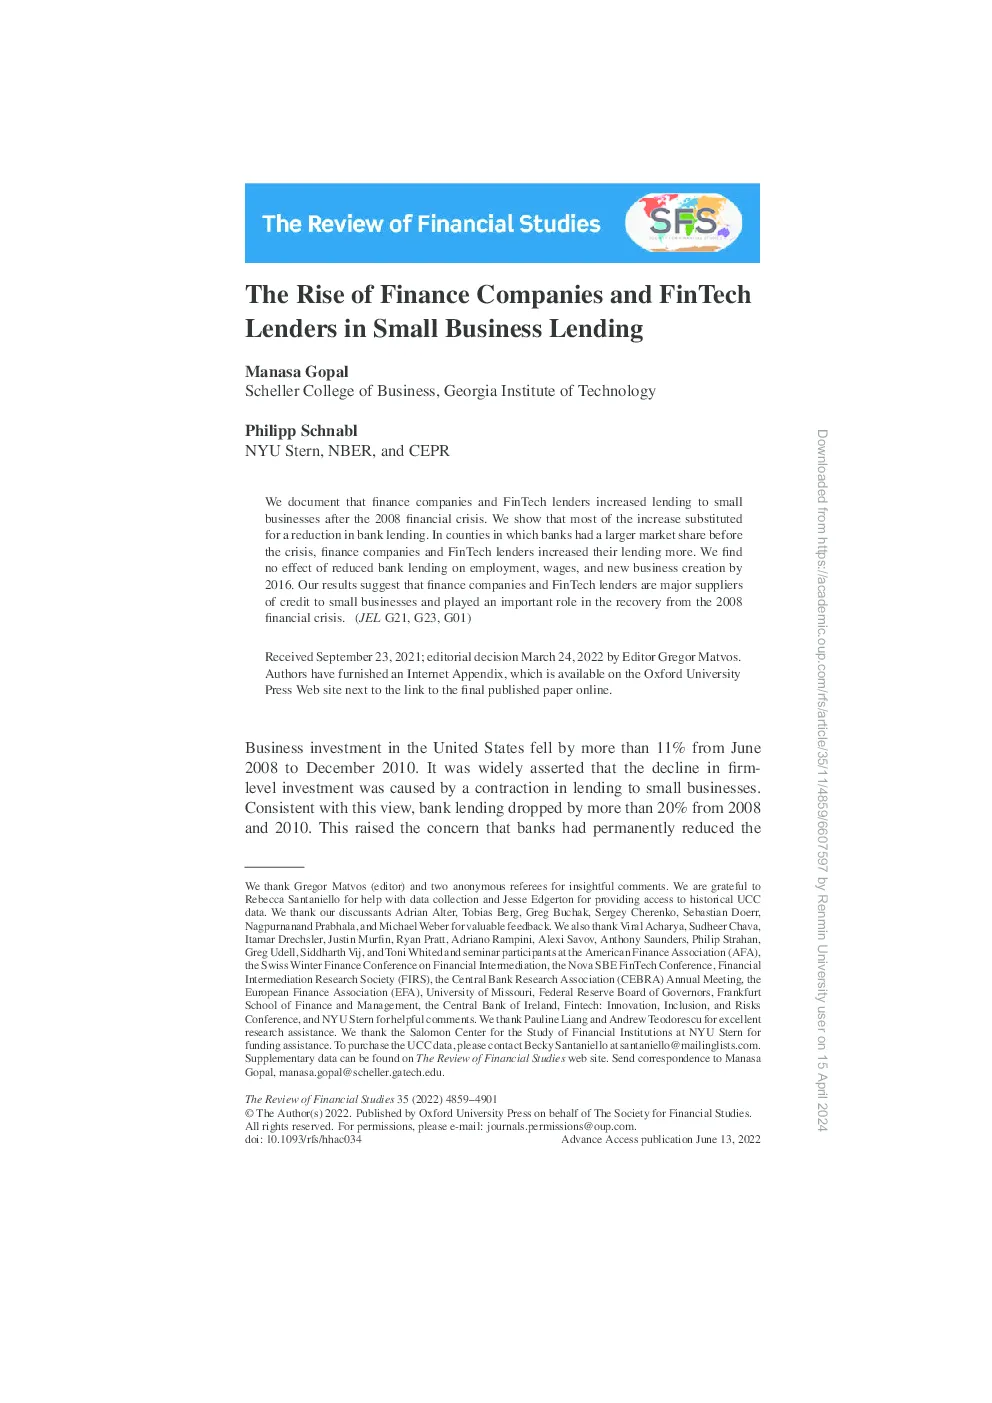
小企业贷款中的金融公司和金融科技贷款人的崛起
主要发现:
- 2008年后的发展:在2008年金融危机之后,金融公司和金融科技贷款机构显著增加了对小企业的贷款供应,这部分抵消了银行贷款的减少。
- 贷款替代效应:大部分银行贷款的减少被非银行贷款人的增加所取代,特别是在银行市场份额较高的地区,非银行贷款人增加了更多的贷款。
- 对实体经济的影响:非银行贷款的增长减少了对信贷总供给的负面影响,表明对小企业的信贷活动没有因银行贷款的减少而受限。
- 贷款类型分布:金融公司成为最主要的非银行贷款提供者,特别是在2006年至2016年间,其市场份额接近60%。
- 监管影响:监管约束,尤其是对银行的限制,促进了从银行到金融公司的贷款替代。
关键数据:
- 贷款规模:在2006年至2016年间,银行贷款总量下降了26%,而非银行贷款人通过扩大贷款规模来抵消这一下降。
- 市场份额变化:2008年后,非银行贷款人在小企业贷款中的市场份额显著增加,达到约60%。
- 类型对比:金融公司在非银行贷款人中占据主导地位,金融科技贷款人和其他非银行贷款人如合作社、投资公司和非金融公司也有所贡献。
- 地区差异:银行冲击较大的地区,非银行贷款人增加了贷款供应,几乎完全抵消了银行贷款的减少。
文献贡献:
- 信息摩擦:强调了信息摩擦在小企业信贷中的重要性,并展示了非银行贷款人在克服此类摩擦方面的作用。
- 非银行增长:探讨了零售抵押贷款市场中非银行(或影子银行)增长的驱动因素,以及在小企业贷款市场的独特角色。
- 监管与替代:分析了银行监管变化如何促进非银行贷款人的兴起,特别是通过银行压力测试和资本要求的变化。
结论:
金融公司和金融科技贷款人在2008年金融危机后的复苏中发挥了关键作用,成为小企业信贷的主要供应商,有效地填补了银行贷款减少留下的空缺。这一发展不仅缓解了对小企业信贷活动的潜在负面影响,还展示了非银行贷款人在面对监管约束和市场挑战时的适应性和灵活性。