人力资源市场概览
整体趋势与行业动态
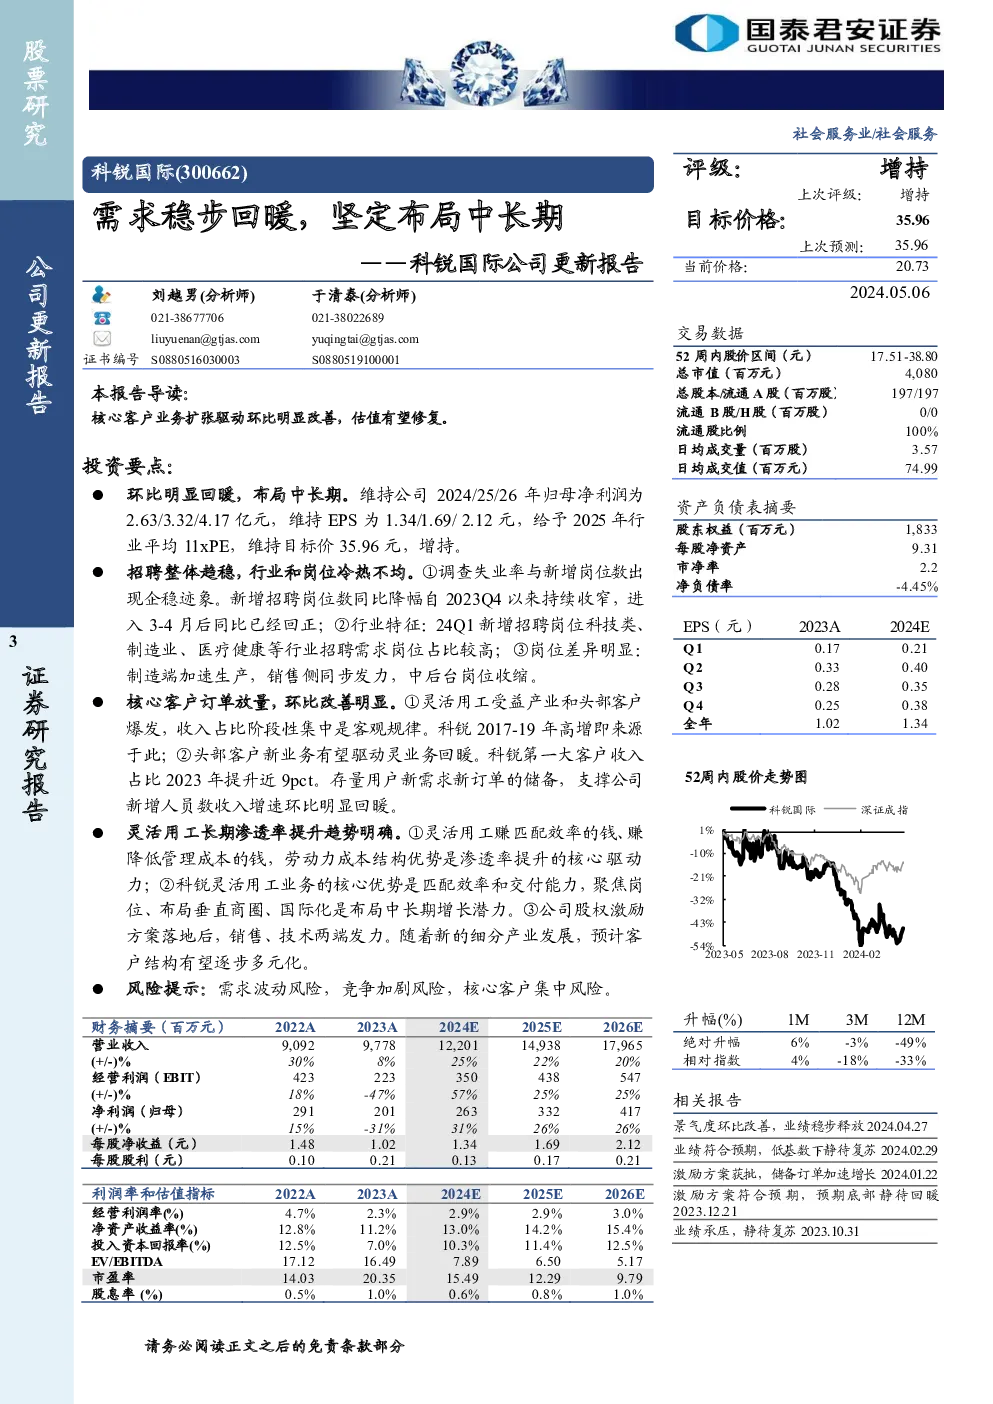
- 就业市场企稳:第三方平台数据显示,新增招聘岗位数量与新增招聘公司的同比降幅自2023年第四季度以来持续收窄,呈现出环比改善的趋势。春节因素对3-4月的就业市场影响较大,但整体已开始恢复正增长,4月新增岗位数同比增长2%。
- 冷热不均现象:制造业、销售和服务业的岗位需求旺盛,而教育行业则略有增长。金融、互联网和房地产行业则继续处于收缩状态。
行业需求分析
- 行业分布:科技、制造业、医疗健康等行业对招聘的需求较高,反映了这些行业的景气度。
- 岗位结构:制造业岗位需求大增,销售岗位需求稳定,而通用类行政岗位需求占比下降,显示出企业更加注重直接创造收入的岗位。
订单增长与业务表现
- 顺周期业务挑战:科锐猎头业务受到中高端岗位需求波动的影响,利润贡献减少,成为整体利润的主要拖累。相比之下,科锐依托匹配能力的外包及灵活用工业务,虽然加价率较高,但在23年需求波动较大,部分客户议价权的提升导致增速及利润率放缓。
- 旺季放量:灵活用工业务在旺季放量,尤其是来自头部客户的订单,支撑了收入增长。预计头部客户的新业务拓展将驱动该业务回暖。
- 国际化布局:科锐在全球范围内布局,提供人才服务,支持国内出海企业和海外本土企业的各类需求。
长期趋势与预测
- 渗透率提升:外包及灵活用工的渗透率受到需求和政策的影响,呈现出趋势性和跳跃性增长的特点。随着企业对优化管理成本的意识增强,渗透率提升是必然趋势。
- 核心驱动力:灵活用工带来的劳动力成本结构优势是渗透率提升的关键。它能帮助企业降低用工成本、管理成本和机会成本,并通过税收优惠提供额外的成本节省。
- 规范化趋势:随着劳资关系探索方向的明确,赚取不合规收入的商业模式将逐渐被淘汰,推动行业向更加规范化的方向发展。
投资建议与风险提示
- 增长预期:预计招聘及灵活用工行业整体趋稳,趋势环比回暖。猎头及RPO业务受顺周期需求波动影响较大,但随着激励措施落地,核心客户订单储备逐步放量,预计将驱动经营数据、收入及业绩增速回暖。
- 估值与目标价:维持公司2024年至2026年的归母净利润预测为2.63亿至4.17亿人民币,对应EPS为1.34至2.12元。给予2025年行业平均11倍PE,目标价设定为35.96元。
风险因素
- 宏观经济波动:经济周期变化会影响用工需求,可能导致公司获取新岗位和新合同的增速放缓。
- 行业竞争加剧:人力资源服务行业竞争激烈,价格战可能影响利润率。
- 客户流失风险:客户流失率提高或政策变化导致客户选择自行雇佣,可能冲击公司业务。