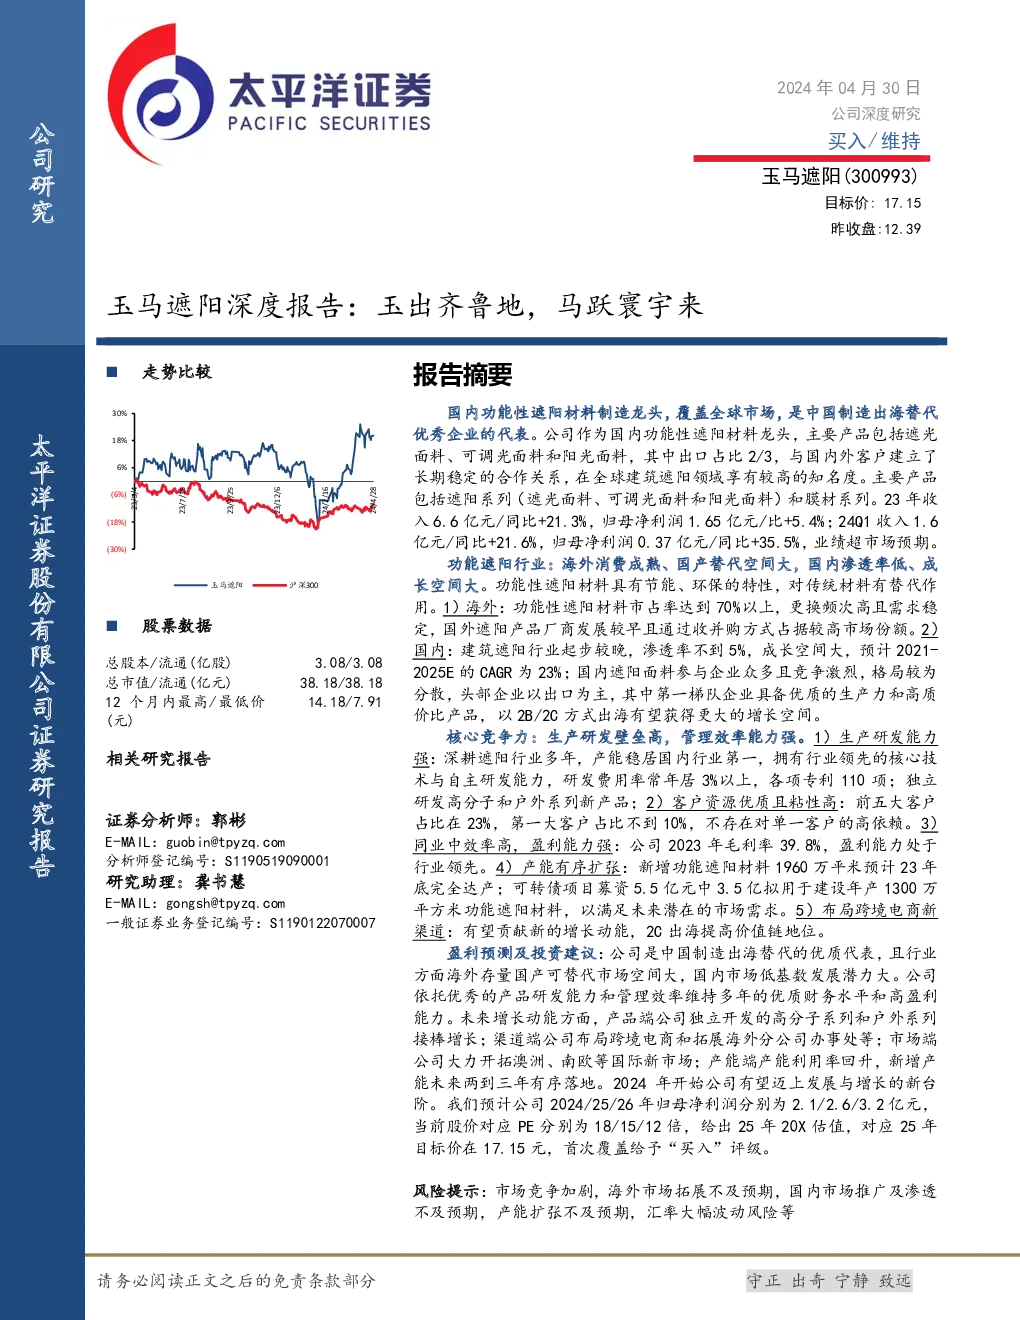
玉马遮阳(300993)深度研究报告
公司概述:
玉马遮阳是一家国内领先的功能性遮阳材料制造商,其产品远销全球70多个国家和地区。公司专注于遮光面料、可调光面料和阳光面料的研发与生产,其中出口占比约为三分之二。凭借与国内外客户的长期合作和全球知名度,玉马遮阳已成为全球建筑遮阳领域的领军企业。
财务分析:
- 收入与利润增长:公司2023年收入6.6亿元,同比增长21.3%;净利润1.65亿元,同比增长5.4%。2024年第一季度,收入1.6亿元,同比增长21.6%,净利润0.37亿元,同比增长35.5%,业绩超市场预期。
- 毛利率与费用率:2023年毛利率为40.5%,2024年第一季度毛利率为39.4%,略高于去年同期。期间费用率有所波动,但总体控制在合理范围内。
核心竞争力:
- 生产与研发:深耕功能性遮阳材料多年,产能位居行业首位,研发费用率常年保持在3%以上,拥有110项专利,独立研发高分子和户外系列新产品。
- 客户资源:前五大客户占比23%,不存在对单一客户的高度依赖,客户资源优质且粘性高。
- 运营效率与盈利能力:公司2023年毛利率39.8%,盈利能力位于行业领先地位。
- 产能与扩张:新增产能预计2023年底完全达产,可转债项目将进一步提升产能,满足未来市场需求。
- 跨境电商布局:计划布局跨境电商渠道,拓展海外分公司办事处,为公司带来新的增长动能。
盈利预测与估值:
- 增长预测:预计公司2024-2026年的归母净利润分别为2.1、2.6、3.2亿元,对应PE分别为18、15、12倍。
- 估值:给予公司2025年20X估值,对应25年目标价17.15元,首次覆盖给予“买入”评级。
风险提示:
- 市场竞争加剧、海外市场拓展挑战、国内市场推广不足、产能扩张不确定性、汇率波动风险等。
此报告详细分析了玉马遮阳的市场定位、财务状况、核心竞争力、盈利预测与估值,以及可能面临的风险,旨在为投资者提供全面的决策参考。