根据所提供的研报内容,可以总结如下:
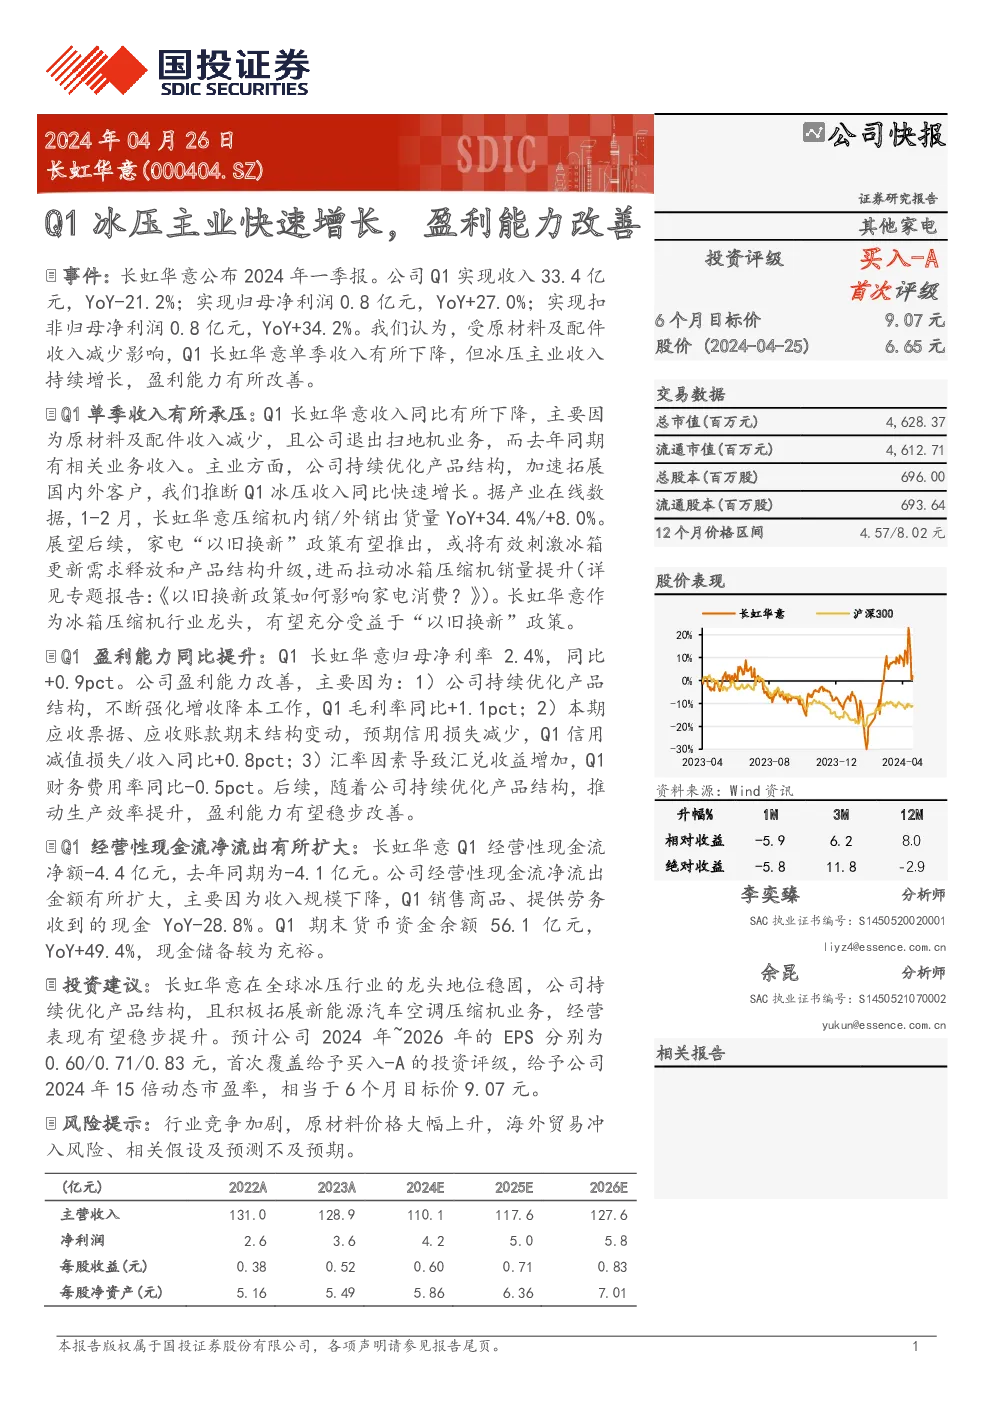
公司概况:
- 股票代码:长虹华意(000404.SZ)
- 评级:买入-A,首次评级
- 目标价:6个月目标价为9.07元
业绩表现:
- 收入:2024年一季度收入为33.4亿元,较上年同期下降21.2%,主要因原材料及配件收入减少和扫地机业务退出。
- 利润:归母净利润0.8亿元,同比增长27.0%,扣非归母净利润同样增长34.2%。
- 盈利能力:Q1净利率2.4%,同比增长0.9个百分点,主要得益于产品结构优化、增收降本措施、信用损失减少和汇兑收益增加。
现金流:
- 经营现金流:Q1经营性现金流净额为-4.4亿元,去年同期为-4.1亿元。
- 现金储备:期末货币资金余额为56.1亿元,同比增长49.4%。
投资建议:
- 预测:预计公司2024年至2026年的EPS分别为0.60元、0.71元、0.83元。
- 评级:首次覆盖给予“买入-A”的投资评级。
- 估值:给予公司2024年15倍动态市盈率,相当于6个月目标价9.07元。
风险提示:
- 行业竞争加剧
- 原材料价格大幅上升
- 海外贸易冲击风险
- 相关假设及预测不及预期
财务预测:
- 收入:预计2024年至2026年收入分别为110.1亿元、117.6亿元、127.6亿元。
- 净利润:预计同期净利润分别为4.2亿元、5.0亿元、5.8亿元。
- 估值:2024年市盈率为11.8倍,市净率为1.2倍。
敏感性分析:
- 每股权益价值的敏感性分析显示,当永续增长率在1.0%至3.0%区间,Ke在7.0%至9.0%区间时,公司合理的每股权益价值在8.87元至14.93元之间。
相对估值:
- 选择三花智控、盾安环境等公司作为比较对象,给予长虹华意2024年15倍PE估值,对应6个月目标价9.07元。
可比公司估值:
财务报表预测:
- 提供了利润表关键指标的预测数据,包括营业收入、营业成本、营业利润、净利润等。
估值数据汇总:
- 列出了公司的财务指标预测,如营业收入、净利润等,并提供了相应的增长率预测。
以上是根据研报内容的综合总结,涵盖了公司的业绩、预测、风险、估值等多个方面的关键信息。