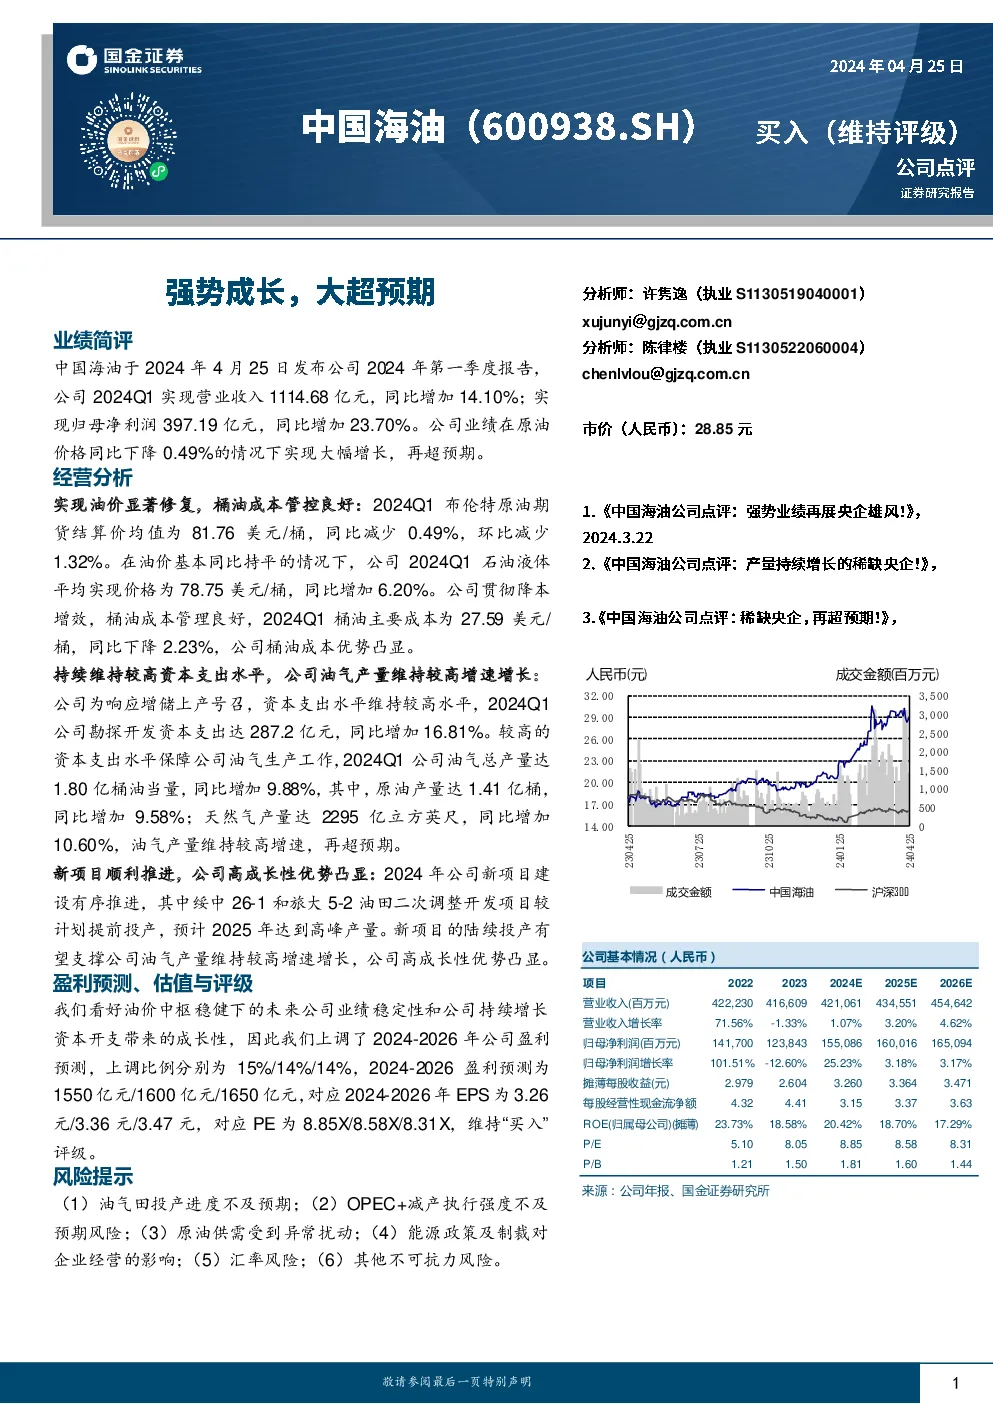
根据所提供的研报内容,对中国海油2024年第一季度的业绩进行了详细的分析和预测。以下是总结归纳的关键点:
业绩概览
- 营业收入:2024年第一季度,中国海油实现营业收入1114.68亿元,同比增长14.10%。
- 归母净利润:同期归母净利润达到397.19亿元,同比增长23.70%。
- 油气产量:在原油价格同比下降0.49%的情况下,公司实现了大幅增长,油气产量达到1.80亿桶油当量,同比增长9.88%。
经营亮点
- 油价表现:2024Q1布伦特原油期货结算价均值为81.76美元/桶,同比下降0.49%,但在这一背景下,公司石油液体平均实现价格为78.75美元/桶,同比增加6.20%。
- 成本控制:公司通过有效的成本管理,2024Q1桶油主要成本为27.59美元/桶,同比下降2.23%。
- 资本支出:为响应增储上产号召,公司保持较高资本支出水平,一季度勘探开发资本支出达287.2亿元,同比增长16.81%,推动油气产量的持续增长。
- 新项目进展:公司多个新项目按计划推进,尤其是绥中26-1和旅大5-2油田二次调整开发项目提前投产,为公司产量增长提供了有力支撑。
风险提示
- 投产进度风险:油气田投产进度可能低于预期。
- OPEC+减产执行风险:OPEC+的减产执行力度可能不如预期。
- 供需风险:地缘政治事件、能源政策调整等可能导致原油供需异常波动。
- 汇率风险:美元与人民币汇率的波动可能影响公司财务表现。
- 其他风险:包括不可抗力等潜在风险。
盈利预测与评级
- 盈利预测:上调了2024-2026年的盈利预测,分别上调15%、14%、14%。
- 估值与评级:基于稳定的业绩预期和持续增长的资本开支,维持“买入”评级,目标价区间为8.85X至8.31X的市盈率。
数据概览
- 营收与净利润:提供了过去几年的营收和净利润数据,显示了稳定的增长趋势。
- 每股指标:包括每股收益、每股经营性现金流等,反映了公司盈利能力与现金流状况。
- 回报率:净资产收益率、总资产收益率等指标显示了公司的资产利用效率和盈利能力。
- 财务比率:如资产负债率、权益乘数等,展示了公司的财务杠杆和偿债能力。
- 股价表现:对比了公司股价与市场平均水平的走势,体现了投资者对其投资态度的变化。
综上所述,中国海油在2024年第一季度展现了强劲的业绩增长势头,得益于其有效的成本控制、积极的资本支出策略以及新项目的顺利推进,展望未来,公司在油价稳健与持续增长资本开支的双重驱动下,有望继续保持高成长性。