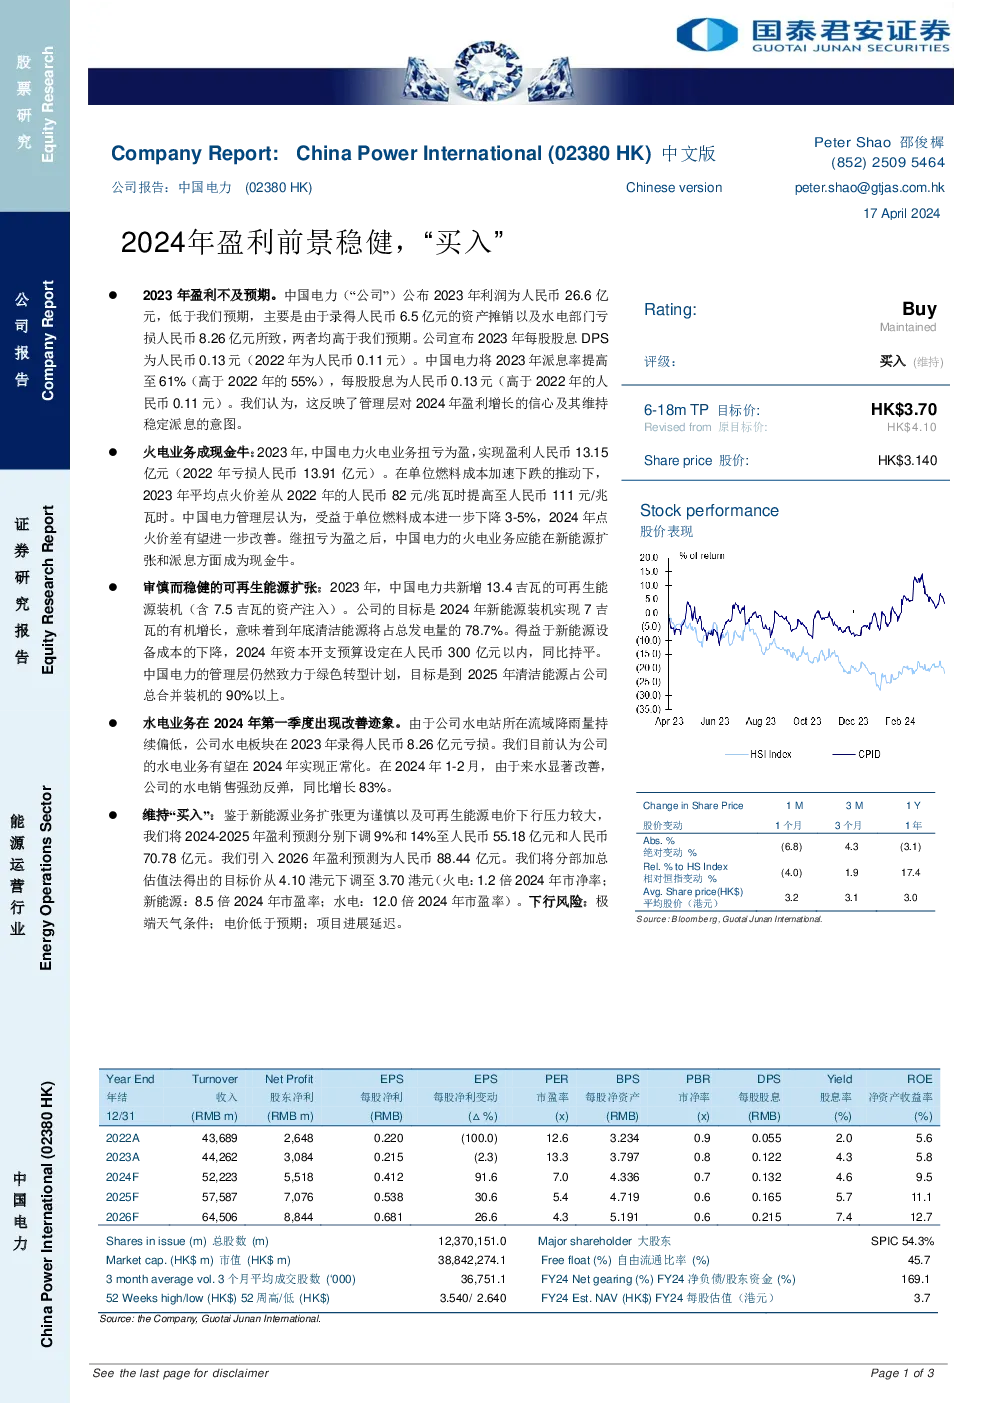
中国电力公司报告概览
2024年盈利前景稳健
- 主要挑战:2023年业绩略低于预期,主要因资产摊销和水电部门亏损。
- 亮点:火电业务扭亏为盈,2024年预计进一步改善,成为现金流的重要来源。
谨慎的可再生能源扩张
- 策略:审慎扩张,注重成本效益,2024年新能源装机目标为7GW。
- 成本控制:受益于新能源设备成本下降,2024年资本开支预算保持稳定。
水电业务复苏迹象
- 趋势变化:2024年第一季度水电销售表现出改善迹象,得益于来水量增加。
- 长期展望:预计水电业务将恢复正常水平,尤其是考虑到2024年1-2月的销售情况。
维持“买入”评级
- 调整预测:考虑到新能源扩张的谨慎和可再生能源电价的压力,调整了2024-2025年的盈利预测。
- 估值方法:采用分部加总估值法,目标价从4.10港元下调至3.70港元。
- 风险因素:包括极端天气、电价低于预期和项目进展延迟。
财务表现概览
- 收入与利润:2023年总收入略有增长,净利润实现了扭亏为盈。
- 成本结构:燃料成本大幅降低,推动了盈利能力提升。
- 资本结构:净负债与股东权益比有所上升,但仍处于可控范围。
- 现金流:经营活动现金流稳定,投资活动现金流受资本支出影响较大。
- 资产状况:固定资产和无形资产有显著增长,预示未来扩张计划。
- 财务比率:ROA和ROE提升,显示效率和盈利能力增强。
评级与建议
- 评级:维持“买入”评级,反映对中国电力未来盈利增长的信心。
- 策略:关注新能源扩张的谨慎步伐和成本控制措施。
风险考量
- 极端天气:对电力供应和成本的影响。
- 电价:低于预期可能影响收入。
- 项目进展:延迟可能影响预期盈利目标的实现。
总结
中国电力在面对2023年的挑战后,通过优化火电业务、审慎推进可再生能源扩张以及展现水电业务复苏迹象,展现出稳健的财务前景。公司通过提高派息率和维持稳定的资本开支预算,体现了对2024年盈利增长的信心。尽管面临可再生能源扩张的挑战和潜在的电价压力,但“买入”评级表明市场对其未来潜力的认可。投资者需关注极端天气、电价波动和项目进度等风险因素。