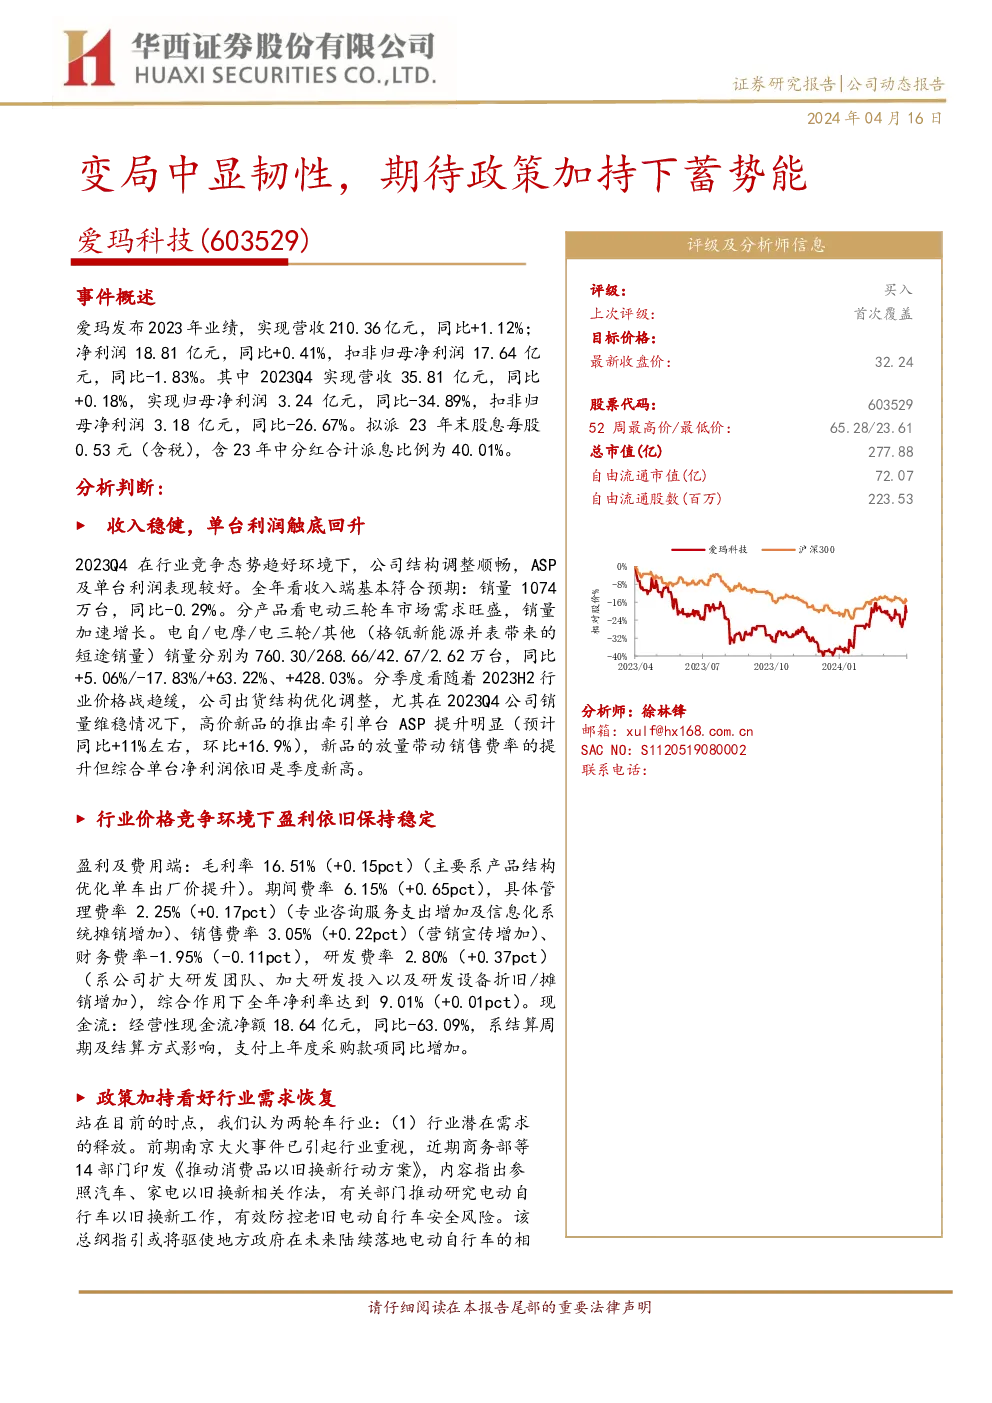
爱玛科技公司动态报告概览
公司业绩概览
- 2023年度:爱玛科技实现营业收入210.36亿元,同比增长1.12%;净利润18.81亿元,同比增长0.41%;扣除非经常性损益后的净利润为17.64亿元,同比下降1.83%。
- 第四季度表现:四季度实现营业收入35.81亿元,同比增长0.18%;净利润3.24亿元,同比下降34.89%。
主要亮点
- 收入稳定性:全年收入基本符合市场预期,销量1074万台,同比下降0.29%。
- 产品结构优化:电动三轮车市场需求旺盛,销量加速增长,电自、电摩、电三轮和其他产品线分别表现出不同幅度的增长。
- 单台利润回暖:在行业价格竞争背景下,通过优化产品结构和调整出货策略,单台利润触底回升。
成本与费用控制
- 毛利率提升:得益于产品结构优化,全年毛利率为16.51%,较上一年提高0.15个百分点。
- 期间费用稳定:期间费用整体平稳,期间费用率为6.15%,较去年上升0.65个百分点。
- 现金流情况:经营性现金流净额18.64亿元,同比下降63.09%,主要由于结算周期和结算方式的影响。
行业展望与投资建议
- 行业利好:政策层面支持电动自行车以旧换新,有望释放潜在需求。
- 市场竞争环境:头部企业聚焦中高端产品,预计将提升单车利润。
- 市场份额提升:行业审查有望促进集中度提升。
- 投资建议:预计公司2024-2026年的营收分别为248.54亿元、288.48亿元、334.27亿元,EPS分别为2.62元、3.16元、3.80元,对应PE分别为12.74倍、10.55倍、8.79倍,首次覆盖给予“买入”评级。
风险提示
- 政策推进风险:相关政策执行力度低于预期。
- 竞争加剧风险:行业竞争可能进一步恶化。
- 终端需求风险:市场终端需求可能出现显著下滑。
财务预测与估值
- 盈利预测:基于产品结构优化与成本控制的预期,公司毛利率预计在2024-2026年间逐步提升。
- 估值分析:参照可比公司的估值水平,结合公司基本面,给出合理的定价区间。
结论
爱玛科技作为电动两轮车行业的龙头,通过持续的产品创新、渠道建设和品牌塑造,展现出较强的抗压能力和增长潜力。在当前政策利好与市场竞争格局优化的背景下,公司有望实现持续的盈利能力提升,值得投资者关注。