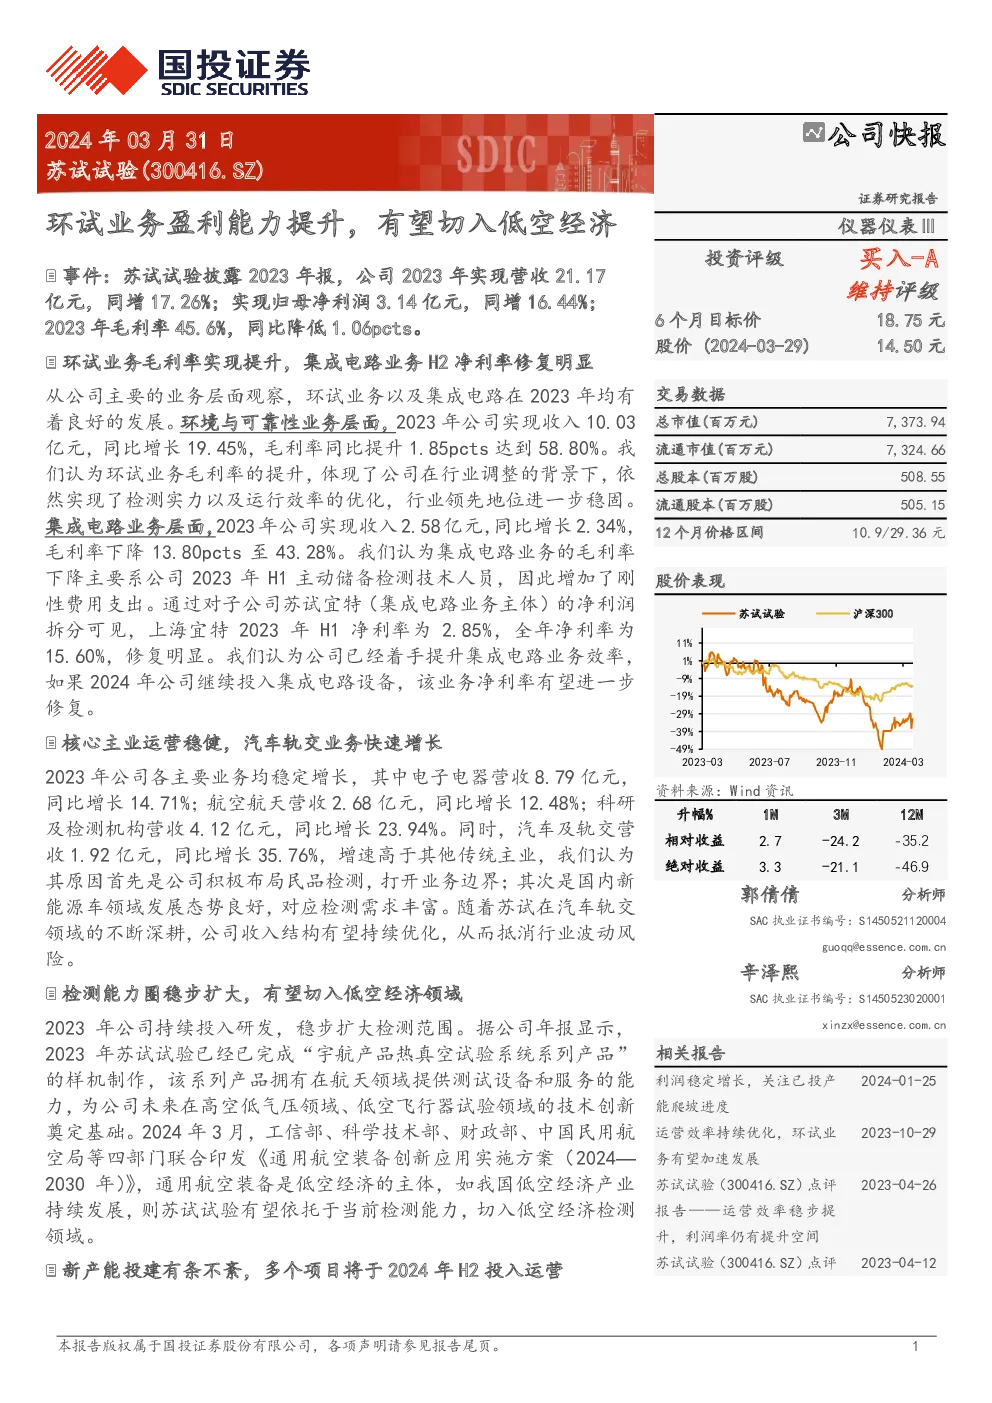
根据所提供的研报内容,以下是关于苏试试验(300416.SZ)的总结:
公司概况:
- 行业定位:仪器仪表III行业,具体为试验检测类企业。
- 评级与目标价:投资评级为“买入-A”,维持评级,6个月目标价为18.75元。
财务表现:
- 股价表现:自2024年3月29日以来,股价上涨3.3%,相对收益2.7%,绝对收益3.3%。
- 市值情况:总市值为7373.94百万元,流通市值为7324.66百万元。
- 盈利能力:2023年净利润增长16.44%,毛利率为45.6%,但环试业务的集成电路业务的毛利率下降至43.28%。
业务亮点:
- 环试业务:环试业务毛利率提升至58.80%,表明在行业调整背景下,公司通过优化检测实力和运行效率,巩固了行业领先地位。
- 汽车轨交业务:汽车及轨交业务营收增长35.76%,增速高于其他传统主业,得益于公司在民品检测的布局和国内新能源车领域的发展。
- 检测能力圈扩大:完成了宇航产品热真空试验系统的样机制作,为未来在高空低气压和低空飞行器检测领域奠定了基础。
- 新产能建设:在建工程价值显著增长,预计下半年将有多个新项目投入运营,提高检测产能。
投资建议:
- 预测未来三年营收和净利润持续增长,估值合理,目标价18.75元,维持“买入-A”评级。
- 关键风险包括新业务拓展不及预期和行业竞争加剧。
关键数据:
- 2024-2026年营收预测:25.53亿、31.79亿、39.33亿,复合年增长率约20.6%。
- 2024-2026年净利润预测:3.81亿、4.84亿、6.31亿,复合年增长率约27.2%。
- 市盈率:19、15、12倍。
- 市净率:1.9、2.2、2.5倍。
- 净利润率:15.0%、14.8%、14.9%。
其他信息:
- 分析师声明:确保信息真实可靠,分析基于公开资料,且对市场波动有一定的预估。
- 公司评级体系详细列出了收益和风险等级的定义。
- 免责声明强调了报告的使用限制,版权归属声明,以及报告的完整性由公司负责。
综上所述,苏试试验在环试业务和汽车轨交领域表现出稳健的增长趋势,同时在低空经济检测领域有潜在的业务扩展机会。公司通过持续的产能建设和研发投入,有望在未来实现更高的盈利能力。