银泰黄金公司年报点评报告总结如下:
公司概况与业绩:
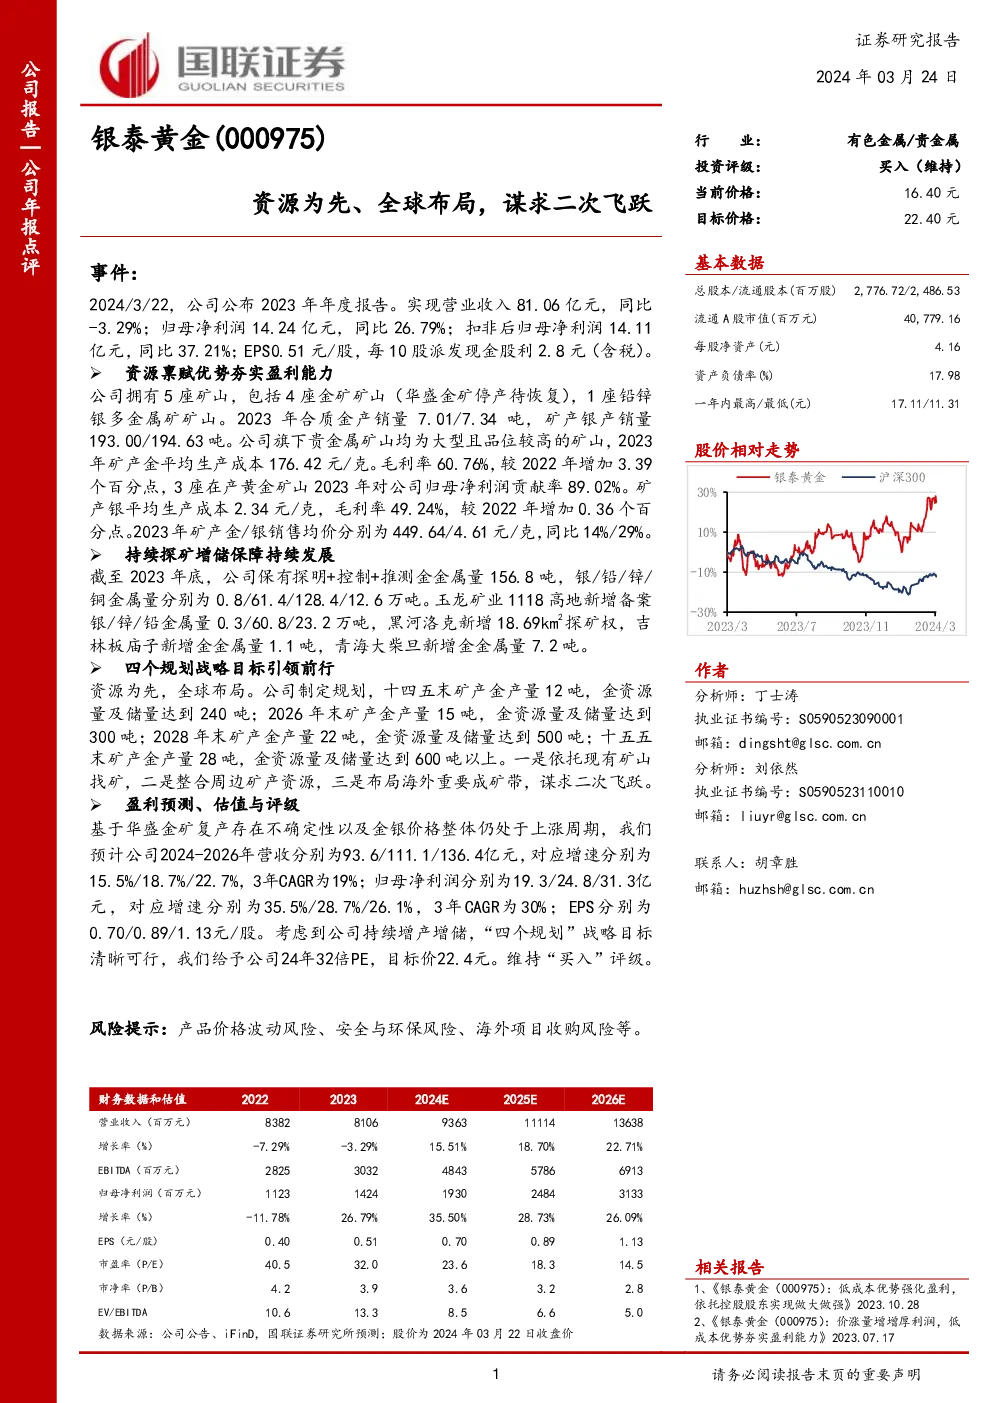
- 2023年,银泰黄金实现营业收入81.06亿元,同比增长-3.29%;归母净利润14.24亿元,同比增长26.79%。
- 资源禀赋:拥有5座矿山,其中4座为金矿,1座为铅锌银多金属矿。2023年,公司合质金产销量为7.01/7.34吨,矿产银产销量为193.00/194.63吨。
- 成本与价格:矿产金平均生产成本为176.42元/克,毛利率为60.76%,矿产银平均生产成本为2.34元/克,毛利率为49.24%。2023年,矿产金/银销售均价分别为449.64/4.61元/克,同比分别增长14%/29%。
资源开发与战略规划:
- 资源储备:截至2023年底,公司保有探明+控制+推测金金属量156.8吨,银/铅/锌/铜金属量分别为0.8/61.4/128.4/12.6万吨。通过新增备案和探矿权扩大资源基础。
- 规划战略:提出“四个规划”战略目标,包括资源为先、全球布局,计划在十四五期间逐步提升金产量与资源量,至十五五期间实现更高目标。
财务预测与估值:
- 营收与利润预测:预计2024-2026年营收分别为93.6/111.1/136.4亿元,归母净利润分别为19.3/24.8/31.3亿元,复合年增长率分别为30%。
- 估值与评级:基于持续增产增储的预期和清晰的战略规划,给予公司2024年32倍PE,目标价22.4元,维持“买入”评级。
风险提示:
- 产品价格波动风险、安全与环保风险、海外项目收购风险等。
财务数据概览:
- 财务数据:包括营业收入、净利润、每股收益、市盈率、市净率、EV/EBITDA等指标的历史和预测数据。
结论:
银泰黄金通过其资源禀赋优势、持续的资源开发与战略规划,展现出稳健的增长潜力和盈利能力。公司的“四个规划”战略目标清晰,为未来的发展奠定了坚实的基础。在考虑其持续增产增储的能力和清晰的战略规划后,给予了积极的财务预测和估值,支持“买入”评级。