小米集团海外研究报告总结
行业概览:
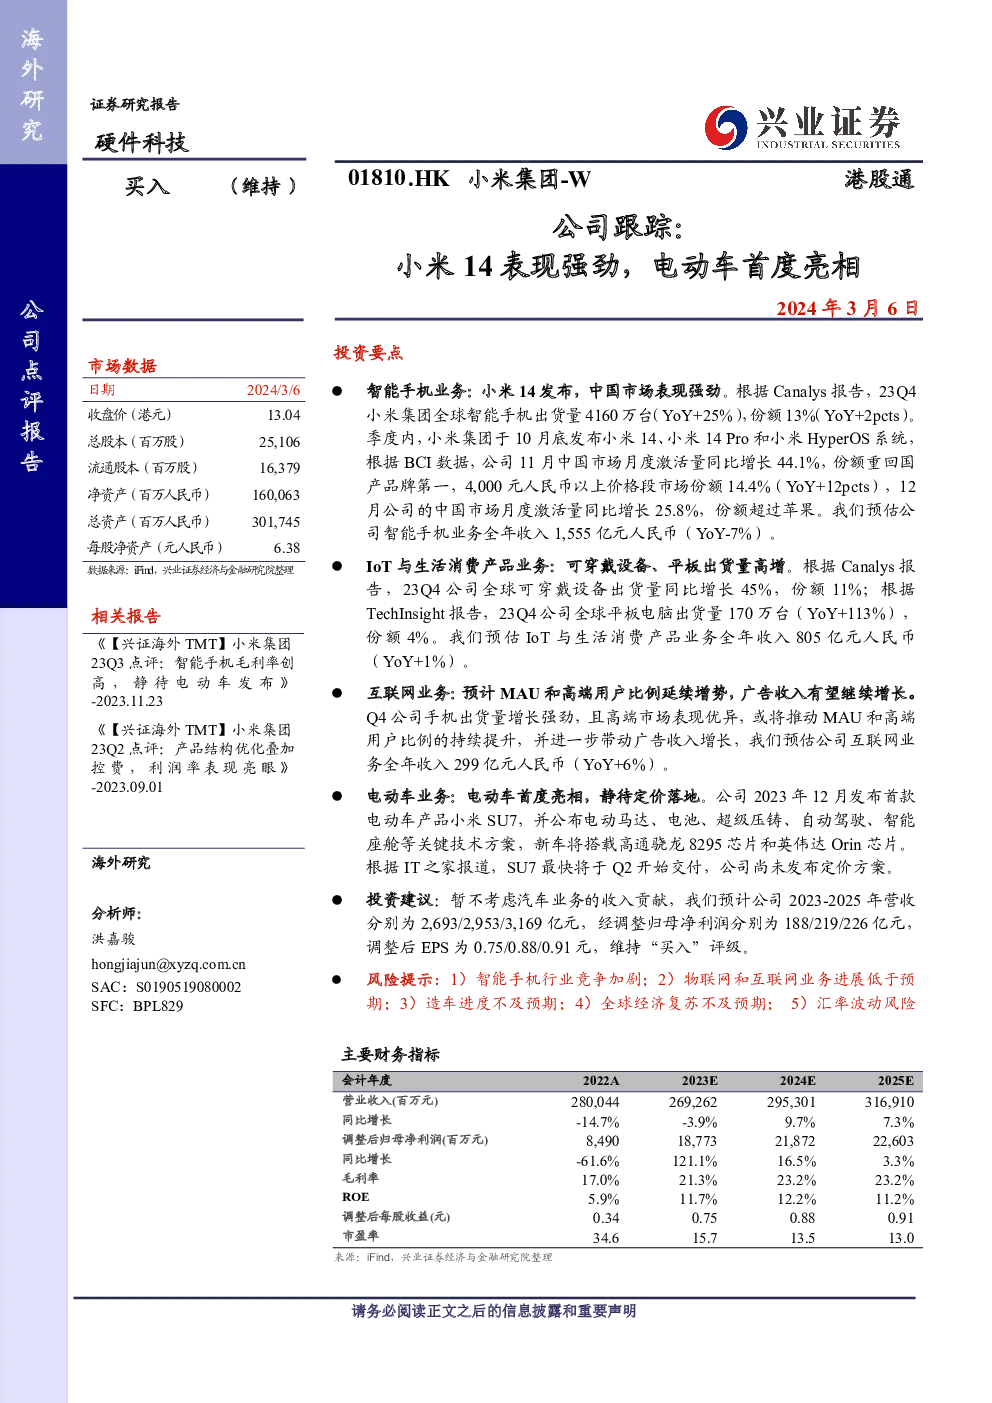
小米集团,作为一家全球领先的科技企业,专注于硬件科技领域。本报告主要聚焦于小米集团的智能手机、物联网(IoT)与生活消费产品、互联网业务以及电动车业务。
关键数据概览:
智能手机业务
- 小米14系列:10月发布,市场表现强劲,尤其在中国市场,11月月度激活量同比增长44.1%,份额重回国产品牌第一,特别是在4000元人民币以上价格段,市场份额显著增长。
- 智能手机出货量:2023Q4全球出货量4160万台,同比增长25%,市场份额13%,较上一季度提升2个百分点。
IoT与生活消费产品业务
- 可穿戴设备:2023Q4全球出货量同比增长45%,市场份额提升至11%。
- 平板电脑:2023Q4全球出货量170万台,同比增长113%,市场份额达到4%。
互联网业务
- 用户增长:预计MAU(月活跃用户)和高端用户比例持续增长,广告收入有望随之增长。
- 增长驱动:强劲的手机出货量增长,特别是高端市场,预计将推动互联网业务的MAU和高端用户比例提升,进而带动广告收入增长。
电动车业务
- 产品发布:2023年12月发布首款电动车产品小米SU7,展示了包括电动马达、电池、超级压铸、自动驾驶、智能座舱等关键技术方案。
- 市场预期:预计于第二季度开始交付,但定价方案尚未公布。
投资建议与风险提示:
- 投资建议:短期内不考虑汽车业务的收入贡献,预计公司2023-2025年的营收分别为2693亿、2953亿、3169亿人民币,经调整归母净利润分别为188亿、219亿、226亿人民币,维持“买入”评级。
- 风险提示:
- 智能手机行业的竞争加剧。
- 物联网和互联网业务进展低于预期。
- 电动车业务的进度不及预期。
- 全球经济复苏不如预期。
- 汇率波动风险。
主要财务指标概览:
- 收入:预计2023-2025年分别增长至2693亿、2953亿、3169亿人民币。
- 净利润:预计2023-2025年分别增长至188亿、219亿、226亿人民币。
- 毛利率:稳定在23.2%。
- ROE(净资产收益率):从2022年的5.9%提升至2025年的11.2%。
- 每股收益:预计2023-2025年分别为0.75元、0.88元、0.91元。
结论:
小米集团在智能手机、IoT与生活消费产品、互联网业务方面表现出强劲的增长势头,尤其是智能手机业务在全球市场的竞争力增强,以及电动车业务的首次亮相,显示出公司多元化战略的积极进展。然而,市场仍面临竞争加剧、经济环境不确定性和汇率波动等风险。基于当前业务态势和增长预期,维持对小米集团的“买入”评级。