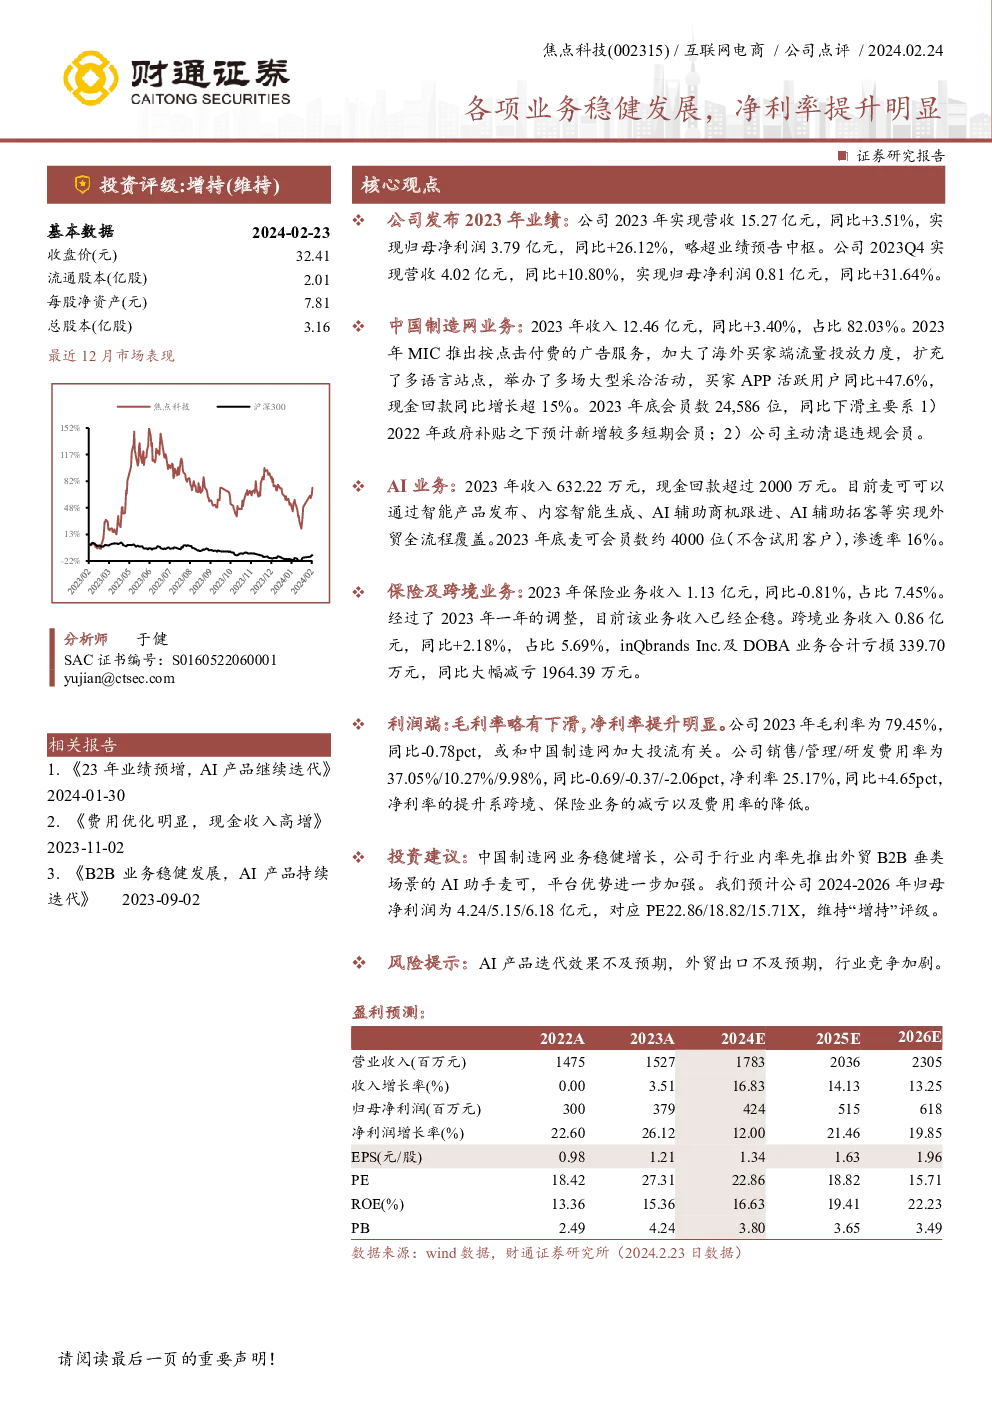
公司发布的2023年财务报告显示,全年实现营业收入15.27亿元,同比增长3.51%,归母净利润3.79亿元,同比增长26.12%,超出预期。第四季度,公司实现营收4.02亿元,同比增长10.80%,归母净利润0.81亿元,同比增长31.64%。
在业务层面,中国制造网业务贡献了大部分收入,2023年实现收入12.46亿元,同比增长3.40%,占总收入的82.03%。为吸引海外买家,公司推出了按点击付费的广告服务,增加了海外买家流量,扩大了多语言站点,并举办了一系列大型采购洽谈活动,成功提升了买家APP的活跃度,同比增长47.6%,现金回款增长超过15%。尽管会员数量在年底降至24,586位,同比减少,这主要是由于2022年的政府补贴导致了短期会员增加,以及公司主动清退违规会员。
AI业务在2023年实现了收入632.22万元,现金回款超过2000万元。麦可,作为公司的AI助手,已通过智能产品发布、内容生成、商机跟进和拓客等服务实现了对外贸流程的全面覆盖。截至年底,麦可的会员数约为4000人(不包括试用客户),渗透率为16%。
保险及跨境业务方面,虽然收入有所下降,但保险业务收入为1.13亿元,同比下降0.81%,占总收入的7.45%。跨境业务收入为0.86亿元,同比增长2.18%,占总收入的5.69%。inQbrands Inc.和DOBA业务合计亏损339.70万元,相比前一年的亏损减少了1964.39万元。
利润端,虽然毛利率略有下滑至79.45%,同比降低了0.78个百分点,可能与增加广告投放有关。销售、管理和研发费用率分别降至37.05%、10.27%和9.98%,分别同比降低了0.69、0.37和2.06个百分点。净利率提升至25.17%,同比增加了4.65个百分点,这是由于跨境和保险业务减亏以及费用率降低的结果。
展望未来,公司预计2024-2026年的归母净利润分别为4.24亿元、5.15亿元和6.18亿元,对应的市盈率为22.86倍、18.82倍和15.71倍。鉴于中国制造网业务的稳健增长和公司AI产品的潜力,以及对行业环境的积极预测,维持“增持”评级。然而,需要注意的风险包括AI产品迭代效果不及预期、外贸出口表现低于预期以及行业竞争加剧的可能性。