新坐标科技股份有限公司分析报告
公司概述与亮点:
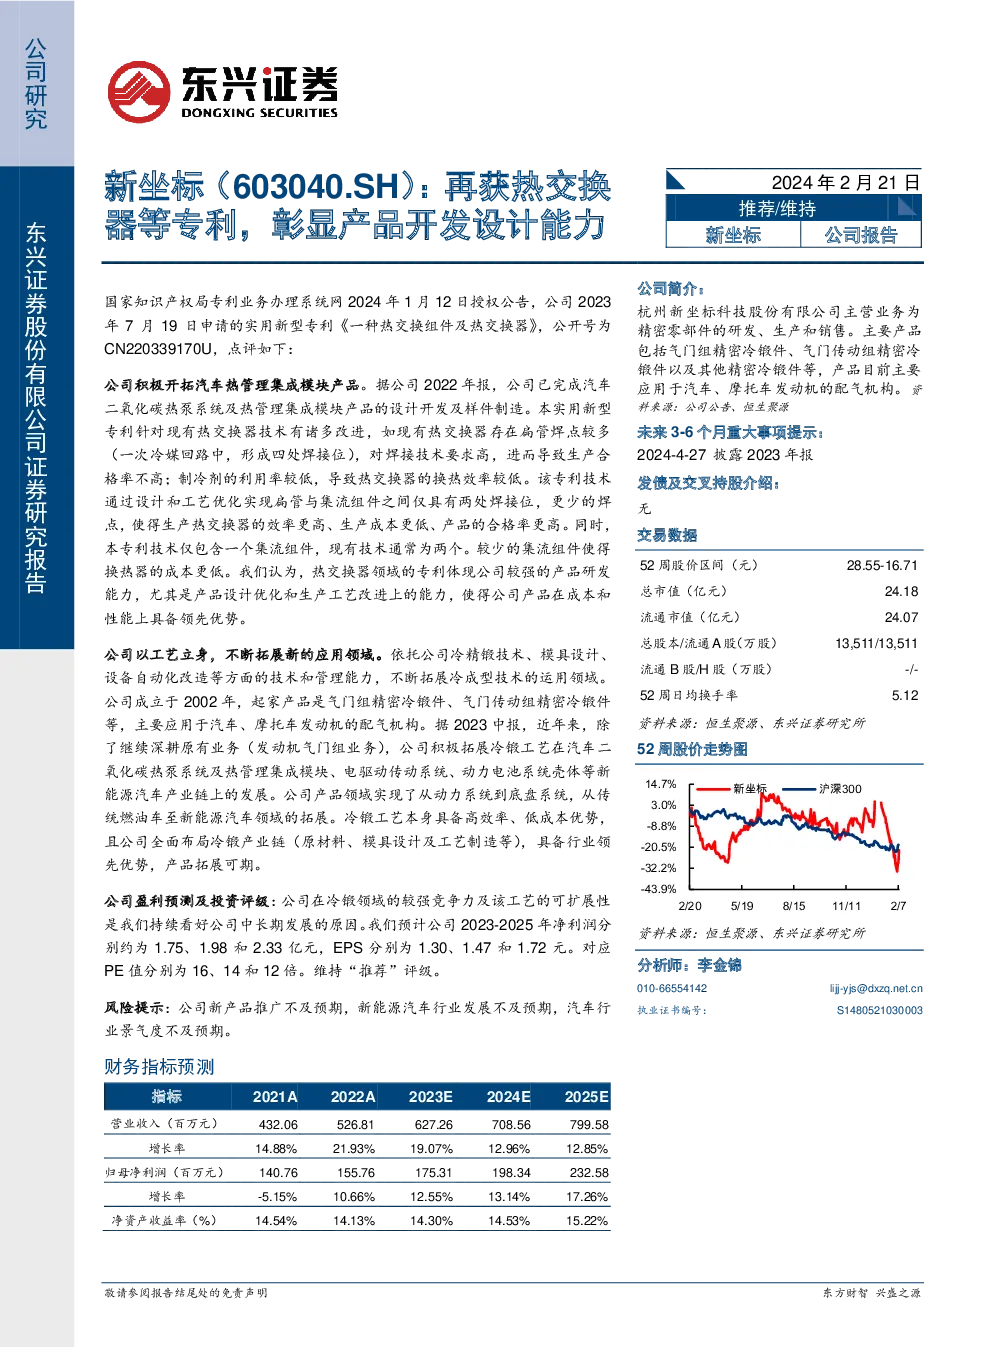
- 专利授权:新坐标科技股份有限公司于2024年1月12日获得了国家知识产权局专利业务办理系统的实用新型专利授权,专利号为CN220339170U,专利名称为《一种热交换组件及热交换器》。
- 产品开发:公司积极开拓汽车热管理集成模块产品,已完成汽车二氧化碳热泵系统及热管理集成模块产品的设计开发及样件制造。专利技术针对现有热交换器存在的问题,通过设计和工艺优化提高生产效率、降低成本,并提升产品质量。
市场拓展与技术优势:
- 工艺立身:公司以工艺为核心,不断拓展新的应用领域,包括冷精锻技术、模具设计、设备自动化改造等。
- 产品领域:产品领域从传统的发动机气门组业务扩展到新能源汽车产业链的多个环节,如汽车二氧化碳热泵系统、电驱动传动系统、动力电池系统壳体等。
- 成本与性能优势:冷锻工艺具备高效率、低成本优势,公司全面布局冷锻产业链,使其在成本控制和性能提升方面具有行业领先地位。
财务预测与投资评级:
- 盈利预测:预计2023-2025年的净利润分别约为1.75、1.98、2.33亿元,对应每股收益为1.30、1.47、1.72元,PE分别为16、14、12倍,PB分别为2.83、2.48、2.23、2.01、1.79倍。
- 投资评级:维持“推荐”评级。
风险提示:
- 新产品推广风险:可能因市场接受度低而影响业绩。
- 新能源汽车行业风险:整体市场增长可能不如预期。
- 汽车行业景气度风险:经济环境变化可能影响汽车市场需求。
关键财务指标:
- 营业收入:预计从2021年的432.06百万元增长至2025年的799.58百万元,年复合增长率约12.85%。
- 净利润:预计从2021年的140.76百万元增长至2025年的232.58百万元,年复合增长率约17.26%。
- 净资产收益率:预计稳定在14%-15.22%之间。
公司估值:
- 市盈率(PE):从2021年的19.46倍降至2025年的11.77倍。
- 市净率(PB):从2021年的2.83倍降至2025年的1.79倍。
公司简介与市场表现:
- 市场表现:52周股价区间为28.55-16.71元,总市值为24.18亿元,流通市值为24.07亿元。
- 财务指标:总资产、营业收入、净利润等指标均呈增长趋势,表明公司具有稳健的财务状况和发展潜力。
报告撰写者与联系方式:
- 分析师:李金锦,南开大学管理学硕士,拥有丰富的汽车行业研究经验。
- 联系方式:北京、上海、深圳办公室,联系电话和传真信息详述。
结论:
新坐标科技股份有限公司凭借其在汽车热管理、冷锻技术领域的创新专利和市场拓展能力,展现出强劲的发展势头。公司盈利预测显示其具有良好的成长性和投资潜力,尤其是在新能源汽车领域。然而,也需关注市场风险、新产品推广挑战及行业竞争等因素。综合考虑,维持“推荐”投资评级,建议关注其后续市场表现及技术研发进展。