报告摘要
行业背景与需求增长
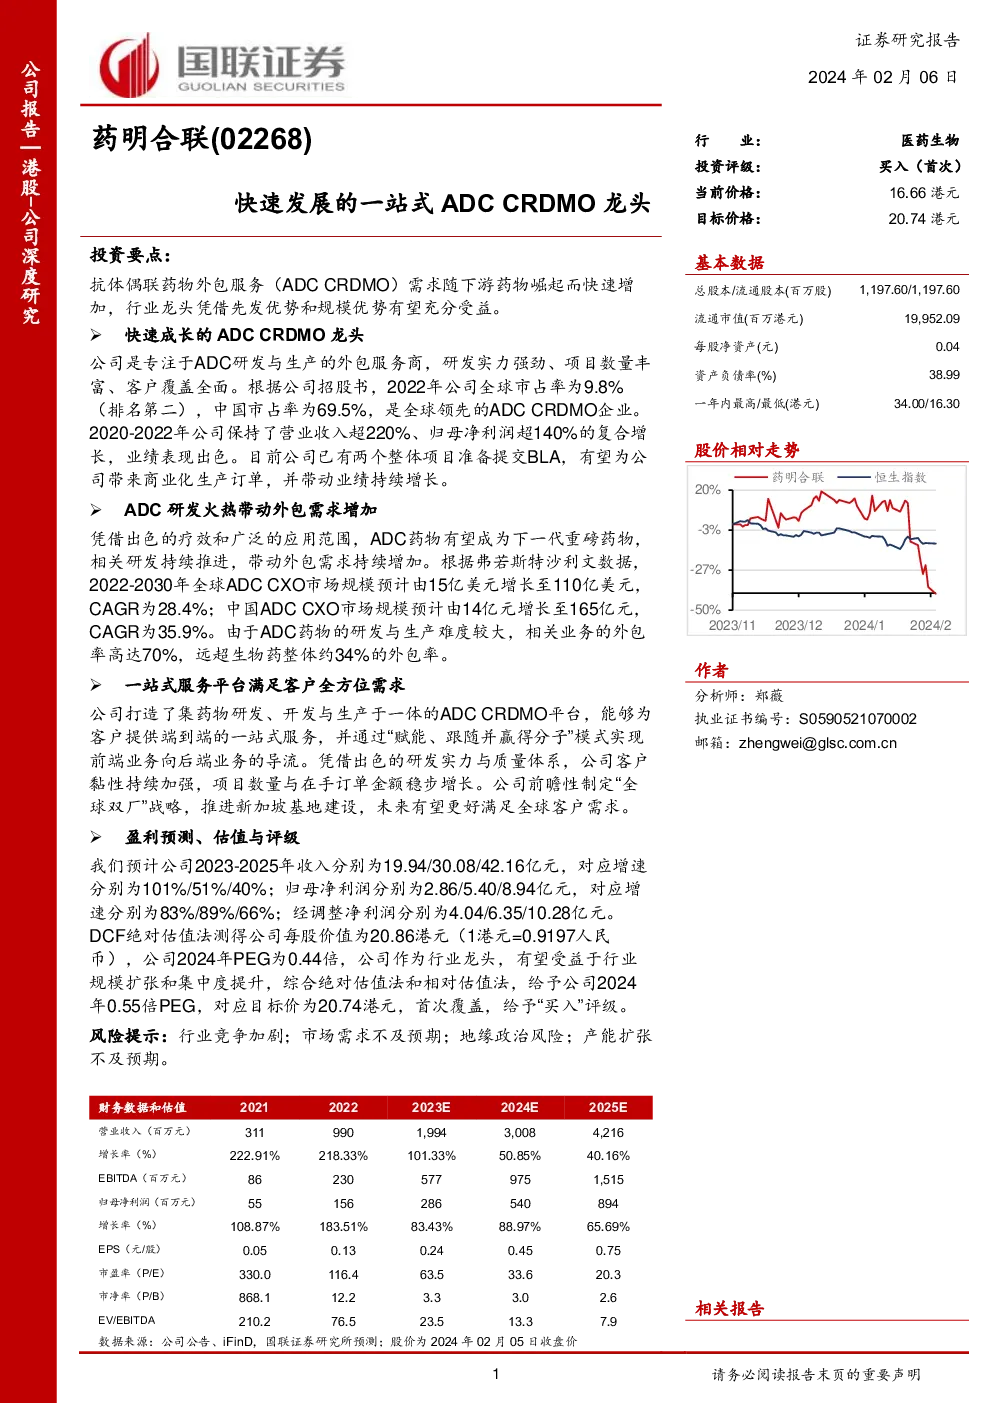
- ADC CRDMO需求增长:随着下游药物市场的崛起,抗体偶联药物外包服务(ADC CRDMO)的需求迅速增加。行业龙头凭借先发优势和规模优势有望充分受益。
快速成长的ADC CRDMO龙头
- 公司概况:专注于ADC研发与生产的外包服务商,拥有强大的研发实力、丰富的项目数量和广泛的客户基础。
- 市场地位:在全球市场中占据9.8%的份额(排名第二),在中国市场占据69.5%的份额,是全球领先的ADC CRDMO企业。
- 业绩表现:2020-2022年间,公司保持了220%以上的复合增长率,业绩表现出色。
ADC研发火热与外包需求增加
- ADC药物的吸引力:凭借卓越的疗效和广泛的适应症,ADC药物有望成为下一代重磅药物,推动相关研发持续增长。
- 外包需求的增长:全球ADC CXO市场规模预计在2022-2030年间以28.4%的复合年增长率增长,中国市场的增长速度更快。
一站式服务平台
- 服务范围:提供从药物研发到商业化生产的全方位服务,通过“赋能、跟随并赢得分子”策略实现前端业务向后端业务的转化。
- 客户粘性与增长:客户粘性持续加强,项目数量与在手订单金额稳步增长。
盈利预测与估值
- 盈利预测:预计2023-2025年的收入分别为19.94、30.08、42.16亿元,增速分别为101%、51%、40%。
- 估值方法:采用DCF绝对估值法,预测公司2024年的每股价值为20.86港元。PEG比率预估为0.55倍,对应目标价为20.74港元,首次覆盖给予“买入”评级。
风险提示
- 行业竞争加剧、市场需求不足、地缘政治风险、产能扩张不确定性。
核心逻辑与投资聚焦
- ADC CRDMO行业发展趋势:处于快速发展阶段,行业规模扩张与集中度提升。
- 市场份额:ADC CRDMO行业集中度有望进一步提升,龙头企业受益于市场优势。
- 公司竞争力:凭借研发实力、项目经验及产能规模优势,公司有望实现强者恒强。
综合分析
- 盈利预测:基于收入和毛利率的合理假设,预测公司业绩持续增长。
- 估值分析:综合绝对估值法与相对估值法,给出目标价与投资评级。
投资建议
- 投资聚焦:ADC药物研发的火热趋势与外包服务需求的增加为公司提供了广阔的发展空间。
- 核心逻辑:围绕行业增长、公司竞争力和盈利预测展开分析,强调公司的市场地位与未来增长潜力。
结论
本报告总结了ADC CRDMO行业的需求增长、公司作为行业龙头的市场地位、业绩表现、服务优势、盈利预测与估值方法、风险提示以及投资建议。通过深入分析,强调了公司在ADC CRDMO领域的竞争优势与增长潜力,为投资者提供了决策依据。