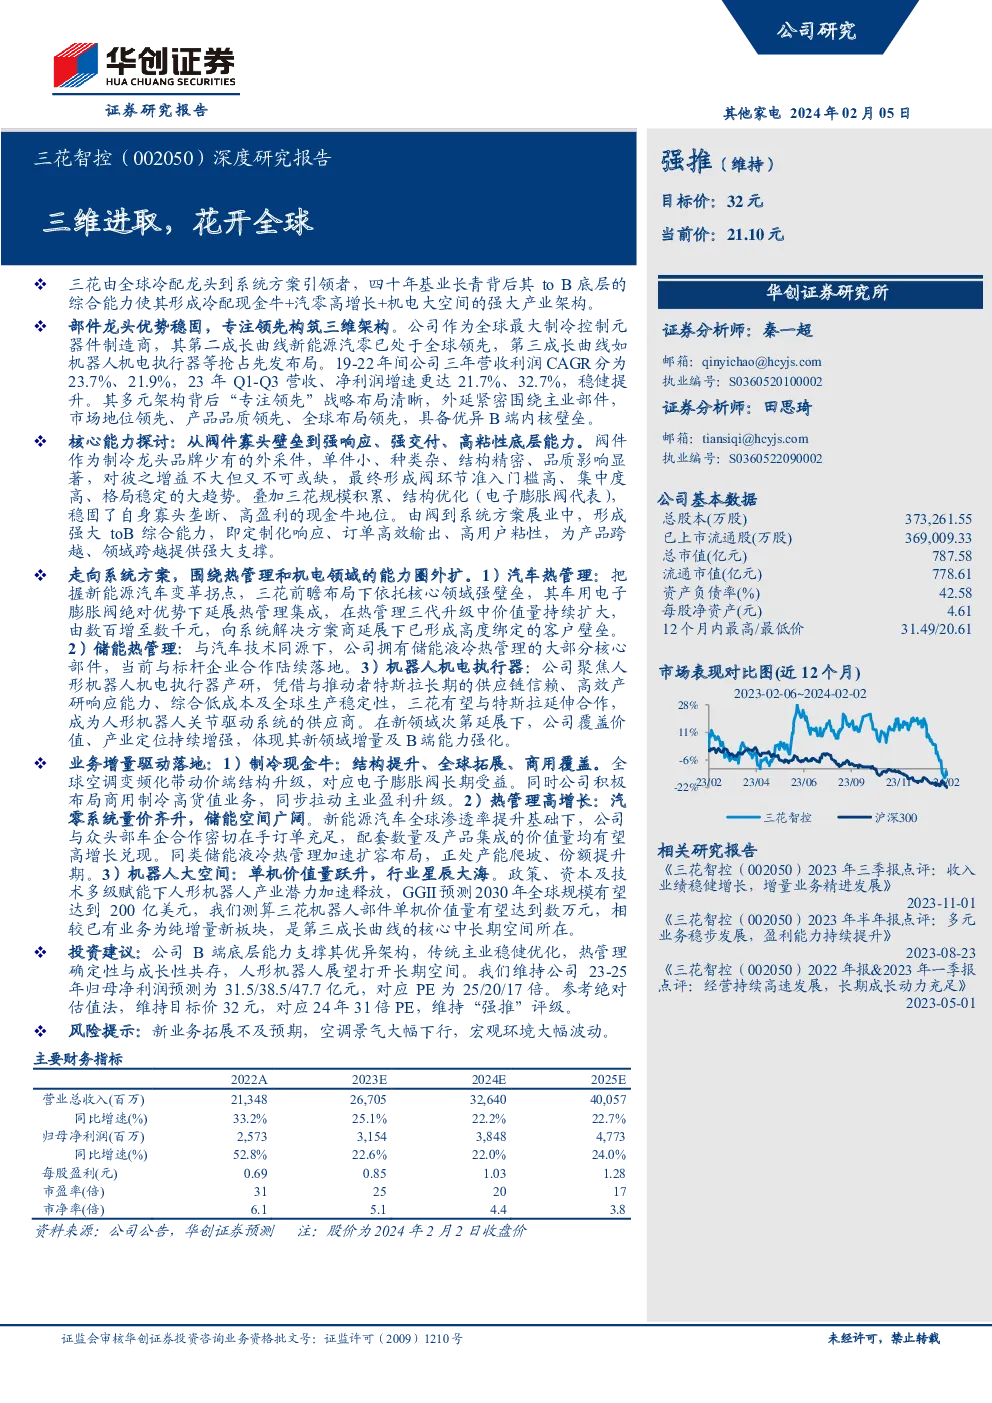
三花智控作为全球冷配龙头,不仅在传统制冷控制元器件领域占据领先地位,还通过系统方案引领者的角色,构建了强大的产业架构。这一架构融合了冷配现金牛业务、汽零高增长业务和机电大空间业务,展现了其在B端市场的深厚综合能力。
主要成就与特点
1. 综合能力与多元化布局
- 传统业务:作为全球最大的制冷控制元器件制造商,三花智控在多个细分领域如电子膨胀阀、四通换向阀、电磁阀、微通道换热器等拥有全球市场领先地位。
- 新业务探索:通过布局新能源汽车热管理、储能热管理、人形机器人机电执行器等新兴领域,三花展示了其在B端市场强大的适应能力和创新能力。
增长驱动力
1. 高速增长的汽车零部件业务
- 热管理市场:随着全球新能源汽车的快速渗透,三花在汽车热管理领域实现了快速增长,通过与头部汽车制造商的合作,其产品集成价值量持续提升。
- 储能热管理:利用与汽车热管理领域的技术积累,三花正在储能热管理领域布局,预计随着储能市场的扩大,将带来新的增长点。
2. 人形机器人机电执行器
- 市场潜力:在人形机器人领域,三花聚焦于关键部件的生产和研发,受益于与特斯拉等知名企业的长期合作,以及全球供应链的稳定,预计将成为这一新兴市场的重要参与者。
投资逻辑与前景
1. 制冷业务的稳健优化
- 结构升级与全球拓展:通过优化产品结构和布局全球市场,制冷业务保持稳健增长。
- 商用制冷的机遇:商用制冷领域,特别是冷链物流,提供了新的增长机会。
2. 热管理业务的确定性与成长性
- 汽车热管理:受益于新能源汽车的普及,热管理集成解决方案的需求增加。
- 储能热管理:随着储能技术的发展,热管理解决方案的市场需求日益增长。
3. 人形机器人机电执行器的潜力
- 单机价值量的提升:预计随着人形机器人技术的发展,三花在这一领域的部件价值量将显著提升。
- 行业增长预测:GGII预测全球人形机器人市场规模有望达到200亿美元,为三花带来了巨大机遇。
4. 投资建议与风险提示
- 估值与评级:基于分部估值法,维持“强推”评级,认为公司B端能力支撑其多元化架构,传统业务稳健,新业务增长潜力大,当前估值合理。
- 风险提示:新业务拓展、空调市场景气度、宏观经济波动等不确定性因素可能影响公司业绩。
结论
三花智控通过其在制冷控制元器件领域的深厚积累和不断创新,成功转型为系统方案提供商,构建了强大的产业生态系统。在传统业务稳健增长的基础上,积极开拓新能源汽车热管理、储能热管理和人形机器人机电执行器等新兴领域,展现了其在B端市场的领导力和创新能力。通过精准的投资策略和全球布局,三花智控正迎来新一轮的增长机遇,预计在未来几年将持续为投资者带来稳定的回报。