你可能感兴趣
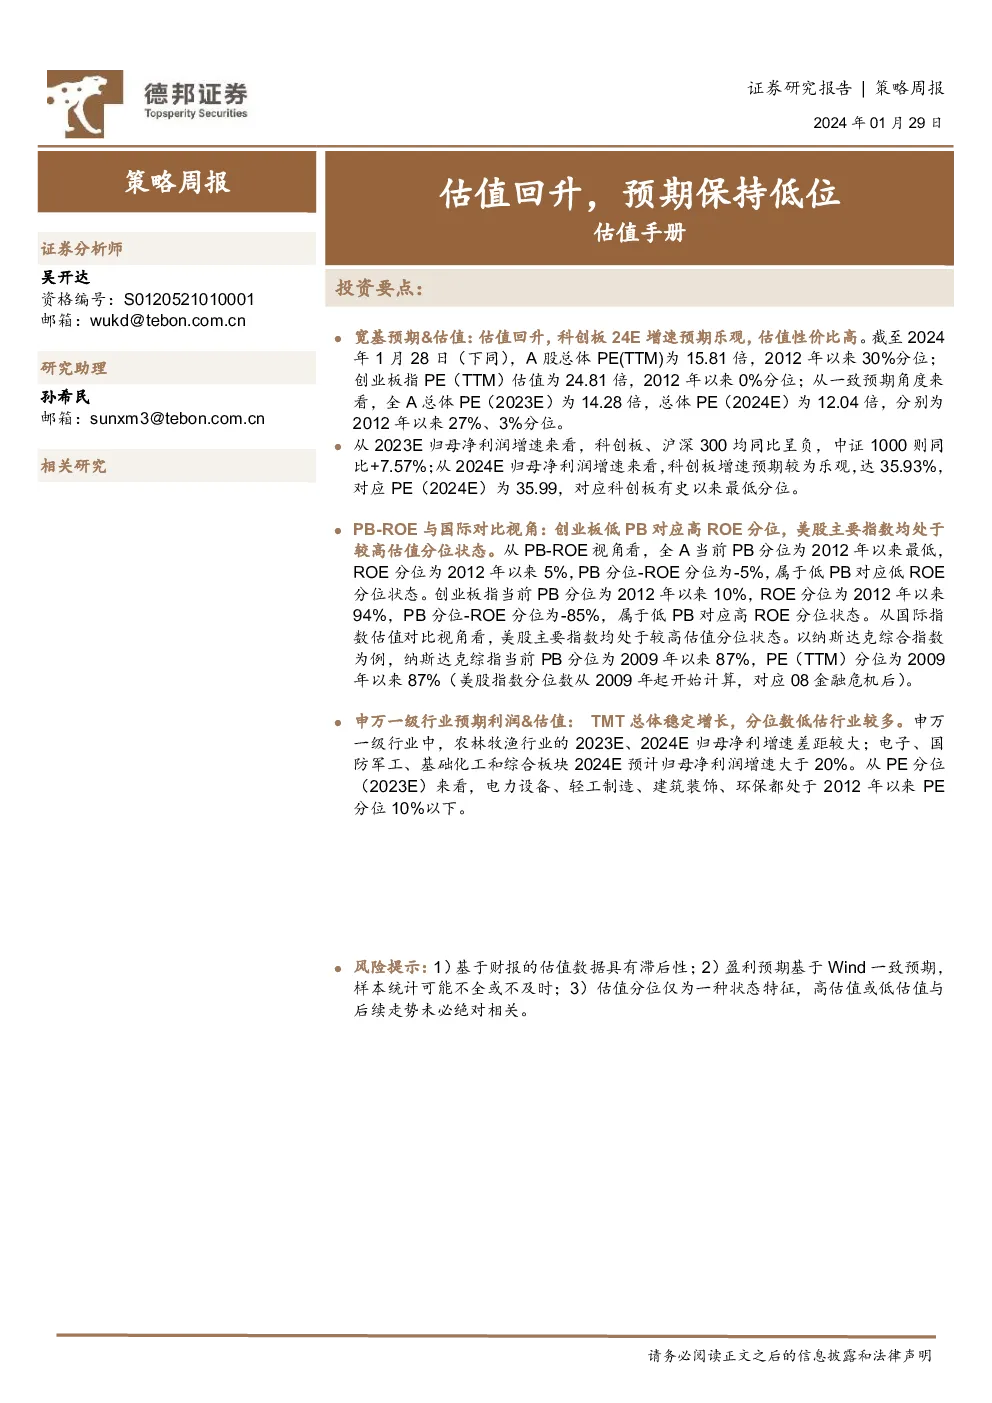
策略周报:估值手册,估值回升,预期保持低位
德邦证券2024-01-29
商品期权数据研报:玉米期价小幅上涨,期权隐波保持低位 豆粕期价持续上涨,期权隐波小幅回升
安粮期货2025-04-21
黄金探底回升微涨 或保持低位震荡
兴业投资2018-08-09
黄金日评:黄金探底回升微涨,或保持低位震荡
兴业投资2018-08-09
沪铜期权周报:铜期权隐含波动率低位回升 投资者情绪保持偏多
美尔雅期货2021-04-06
沪铜期权周报:铜价保持高位偏强运行 隐波率料将低位回升
美尔雅期货2021-07-12
沪铜期权月报:铜期权隐含波动率低位回升 投资者情绪保持中性
美尔雅期货2020-11-01
医药生物:【联讯医药三季报总结】整体保持较快增速,估值处于近年低位
医药生物联讯证券2017-11-02
建筑装饰行业跟踪周报:3月基建投资保持平稳,继续推荐估值低位的建筑央企
建筑建材东吴证券2024-04-22
汽车行业数据监控系列之2017年10月乘用车:10月销量同比稳步增长,行业估值保持低位
交运设备民生证券2017-11-13