猜你想问
这份报告的核心内容是什么?
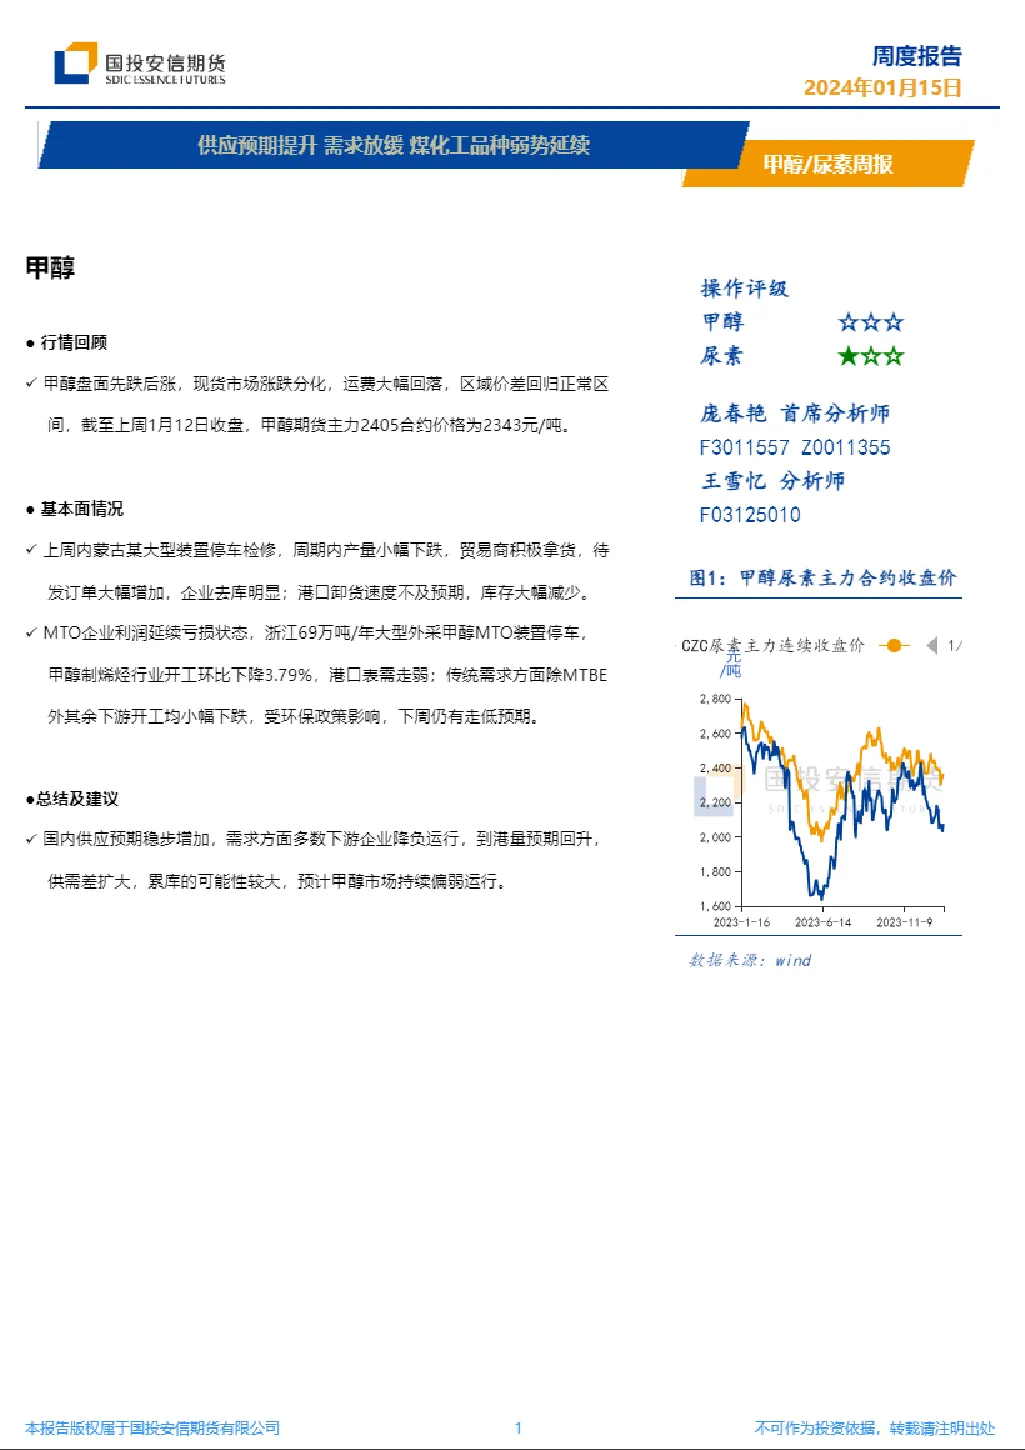
本报告主要分析了甲醇和尿素的供应预期提升以及需求放缓对煤化工品种的影响。报告指出,由于供应增加和需求减弱,煤化工品种整体呈现弱势延续的态势。具体来看,供应方面,由于主要生产地区的产能扩张和进口增加,甲醇和尿素的供应量预计将有所提升。需求方面,下游行业的需求增长放缓,对煤化工产品的需求量减少。这种供需失衡导致煤化工品种价格承压,市场表现疲软。报告还分析了煤化工产业链各环节的运行情况,以及主要企业的生产经营状况。总体而言,报告认为煤化工品种短期内仍将维持弱势态势。
煤化工行业未来发展趋势如何?
煤化工行业未来发展趋势呈现多元化发展态势。一方面,随着技术的进步和环保要求的提高,煤化工产业将更加注重绿色化、低碳化发展,推动产业转型升级。另一方面,煤化工产品将更加注重高端化、差异化发展,以满足市场对高品质产品的需求。同时,煤化工企业将加强技术创新和产品研发,提升产品竞争力。此外,煤化工行业还将加强与新能源、新材料等领域的融合发展,拓展新的应用领域。总体而言,煤化工行业未来将朝着绿色化、高端化、多元化的方向发展。
报告重点分析了哪些方向?
本报告重点分析了甲醇和尿素的供需关系、价格走势以及煤化工产业链各环节的运行情况。在供需关系方面,报告详细分析了供应预期提升和需求放缓的原因,以及这些因素对煤化工品种价格的影响。在价格走势方面,报告预测了甲醇和尿素价格的短期走势,并分析了影响价格走势的主要因素。在煤化工产业链运行情况方面,报告分析了上游原料供应、中游生产加工以及下游产品应用等环节的运行状况。此外,报告还分析了主要煤化工企业的生产经营情况,以及行业竞争格局的变化。总体而言,报告对甲醇和尿素市场以及煤化工行业进行了全面深入的分析。
当前煤化工市场现状如何?
当前煤化工市场现状呈现供需失衡、价格承压的态势。由于供应增加和需求放缓,甲醇和尿素等煤化工品种价格持续走低,市场表现疲软。供应方面,主要生产地区的产能扩张和进口增加导致供应量大幅提升。需求方面,下游行业的需求增长放缓,对煤化工产品的需求量减少。这种供需失衡导致煤化工品种价格承压,市场参与者面临较大的经营压力。此外,煤化工行业还面临着环保政策收紧、技术升级压力等问题。总体而言,当前煤化工市场处于调整期,短期内仍将维持弱势态势。
这份报告有哪些风险提示?
本报告提示煤化工行业面临多重风险。首先,供需失衡导致的价格下跌风险,由于供应增加和需求放缓,煤化工品种价格可能持续走低,对企业盈利能力造成压力。其次,环保政策收紧风险,随着国家对环保要求的提高,煤化工企业可能面临更严格的环保监管,增加生产成本。再次,技术升级风险,煤化工行业需要不断进行技术创新和产品研发,以提升产品竞争力,否则可能被市场淘汰。此外,原材料价格波动风险、市场竞争加剧风险等也是煤化工企业需要关注的风险因素。总体而言,煤化工行业面临多重风险,企业需要加强风险管理,以应对市场变化。