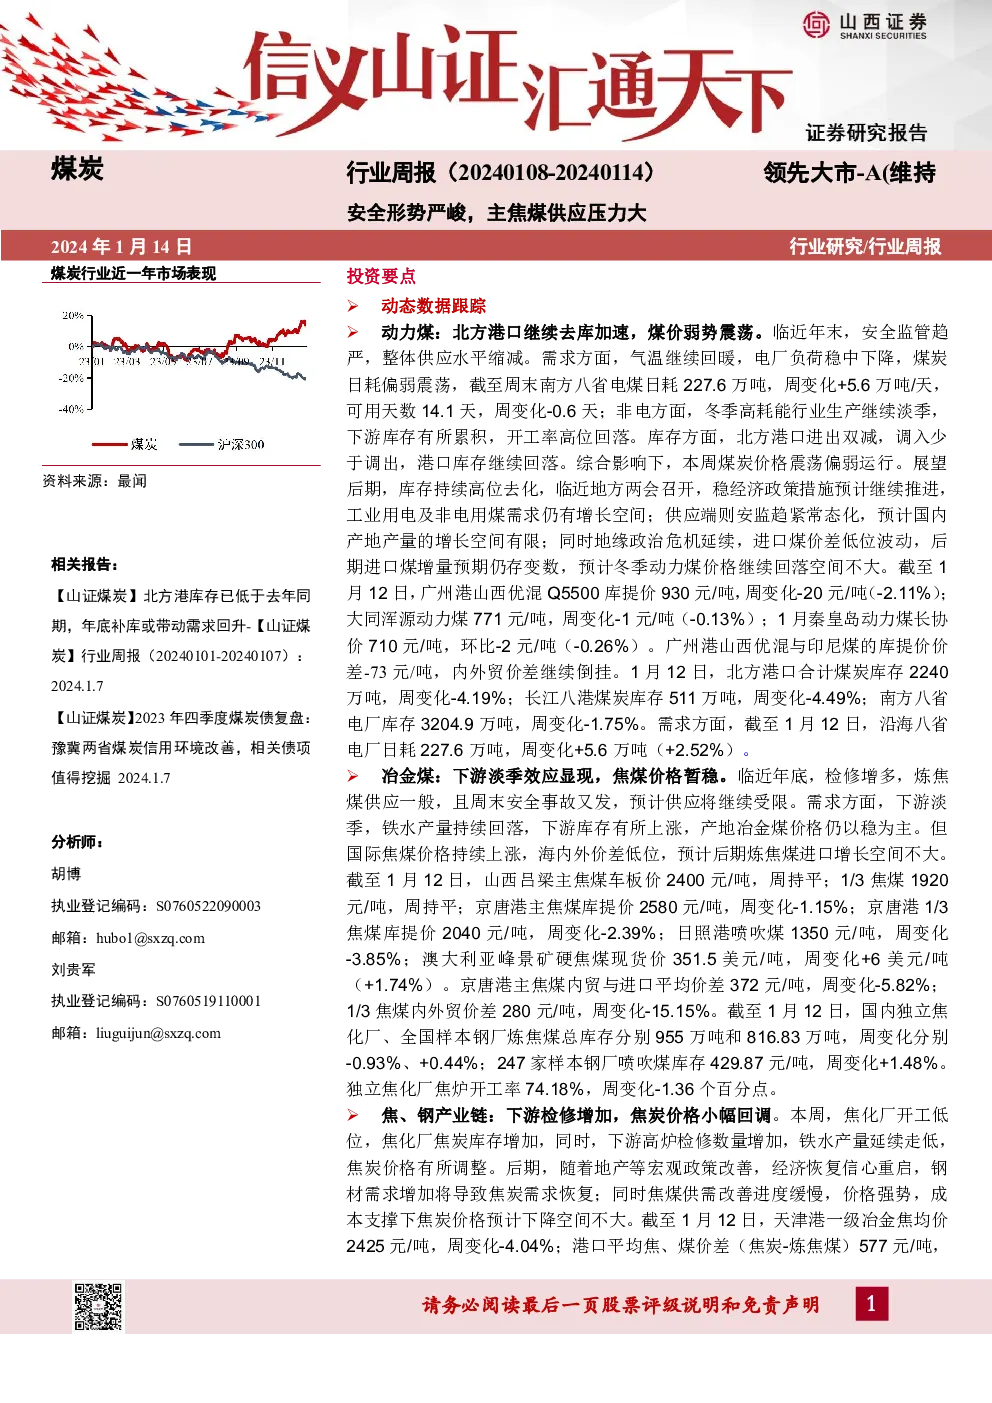
煤炭行业周报总结
动力煤动态
- 供应情况:北方港口煤炭库存持续去化,供应水平因临近年底的安全监管趋严而缩减。国内动力煤价格震荡偏弱运行,主要受库存持续高位去化、地方两会即将召开的影响,以及稳经济政策措施的预期推动。
- 需求分析:电厂负荷稳定,煤炭日耗有所回暖,但整体仍处于偏弱震荡状态。非电领域,冬季高耗能行业生产进入淡季,导致下游库存增加,开工率下滑。整体需求受季节性因素影响,动力煤价格承压。
冶金煤动态
- 供应与需求:下游进入淡季,炼焦煤供应受限,价格保持稳定。然而,国际焦煤价格上涨,且与国内价差处于低位,预示炼焦煤进口增长空间有限。
- 价格变动:山西吕梁主焦煤车板价保持不变,其他品种价格亦未有明显变化。内外贸价差显示,国内冶金煤价格相对国际市场的竞争力减弱。
焦、钢产业链动态
- 焦炭价格:焦化厂开工率下降,焦炭库存增加,下游高炉检修数量上升,铁水产量继续走低,导致焦炭价格出现回调。
- 需求展望:随着房地产等宏观政策的改善,经济恢复信心重启,钢材需求有望增加,从而支持焦炭需求恢复。同时,焦煤供需关系改善缓慢,成本支撑作用下,焦炭价格下降空间不大。
煤炭运输动态
- 运力与价格:随着天气转暖和海上气象条件改善,船舶周转率提升,沿海煤炭运价继续回落。鄂尔多斯煤炭公路运输指数有所下降,反映运力的回升。
- 国际煤炭海运费:国际煤炭海运费有所变化,印尼至中国的海运费作为参考,反映了全球煤炭贸易的动态。
煤炭板块行情回顾
- 板块表现:本周煤炭板块指数回调,未跑赢大盘指数,各子板块中,煤炭采选和煤化工板块均出现下跌。
- 个股表现:煤炭采选个股普遍回调,陕西煤业、中国神华涨幅居前;煤化工个股普遍下跌,辽宁能源跌幅较小。
投资建议与风险提示
- 投资建议:短期内煤炭供需关系难言宽松,煤价有望维持高位。高股息的煤炭股预计获得重估机会。关注分红承诺高、被纳入红利指数的公司,以及具有高分红特征的公司。
- 风险提示:供给释放超预期、需求端改善不及预期、进口煤大量涌入、价格强管控以及煤企转型失败等风险。
图表总结
- 关键指标:库存、价格、开工率、价格差等数据的变化趋势,以及与历史同期、全球市场的对比,展示了煤炭行业的供需状况和价格走势。
- 图表目录:包括煤炭价格、库存、运输费用、期货价格、指数比较等关键数据的可视化呈现,有助于直观理解行业动态。