报告总结
2023年度回顾与展望
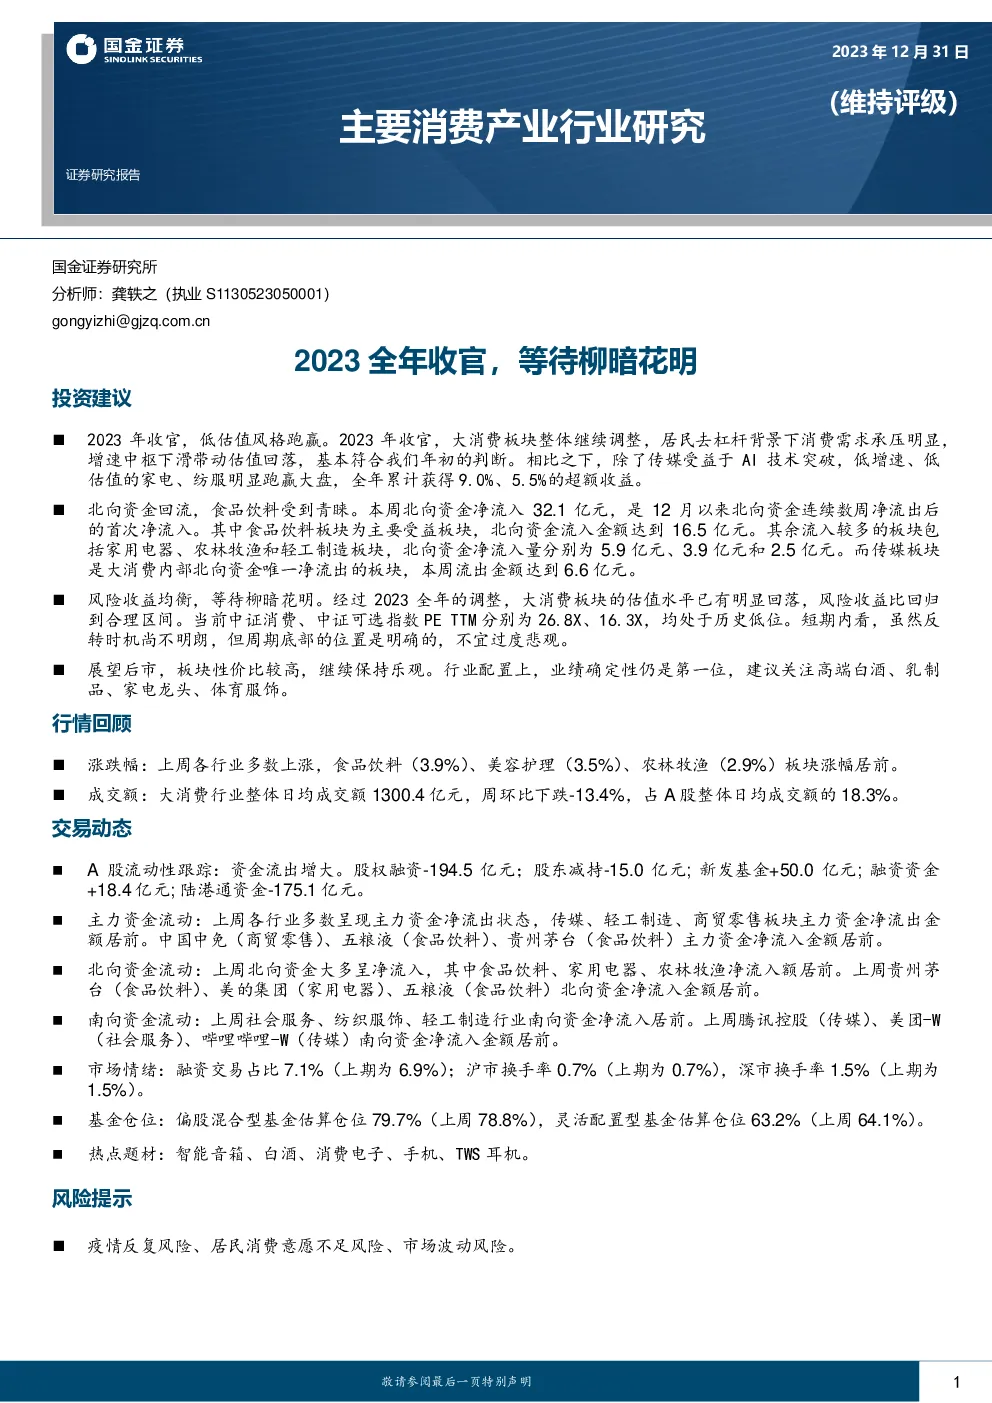
2023年大消费板块概况:
- 全年趋势:大消费板块整体表现疲软,尤其是食品饮料、传媒等板块,受居民去杠杆及消费需求承压影响,导致增速中枢下滑。
- 风格表现:与之相对的是,低估值的家电、纺织服装等板块表现较好,全年累计获得了9.0%、5.5%的超额收益。
- 北向资金动向:北向资金在12月以来首次出现净流入,其中食品饮料板块成为主要受益者。
风险与收益分析
- 估值回归:大消费板块估值已显著降低,风险收益比回到合理区间。
- 长期前景:尽管反转时机未明,但当前已处于周期底部,不宜过度悲观。
行业配置建议
- 关注:高端白酒、乳制品、家电龙头、体育服饰等板块,注重业绩确定性。
市场回顾与展望
市场动态
- 板块表现:上周(2023/12/25-2023/12/29),食品饮料、美容护理、农林牧渔等板块涨幅领先,反映市场对特定领域的需求增长。
- 成交额变化:大消费行业整体成交额有所下降,显示出市场活跃度的变动。
- 估值水平:大消费行业的PE TTM(过去12个月市盈率)处于历史低位,显示出较高的性价比。
资金流动
- 北向资金:在一周内出现净流入,主要集中在食品饮料、家用电器、农林牧渔等板块。
- 南向资金:南向资金也呈现净流入态势,重点关注社会服务、纺织服饰、轻工制造等板块。
交易情绪与基金仓位
- 市场情绪:融资交易占比略有上升,反映出投资者对市场的参与度增加。
- 基金仓位:偏股混合型基金和灵活配置型基金的仓位有所调整,显示市场对不同板块的偏好变化。
热点与风险提示
- 热点:智能音箱、白酒、消费电子、手机、TWS耳机等成为近期市场关注焦点。
- 风险:强调了疫情反复、居民消费意愿不足以及市场波动的风险。
结论
报告总结了2023年大消费板块的表现,指出在经历了一年的调整后,板块估值已降至合理区间,风险收益比优化,为投资者提供了有利的投资环境。对于未来,报告建议关注业绩确定性高的高端白酒、乳制品、家电龙头及体育服饰等领域,并持续关注市场动态、政策导向以及消费者行为的变化。同时,报告提醒投资者注意潜在的疫情风险、消费意愿不足以及市场波动带来的不确定性。