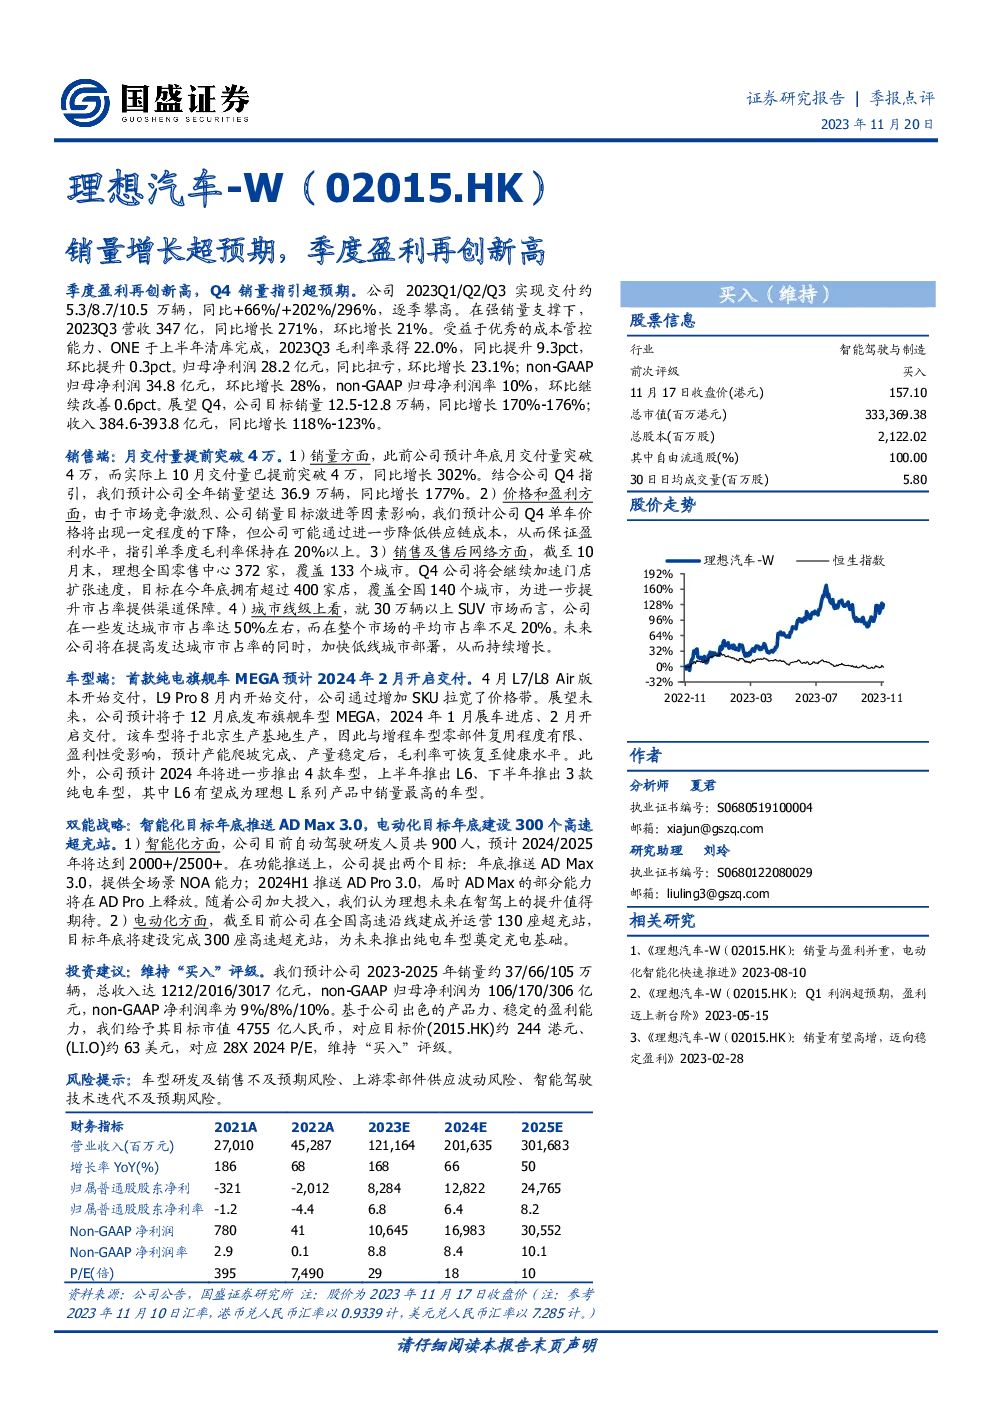
理想汽车年度盈利及销量回顾
主要亮点:
- 季度盈利创新高:2023年一季度(Q1)、二季度(Q2)、三季度(Q3),理想汽车分别实现了约5.3万辆、8.7万辆、10.5万辆的交付量,分别同比增长66%、202%、296%,展现出强劲的增长势头。
- 营收与利润显著增长:Q3营收达到347亿元,同比增长271%,环比增长21%。非通用会计准则(non-GAAP)下,Q3归母净利润为34.8亿元,环比增长28%,净利润率为10%,环比提升0.6个百分点。
- 成本控制与毛利率提升:得益于出色的成本管理,Q3毛利率达到22.0%,较去年同期提升9.3个百分点,环比提升0.3个百分点。
销量指引与展望:
- Q4销量目标:预计Q4销量在12.5万辆至12.8万辆之间,同比增长170%至176%。
- 收入预测:Q4收入预计在384.6亿元至393.8亿元之间,同比增长118%至123%。
车型与市场策略:
- 产品线扩展:旗舰车型MEGA计划于2024年2月开始交付,通过增加SKU(库存单位)来拓宽价格区间。
- 市场布局:截至10月末,全国零售中心达到372家,覆盖133个城市,计划年底前增加至400家,覆盖140个城市,以加速市场渗透。
智能化与电动化战略:
- AD Max 3.0:预计年内推送AD Max 3.0,提供全场景NOA(导航辅助驾驶)能力,并在2024年上半年推送AD Pro 3.0,释放部分AD Max功能。
- 高速充电站建设:计划年内建设完成300个高速超充站,支持未来纯电车型的充电需求。
投资建议:
- 维持“买入”评级,预计2023-2025年销量分别达到37万辆、66万辆、105万辆,总收入分别达到1212亿元、2016亿元、3017亿元。基于对理想汽车产品力与稳定盈利能力的认可,目标市值设定为4755亿人民币,对应目标价为244港元、63美元,P/E倍数为28倍。
风险提示:
- 研发与销售风险:车型研发及销售可能不达预期。
- 供应链风险:上游零部件供应可能波动。
- 技术迭代风险:智能驾驶技术可能不及预期。