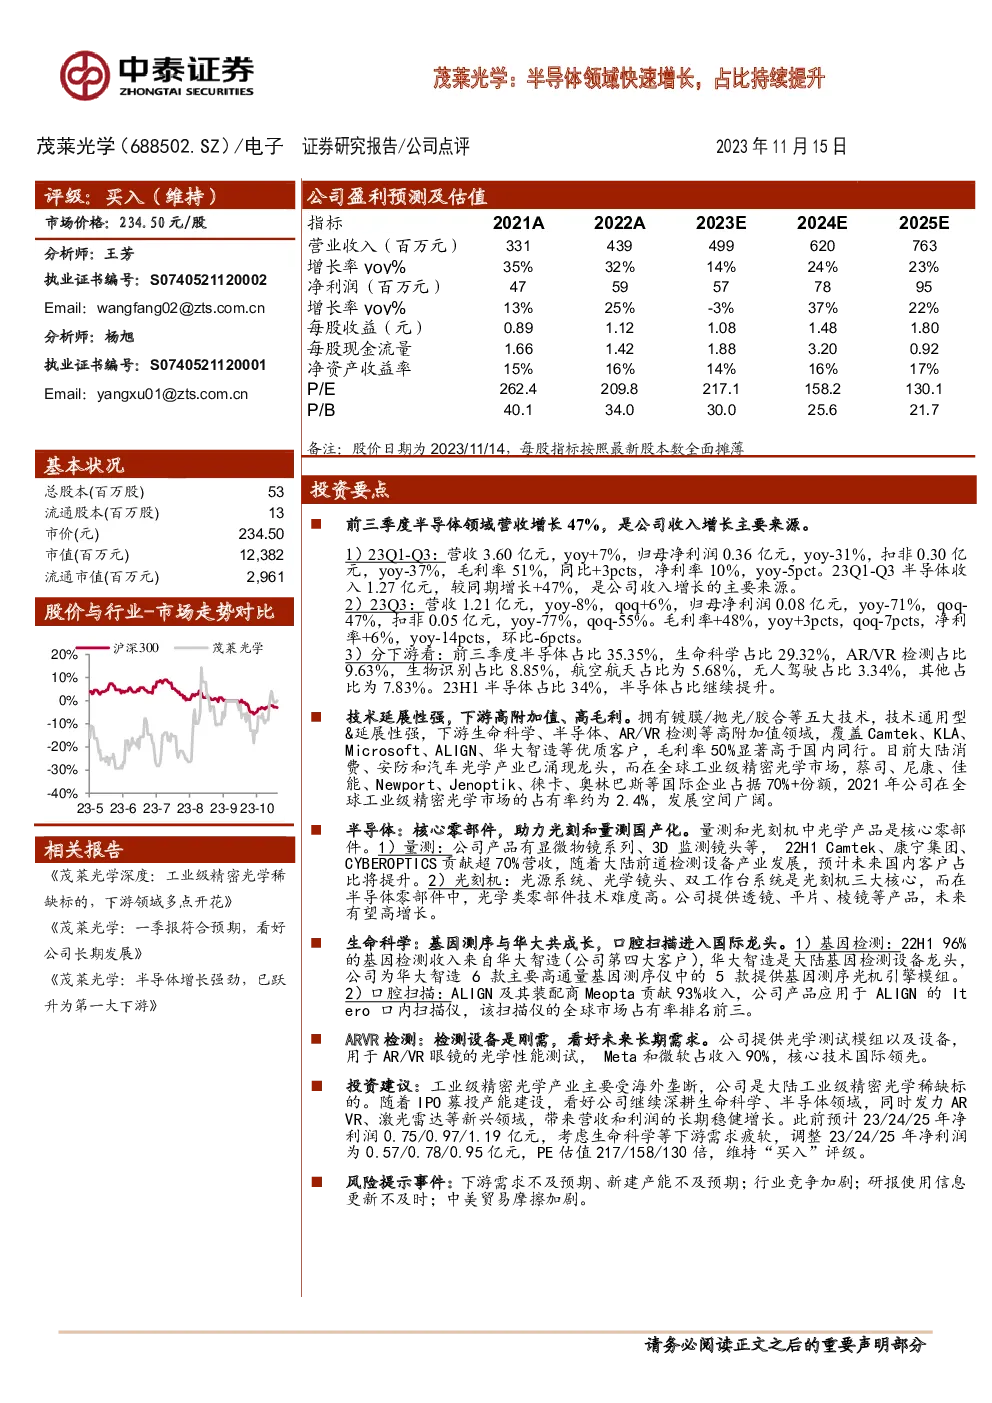
本研报聚焦于一家工业级精密光学公司的经营状况及发展前景,通过分析其在不同领域的表现,揭示了公司在半导体、生命科学、AR/VR检测等高附加值领域的优势及增长潜力。
业绩概览
- 营收与净利润:公司前三季度营收达到3.60亿元,同比增长7%;归母净利润为0.36亿元,同比下降31%;扣非后净利润为0.30亿元,同比下降37%。
- 半导体业务增长:在第三季度,半导体业务成为收入增长的主要推动力,收入达到1.27亿元,同比增长47%。
- 季度表现:第三季度,公司营收为1.21亿元,同比下降8%,但环比增长6%;归母净利润为0.08亿元,同比下降71%,环比下降47%。
下游市场分布
- 半导体:占比35.35%,是公司收入的重要组成部分,显示出半导体领域对公司业绩的积极影响。
- 生命科学:占比29.32%,公司与生命科学领域的知名客户如华大智造合作紧密。
- AR/VR检测:占比9.63%,公司为AR/VR检测提供关键设备和技术支持。
- 其他领域:包括航空航天、无人驾驶等,合计占比7.83%。
技术与客户
- 技术优势:公司掌握镀膜、抛光、胶合等五大核心技术,这些技术具有通用性和扩展性,适用于多个高附加值领域。
- 优质客户:服务包括Camtek、KLA、Microsoft、ALIGN、华大智造在内的优质客户,体现了其在行业内的影响力和市场地位。
- 国际市场布局:在全球工业级精密光学市场,公司约占2.4%的份额,存在巨大的增长空间。
增长驱动因素
- 半导体:作为核心零部件供应商,公司参与光刻和量测设备的国产化进程,尤其是量测设备和光刻机中的光学产品,有望受益于国内市场需求的增长。
- 生命科学:与基因检测设备龙头华大智造的合作,为公司提供了稳定的收入来源,并可能通过合作推动技术和服务的创新。
- AR/VR检测:为AR/VR眼镜的光学性能测试提供解决方案,符合该领域对高质量检测设备的持续需求。
投资建议与风险
- 投资建议:鉴于公司独特的市场定位和增长潜力,建议维持“买入”评级,尤其是考虑到IPO募投产能建设后,公司有望进一步深耕生命科学和半导体领域,并开拓AR VR、激光雷达等新兴市场。
- 风险提示:包括下游需求不足、新产能扩张速度低于预期、市场竞争加剧、信息更新不及时以及中美贸易摩擦加剧等潜在风险。
结论
综上所述,该工业级精密光学公司在多个高价值领域展现出强劲的增长势头,特别是在半导体、生命科学和AR/VR检测等领域。通过深化与优质客户的合作、不断拓展技术边界和市场空间,公司有望实现持续稳健的发展。然而,投资者也应关注宏观经济环境变化、行业竞争态势以及供应链风险等因素,以做出全面的投资决策。