公司2023年三季报总结
营收与净利润表现
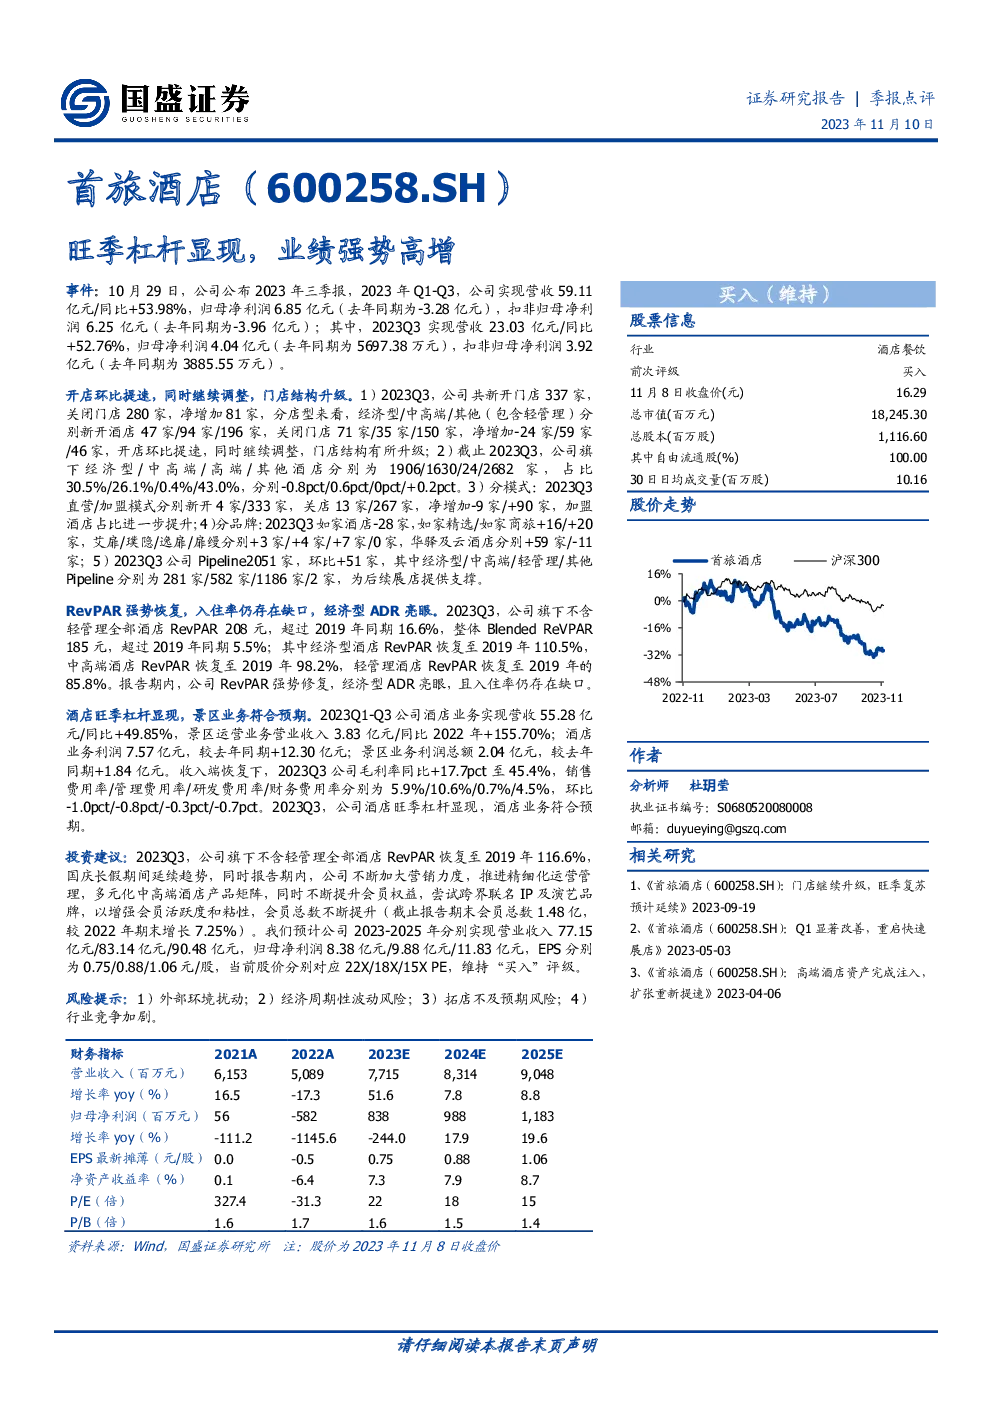
- 2023年Q1-Q3:公司实现总营收59.11亿元,同比增长53.98%。归属于母公司净利润为6.85亿元,相比去年同期亏损3.28亿元实现了扭亏为盈。
- 2023Q3:单季度实现营收23.03亿元,同比增长52.76%,归属于母公司净利润4.04亿元,相比去年同期的5697.38万元有显著增长。
酒店经营动态
- 开店与关店情况:2023Q3,公司新开门店337家,关闭门店280家,净增81家。其中,经济型、中高端及轻管理、其他(包含轻管理)酒店分别新开47家、94家、196家,关闭门店数量分别为71家、35家、150家,净增量分别为-24家、59家、46家。这表明公司开店速度在提速,同时在进行结构优化。
- 门店结构升级:截至2023Q3,公司旗下经济型、中高端、高端及轻管理酒店的数量分别为1906家、1630家、24家、2682家,占总酒店数量的比例分别为30.5%、26.1%、0.4%、43.0%,相比去年分别减少了0.8个百分点、增加了0.6个百分点、保持不变、增加了0.2个百分点。
- 经营模式与品牌发展:2023Q3,公司直营与加盟模式分别新开4家与333家,关店13家与267家,净增加-9家与90家。在品牌层面,如家酒店减少28家,如家精选/如家商旅增加16家与20家,艾扉、璞隐、逸扉、扉缦分别增加3家、4家、7家、0家,华驿及云酒店分别增加59家、减少11家。
- 扩张计划:截至2023Q3,公司pipeline共计2051家,较上一季度增加51家,其中经济型、中高端、轻管理、其他分别占比281家、582家、1186家、2家。
经营业绩亮点
- RevPAR强劲恢复:不含轻管理的全部酒店RevPAR达到208元,超过2019年同期16.6%;整体Blended ReVPAR为185元,相比2019年同期增长5.5%。其中,经济型酒店RevPAR恢复至110.5%,中高端酒店为98.2%,轻管理酒店为85.8%。
- 旺季杠杆显现:酒店业务在旺季展现出杠杆效应,收入端恢复显著,景区业务也符合预期。酒店业务利润为7.57亿元,较去年同期增长12.30亿元;景区业务利润总额为2.04亿元,较去年同期增长1.84亿元。
- 成本控制与利润率提升:2023Q3,公司毛利率同比上升17.7个百分点至45.4%,销售、管理、研发和财务费用率分别下降1.0、0.8、0.3和0.7个百分点。
投资建议与风险提示
- 财务预测:预计公司2023-2025年的营业收入分别为77.15亿元、83.14亿元、90.48亿元,归属于母公司净利润分别为8.38亿元、9.88亿元、11.83亿元,每股收益(EPS)分别为0.75元、0.88元、1.06元。
- 估值与评级:当前股价对应的市盈率分别为22X、18X、15X,维持“买入”评级。
- 风险因素:包括外部环境变化、经济周期波动、拓店进度低于预期以及行业竞争加剧的风险。