宏观经济与金融市场预测报告摘要
经济修复与政策展望
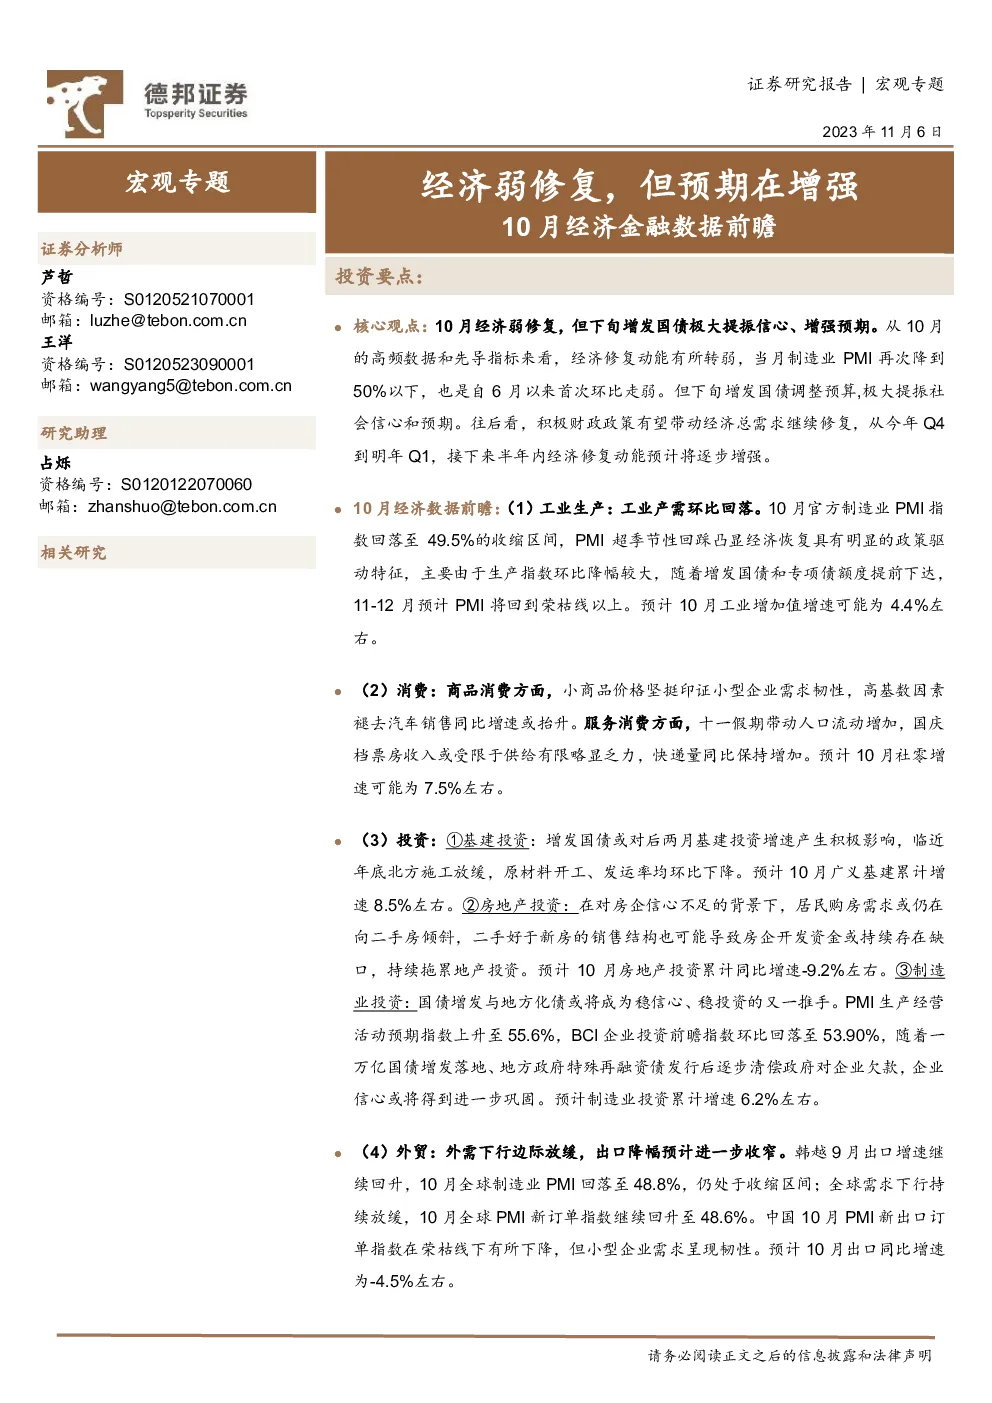
- 经济修复:10月经济呈现弱修复态势,制造业PMI降至50%以下,这是6个月来的首次环比下滑。然而,下旬增发国债的举措极大地提振了市场信心与预期。
- 政策支持:预计积极的财政政策将进一步推动经济总需求的恢复,特别是从第四季度至第一季度,经济修复的动力预计将逐渐增强。
主要经济指标预测
- 工业生产:10月工业生产环比下降,生产指数降至50.9%,新订单指数符合季节性规律。随着增发国债和专项债的提前下达,预计11-12月PMI将回升至荣枯线之上。
- 消费:商品消费显示出韧性,尤其是在小型企业的领域。汽车销售的同比增速可能在剔除高基数效应后有所提升。服务消费在十一假期期间有所增长,但整体恢复态势受到供给限制的影响。
- 投资:
- 基础设施:国债增发对后两个月的基建投资产生积极影响,但由于年底施工放缓,预计10月广义基建累计增速为8.5%左右。
- 房地产:在房企信心不足的情况下,购房需求可能继续向二手房转移,导致地产投资累计同比增速降至-9.2%左右。
- 制造业:国债增发与地方债务化解成为稳投资的另一动力,制造业投资累计增速预计为6.2%左右。
- 外贸:外需下行趋势放缓,出口降幅预计进一步收窄。10月出口同比增速预计为-4.5%左右。
- 物价:CPI同比或下降0.2%,PPI同比降幅扩大至-2.6%。猪肉价格环比下跌,影响CPI。
金融数据前瞻
- 信贷与社融:10月贷款和社融同比或有少量减少,贷款投放“小月”特征明显,预计金融机构贷款新增5000亿左右,社融新增1.8万亿左右。
风险提示
- 政策执行效果低于预期。
- 房地产市场下行程度和持续时间超过预期。
- 外需快速减弱,导致出口下降速度快于预期。
结论
本报告强调了10月经济虽呈弱修复态势,但在下旬国债增发的政策刺激下,市场信心显著增强,预期经济修复动力将逐步提升。重点关注工业生产、消费、投资、外贸及物价等方面的数据变化,并针对金融市场提供了具体的金融数据前瞻,同时提醒了潜在的风险因素。未来几个月,积极的财政政策、国债增发、以及国内外需求的调整将对经济走势产生重要影响。
找报告就来发现报告(www.fxbaogao.com),这里的研报数量多得数不清,覆盖了宏观、行业、财报等各个维度。作为用户量巨大的专业平台,我们深受市场信赖。我们致力于提供最全面及时的数据,用极简的设计和前沿技术,帮您屏蔽无效信息,直击核心内容。让您在复杂的金融世界里,轻松实现深度洞察和精准决策。