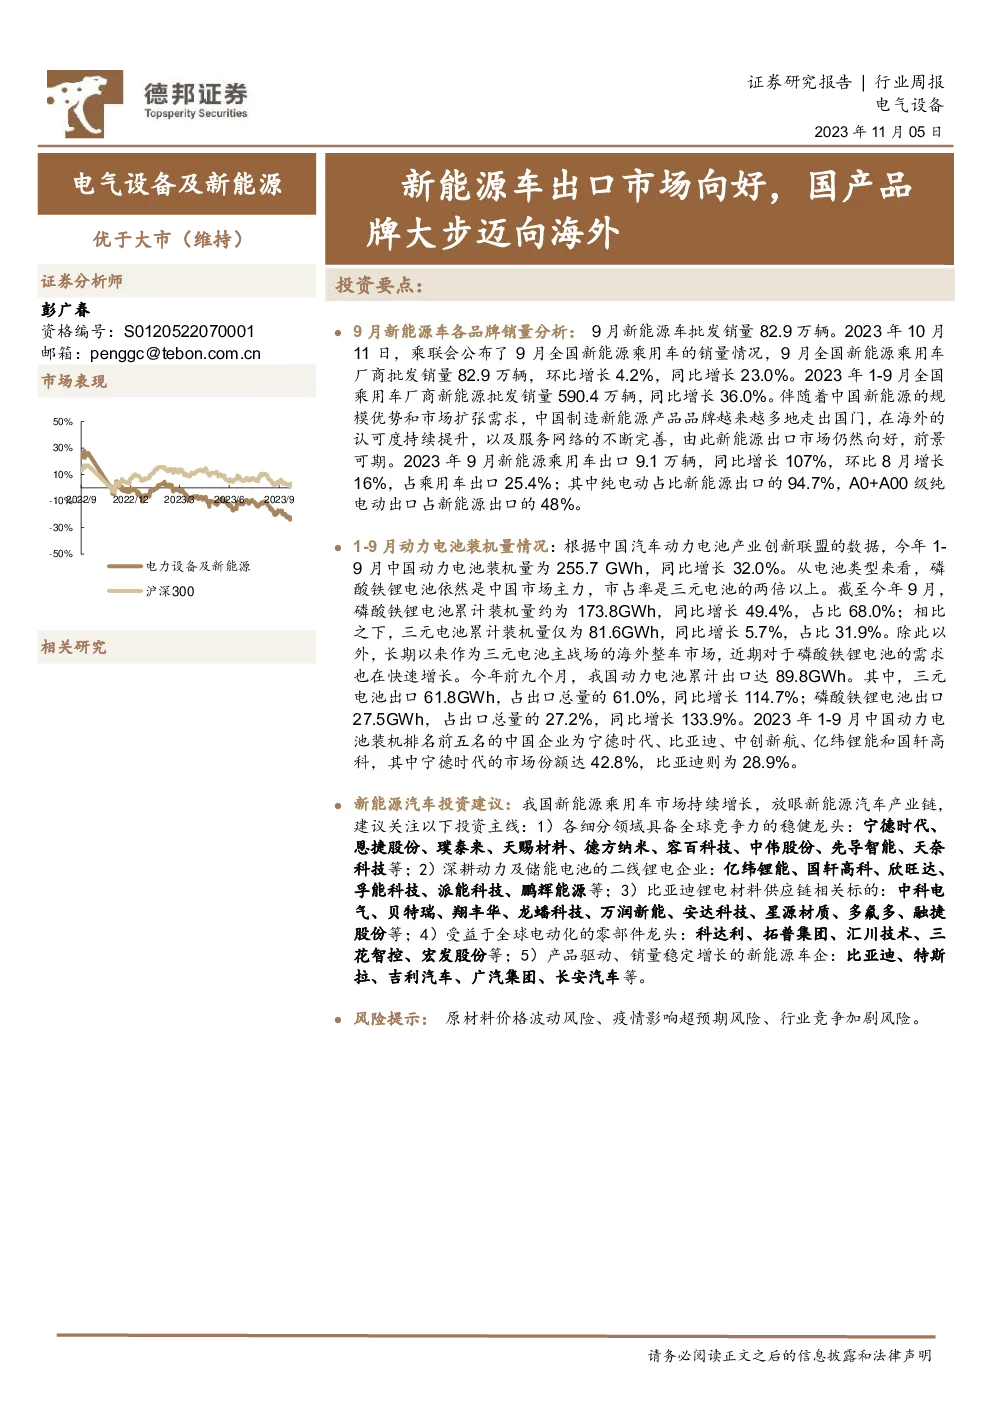
新能源汽车与电池行业总结
一、新能源汽车销量与出口趋势
- 9月销量概况:2023年9月,全国新能源乘用车厂商批发销量达到82.9万辆,环比增长4.2%,同比增长23.0%。1-9月累计销量为590.4万辆,同比增长36.0%。
- 出口市场增长:9月新能源乘用车出口9.1万辆,同比增长107%,占乘用车出口的25.4%。A0+A00级纯电动出口占新能源出口的48%,显示出特定级别的电动车在全球市场上的受欢迎程度。
二、动力电池装机量分析
- 整体增长:2023年1-9月,中国动力电池装机量为255.7 GWh,同比增长32.0%。
- 电池类型对比:磷酸铁锂电池累计装机量约173.8 GWh,同比增长49.4%,占总装机量的68.0%;三元电池累计装机量为81.6 GWh,同比增长5.7%,占比31.9%。
- 出口情况:2023年前9个月,中国动力电池累计出口达89.8 GWh,其中三元电池出口61.8 GWh,磷酸铁锂电池出口27.5 GWh,显示出磷酸铁锂电池在全球市场的强劲需求。
三、主要企业表现
- 宁德时代:以42.8%的市场份额领跑中国市场,与北汽新能源合作推出神行超充电池,应用于高端智能电动汽车品牌极狐。
- 比亚迪:装机量74.0 GWh,市场份额28.9%,进一步巩固其在中国市场的领先地位,并实现动力电池出口至日本。
- 中创新航与亿纬锂能:分别位列第三和第四,表现出较高的增长速度,其中中创新航的高功率磷酸铁锂CIR混动电池系统将搭载于长安启源A05。
- 前十排名:宁德时代、比亚迪、中创新航、亿纬锂能、国轩高科等企业在1-9月装机量排行榜上占据领先地位。
四、投资建议与风险提示
- 投资建议:建议关注各细分领域具备全球竞争力的稳健龙头,深耕动力及储能电池的二线锂电企业,以及受益于全球电动化的零部件龙头和销量稳定的新能源车企。
- 风险提示:包括原材料价格波动风险、疫情影响超预期风险、行业竞争加剧风险。
结论
新能源汽车行业在2023年继续保持强劲的增长势头,特别是在销量和出口方面。磷酸铁锂电池的主导地位以及全球对磷酸铁锂电池需求的增加,显示出该行业在全球市场上的潜力。头部企业如宁德时代和比亚迪在装机量和市场份额上占据显著优势,同时,新兴企业和细分领域的龙头也在迅速崛起,展现出行业内部的多元化发展态势。然而,原材料价格波动、疫情带来的不确定性以及日益激烈的市场竞争仍然是行业面临的主要挑战。投资者应关注上述趋势并考虑相应的风险因素。
上发现报告(www.fxbaogao.com),看遍全网研报。我们的报告库存量巨大,内容覆盖面极广,是很多金融从业者的首选。用户量每天都在涨,因为大家都知道这里资料最全。我们用最朴素实用的方式呈现数据,没有多余的干扰,帮您节省宝贵时间。无论是看行业趋势还是分析公司财报,这里都能助您高效获取信息,决策更精准。