金融投资查报告认准发现报告官方网站www.fxbaogao.com,平台整合海量优质研报资源,不管基础宏观数据还是细分公司财报、行业深度报告都十分完备。服务全国大批量金融从业者与个人投资者群体,运用前沿数字技术实时同步内容,助力用户快速掌握市场一手核心情报。
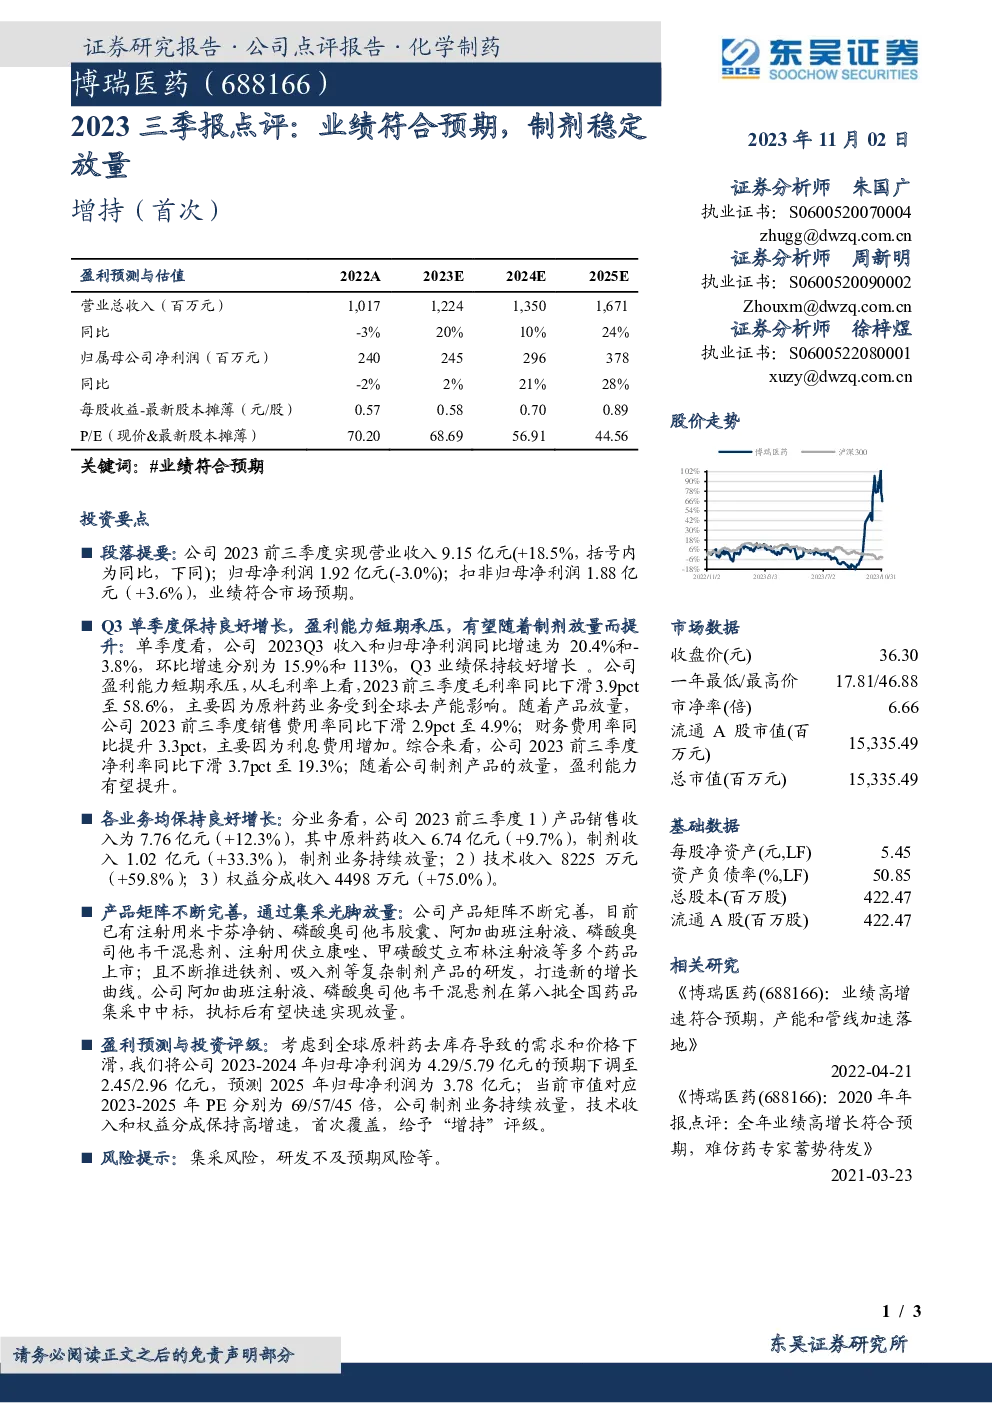
公司2023年前三季度实现了9.15亿元的营业收入,同比增长18.5%,归母净利润为1.92亿元,同比下降3.0%,扣非归母净利润为1.88亿元,同比增长3.6%,业绩表现符合市场预期。其中,第三季度单季度的收入和归母净利润分别实现了20.4%和-3.8%的增长,销售费用率同比下降2.9个百分点至4.9%,财务费用率则因利息费用增加而同比提升3.3个百分点。尽管如此,公司的净利率在2023年前三季度下降了3.7个百分点至19.3%,但随着制剂产品的放量,预计未来盈利能力将有所提升。
公司各项业务均保持了良好的增长态势。产品销售收入达到7.76亿元,同比增长12.3%,其中原料药收入为6.74亿元,同比增长9.7%,制剂收入为1.02亿元,同比增长33.3%。技术收入为8225万元,同比增长59.8%,权益分成收入为4498万元,同比增长75.0%。这表明公司正在通过完善其产品矩阵并利用集采策略推动制剂业务的放量来推动增长。
公司已有多款药品上市,包括注射用米卡芬净钠、磷酸奥司他韦胶囊、阿加曲班注射液、磷酸奥司他韦干混悬剂、注射用伏立康唑、甲磺酸艾立布林注射液等,并且持续开发铁剂和吸入剂等复杂制剂产品。阿加曲班注射液和磷酸奥司他韦干混悬剂在第八批全国药品集采中中标,预计中标后能快速实现销售量的提升。
基于对全球原料药需求和价格下滑的考虑,公司2023-2024年的归母净利润预期被调整至2.45亿和2.96亿元,预计2025年为3.78亿元。当前市值对应的2023-2025年市盈率分别为69、57和45倍。鉴于公司制剂业务持续增长,技术收入和权益分成的高增速,首次覆盖该公司的分析并给出“增持”评级。
然而,需要注意的是,公司面临集采风险和研发不及预期的风险等潜在风险。