海格通信季报点评
公司概述
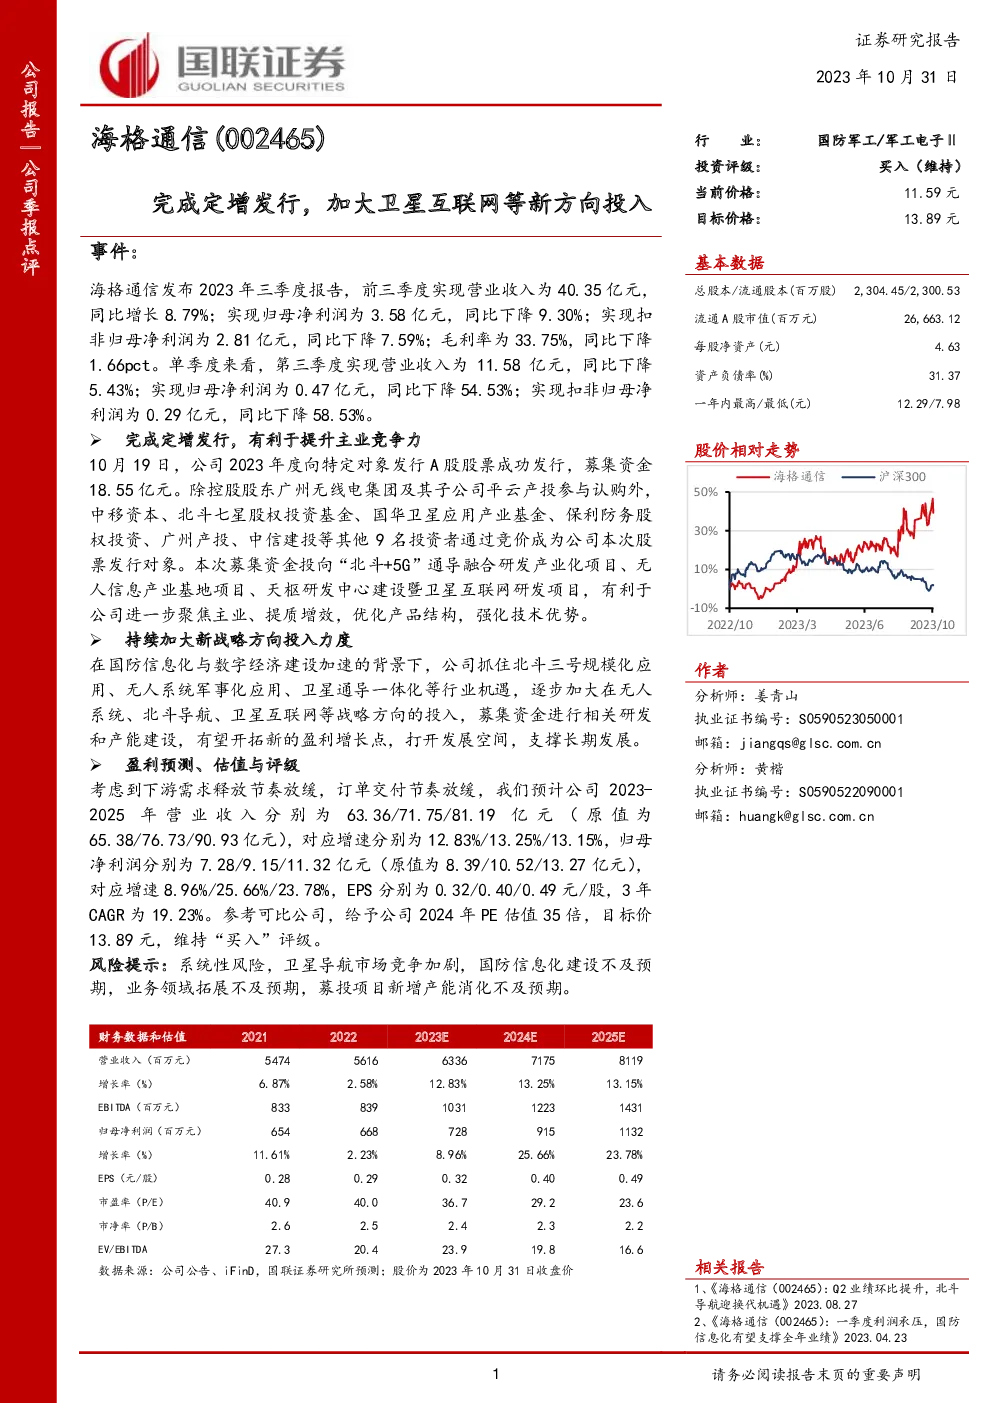
海格通信在2023年三季度报告中展示了其财务状况及业务进展。公司完成定向增发,募集18.55亿元资金,用于支持“北斗+5G”通导融合研发产业化、无人信息产业基地建设和卫星互联网研发项目,旨在加强主业竞争力,优化产品结构,并强化技术优势。
主要财务指标
新战略方向投入
公司持续加大对无人系统、北斗导航、卫星互联网等新战略方向的投入,通过定向增发募集资金,以推动相关领域的研发和产能建设,以期开拓新的盈利增长点,并支撑公司的长期发展。
盈利预测与估值
考虑当前市场需求放缓和订单交付节奏调整的影响,预计公司2023-2025年的营业收入分别达到63.36亿、71.75亿和81.19亿元,对应增速分别为12.83%、13.25%和13.15%;归母净利润预计分别为7.28亿、9.15亿和11.32亿元,增速分别为8.96%、25.66%和23.78%。基于可比公司估值,给予公司2024年PE估值35倍,目标价13.89元,维持“买入”评级。
风险提示
- 系统性风险:包括政策环境、市场波动等外部因素带来的不确定性。
- 市场竞争加剧:卫星导航领域竞争激烈,可能影响公司市场份额。
- 国防信息化建设不及预期:若国防信息化推进速度低于预期,可能影响公司业绩。
- 业务领域拓展不及预期:新战略方向的拓展可能面临市场接受度、技术突破等不确定性。
- 募投项目新增产能消化不及预期:新增产能的有效消化依赖于市场需求和公司运营效率。
结论
海格通信通过定向增发加大对新战略方向的投入,旨在提升核心竞争力,拓展业务领域。然而,面对市场需求放缓和竞争加剧的挑战,公司需持续关注市场需求动态,优化资源配置,确保新战略项目的有效实施,以实现可持续增长。
发现报告(www.fxbaogao.com)为您提供最专业的研报服务,用户量在业内名列前茅。我们收录的报告数量极多,覆盖了宏观、行业、公司等各个层面,几乎无所不包。平台设计极简,操作方便,利用前沿技术帮您快速筛选核心信息。大家都在用发现报告,因为这里能真正帮您高效解决问题,实现深度的市场洞察和决策。