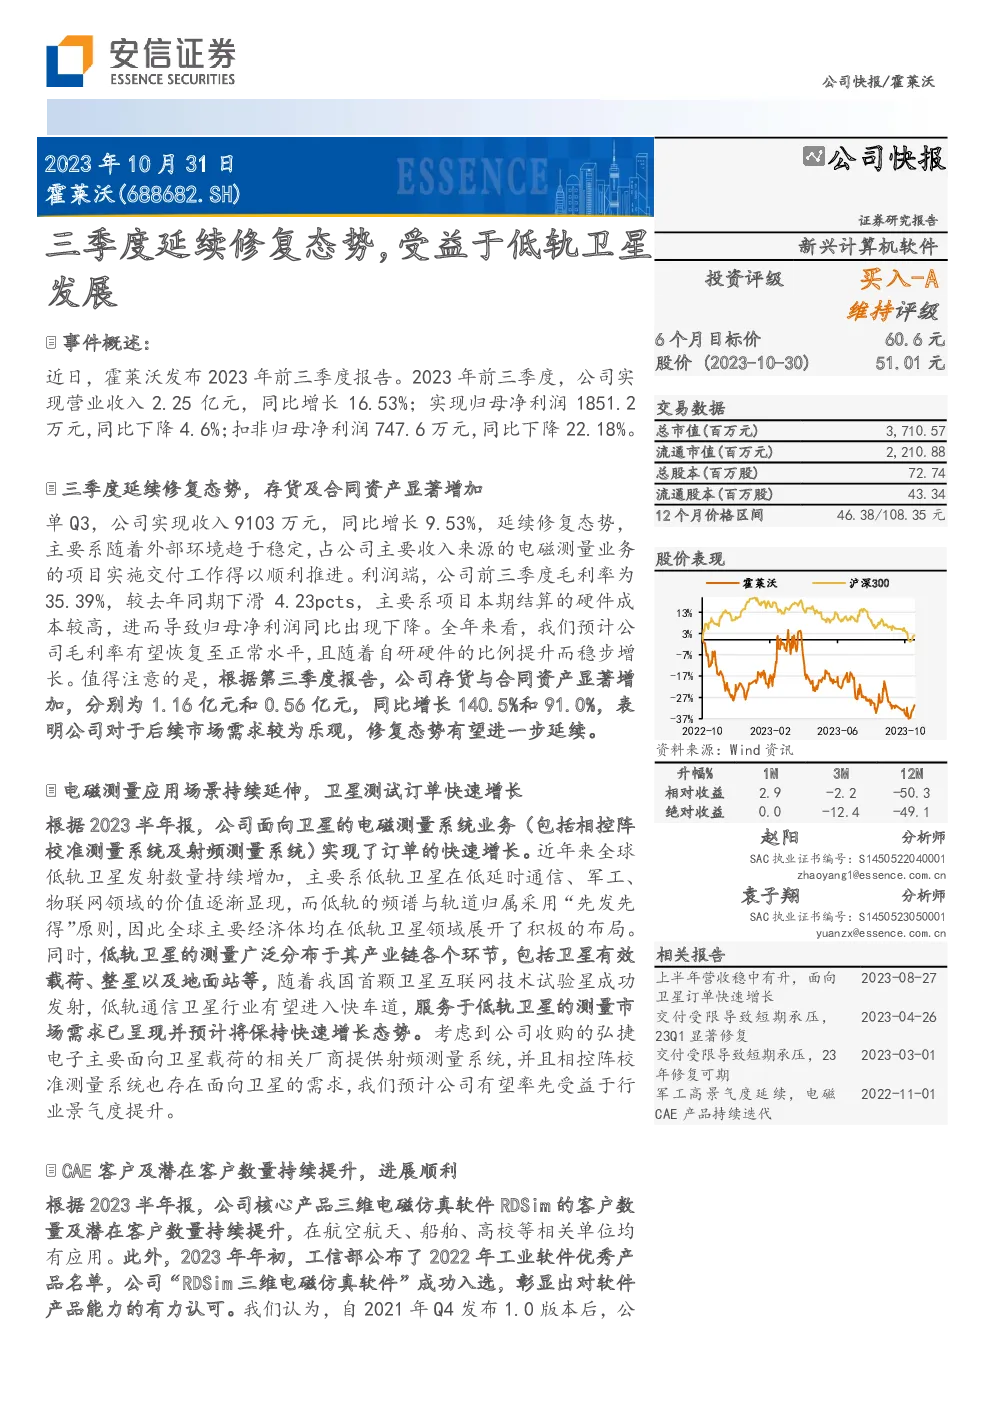
霍莱沃(股票代码:688682.SH)2023年第三季度报告显示,公司延续了自年初以来的复苏趋势,受益于低轨卫星的发展。具体表现为:
-
经营业绩:2023年前三季度,霍莱沃实现营业收入2.25亿元,同比增长16.53%,其中单季度Q3实现收入9103万元,同比增长9.53%。尽管收入增长,但净利润方面有所波动,前三季度净利润为1851.2万元,同比下降4.6%,非经常性损益影响下,扣除非经常性损益后的净利润为747.6万元,同比下降22.18%。
-
盈利能力:前三季度毛利率为35.39%,较上年同期下滑4.23个百分点,主要是由于项目结算中硬件成本较高所致。全年预期毛利率将恢复至正常水平,并有望随自研硬件比例的提升而逐步增长。值得注意的是,存货与合同资产显著增加,分别达到1.16亿元和0.56亿元,同比增长140.5%和91.0%,显示对未来市场需求的乐观预期和修复态势的持续。
-
业务拓展:霍莱沃的电磁测量业务应用场景持续扩展,特别是在卫星领域的订单快速增长。全球低轨卫星发射数量的持续增加,得益于低轨卫星在通信、军事、物联网领域的独特价值,以及低轨频谱和轨道资源的分配机制。低轨卫星测量需求广泛分布在卫星有效载荷、整星以及地面站等多个环节,随着中国首颗卫星互联网技术试验星的成功发射,低轨通信卫星行业有望迎来快速发展。
-
产品竞争力:霍莱沃的三维电磁仿真软件RDSim在航空航天、船舶、高校等单位得到广泛应用,并入选2022年工业软件优秀产品名单。公司通过“仿测一体”的策略,即结合软件仿真、半实物仿真和系统实测,验证算法准确性和优化升级,以及基于客户反馈持续迭代,建立了竞争优势。
-
投资建议:预计2023-2025年,霍莱沃的收入将分别达到4.56亿、6.71亿和8.39亿元,净利润分别为0.73亿、1.16亿和1.56亿元。基于其在电磁CAE软件领域的领先地位和行业增长前景,维持“买入-A”评级。考虑到公司仍处于成长阶段,给予2023年净利润60倍PE,对应6个月目标价为60.6元/股。
-
风险提示:包括关键技术的研发、商业模式的可持续性、政策环境的变化、产品推广速度和产业生态系统构建的不确定性,以及专业人才供应的挑战。
综上所述,霍莱沃在电磁测量和仿真软件领域展现出强大的增长潜力,特别是在低轨卫星测量和工业软件领域,公司正面临良好的市场机遇。然而,公司也面临着技术研发、市场拓展和人才培育等方面的挑战。
发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。