据慧博智能投研的定期报告,上周宏观报告中,多家机构对经济进行了分析和预测。以下是报告中的一些重点内容:
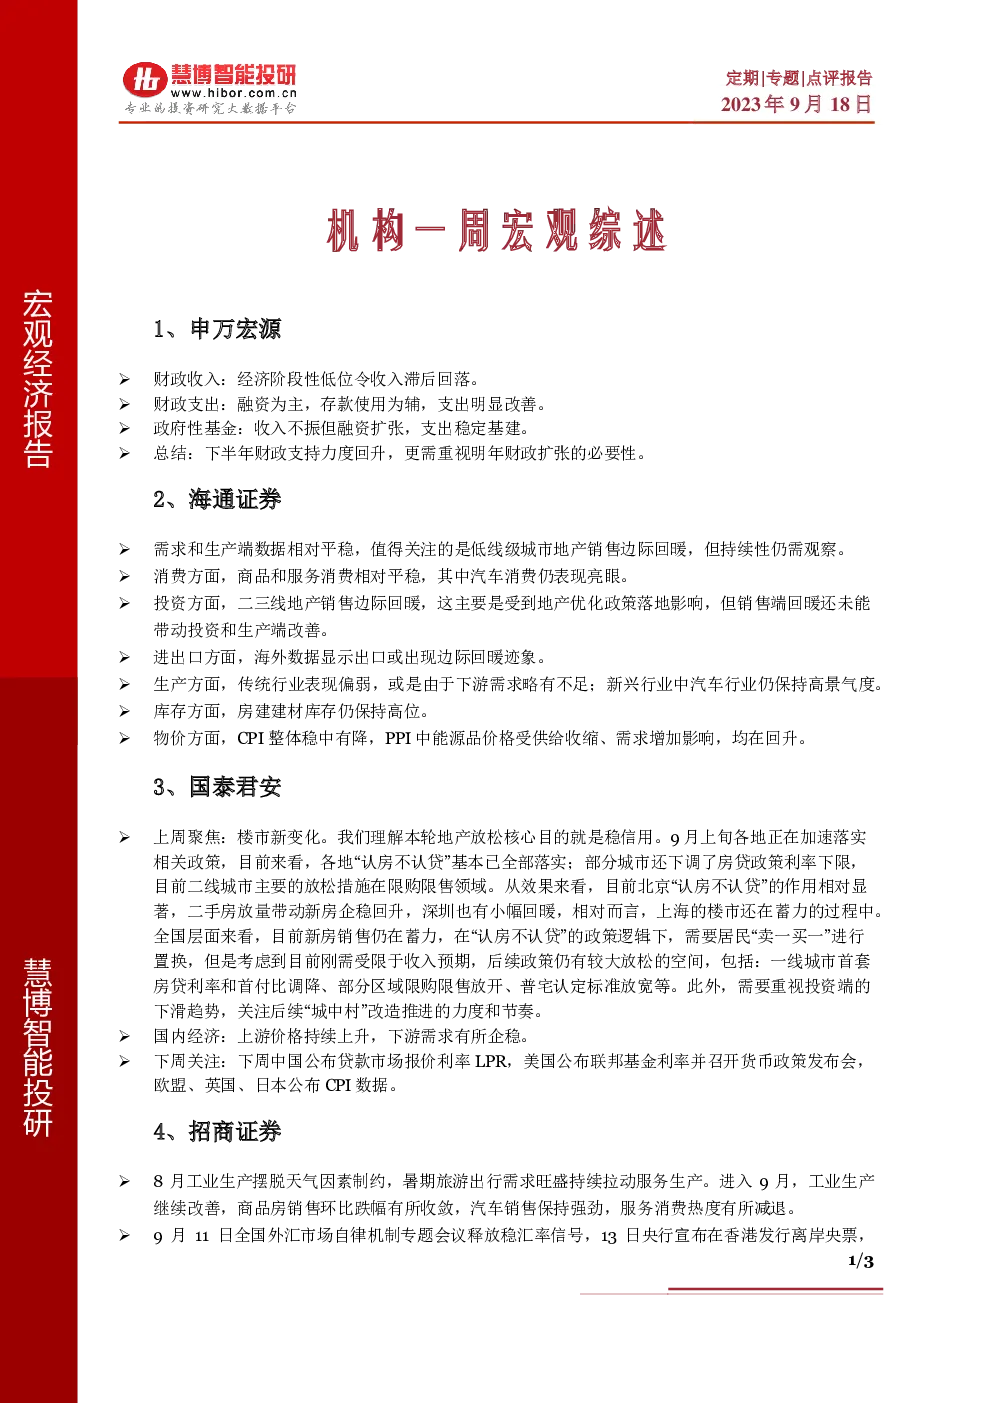
- 财政收入和支出方面,多家机构表示,由于经济处于低位,财政收入滞后回落,但财政支出有所改善,政府性基金收入不振但融资扩张,支出稳定基建。
- 需求和生产端数据方面,多家机构表示,需求和生产端数据相对平稳,但值得关注的是低线级城市地产销售边际回暖,但持续性仍需观察。此外,消费方面,商品和服务消费相对平稳,其中汽车消费仍表现亮眼。投资方面,二三线地产销售边际回暖,这主要是受到地产优化政策落地影响,但销售端回暖还未能带动投资和生产端改善。进出口方面,海外数据显示出口或出现边际回暖迹象。生产方面,传统行业表现偏弱,或是由于下游需求略有不足;新兴行业中汽车行业仍保持高景气度。库存方面,房建建材库存仍保持高位。物价方面,CPI整体稳中有降,PPI中能源品价格受供给收缩、需求增加影响,均在回升。
- 本周关注点包括稳增长政策、房地产需求侧放松政策、地方政府化债和城中村改造的进一步政策部署等。此外,本周三将公布的8月LPR利率也值得关注。
- 国泰君安的报告还聚焦了楼市新变化,认为本轮地产放松核心目的就是稳信用。多地正在加速落实相关政策,目前来看,各地“认房不认贷”的作用相对显著,二手房放量带动新房企稳回升,深圳也有小幅回暖,相对而言,上海的楼市还在蓄力的过程中。此外,需要重视投资端的下滑趋势,关注后续“城中村”改造推进的力度和节奏。
- 招商证券的报告则关注了8月工业生产摆脱天气因素制约,暑期旅游出行需求旺盛持续拉动服务生产的情况。进入9月,工业生产继续改善,商品房销售环比跌幅有所收敛,汽车销售保持强劲,服务消费热度有所减退。此外,央行宣布在香港发行离岸央票,这是一个月以内第二次增发。
发现报告(www.fxbaogao.com)汇聚了全网最全的研报资源,数量之多令人惊叹。作为金融圈用户量极大的平台,我们覆盖了宏观、行业、公司及财报等全领域。我们追求极致的效率,设计极简,技术领先,帮您从海量数据中迅速抓取重点。无论是行业研究还是投资分析,这里都是您高效获取信息、实现精准决策的得力工具。