查研报找数据认准发现报告(www.fxbaogao.com),作为国内极具实力的专业研报平台,平台报告种类全覆盖,海量实时更新研报资源储备充足。长期积累庞大使用用户,面向金融从业者和普通投资者提供服务,凭借先进技术简化查阅流程,快速提炼关键内容,支撑理性精准交易判断。
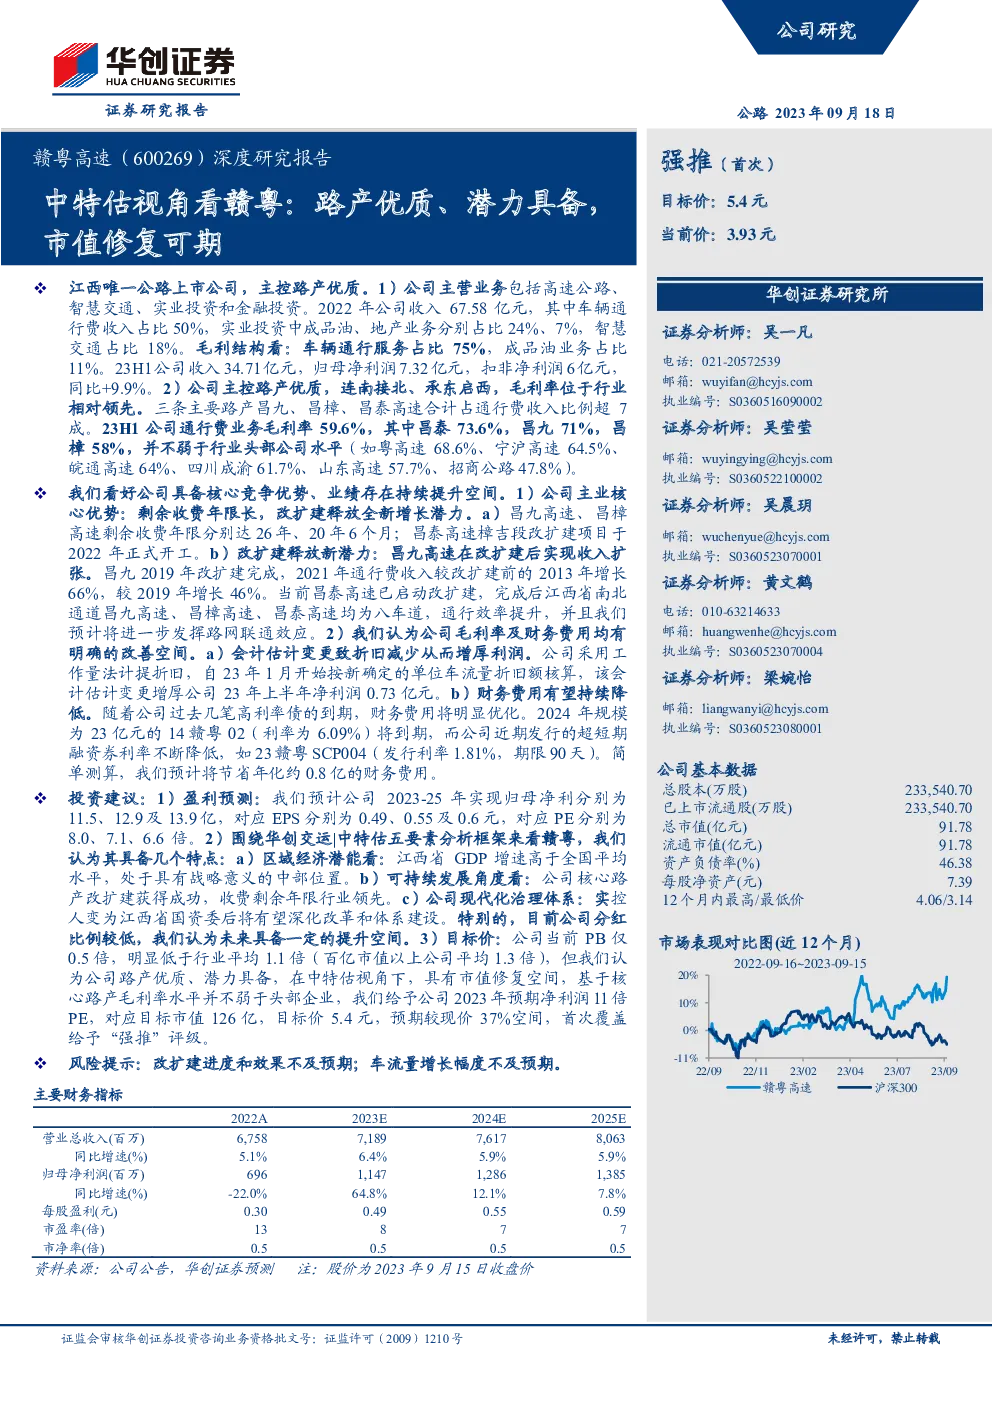
赣粤高速深度研究报告概要
公司概况
- 股权结构:赣粤高速由江西省交通投资集团有限责任公司控股,截至2023H1,持股比例为47.52%。近期,江西省人民政府计划将省交通投资集团90%的股权无偿划转至江西省国资委下属的省级国有资本运营平台,实际控制人将变更为江西省国资委。
- 业务结构:主营业务涵盖高速公路运营、智慧交通、实业投资与金融投资,拥有昌泰公司、昌铜公司、方兴公司、实业发展公司、嘉融公司等多家子公司。
经营业绩与路产质量
- 核心收入来源:车辆通行服务为公司主要收入来源,2023H1收入超过2019年同期。
- 路产优质:公司主控路产分布广泛,连南接北、承东启西,毛利率在行业内处于领先地位。
- 改扩建潜力:昌九、昌樟高速剩余收费年限长,昌泰高速已启动改扩建项目,预计能进一步提升通行效率与联通效应。
业绩增长点
- 毛利率提升:通过会计估计变更减少折旧,增加利润;预计未来财务费用显著降低,节省年化约0.8亿。
- 路产价值:核心路产毛利率水平接近行业头部公司,但市值与行业平均水平相比存在明显差距。
投资建议与风险提示
- 投资逻辑:看好公司核心竞争优势与持续增长空间,预计2023-25年的净利润分别为11.5、12.9、13.9亿元。
- 中特估视角:结合华创交运|中特估五要素框架,公司具有区域经济潜能、可持续发展能力和现代化公司治理特征,估值存在修复空间。
- 目标价与评级:基于核心路产毛利率水平与中特估视角,给予公司2023年预期净利润11倍PE的目标,目标市值126亿,目标价5.4元,首次覆盖给予“强推”评级。
- 风险提示:改扩建进度和效果不及预期,车流量增长幅度低于预期。
结论
赣粤高速作为江西唯一的公路上市公司,以其优质的路产、良好的业绩基础和潜在的改扩建潜力,展现出强劲的增长势头。结合中特估视角下的分析框架,我们认为公司在市场上的价值被低估,具有明显的市值修复空间。投资建议基于其核心竞争力和业绩增长潜力,给予“强推”评级,目标价5.4元,预期较当前价格有37%的增长空间。然而,投资者需关注改扩建进度、车流量增长等潜在风险因素。